Questões de Concurso
Sobre testes, procedimentos e técnicas de auditoria em auditoria
Foram encontradas 2.358 questões


Q210164
Auditoria
A técnica de auditoria que consiste no exame usado para testar a efetividade dos controles, particularmente daqueles relativos à segurança de quantidades físicas ou qualidade de bens tangíveis, é conhecida como:
Q210163
Auditoria
Os testes de auditoria que visam à obtenção de evidências quanto à suficiência, exatidão e validação dos dados produzidos pelos sistemas contábil e administrativos da entidade, dividindo-se em testes de transações e saldos e procedimentos de revisão analítica, são denominados:
Q209706
Auditoria
Segundo a NBC TA 520, os testes que são efetuados com o propósito de reunir as evidências necessárias para verificar se as transações e os saldos demonstrados nas demonstrações contábeis estão corretos são denominados testes
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2011 - TCU - Auditor Federal de Controle Externo - Auditoria de Obras Públicas |
Q209501
Auditoria
Texto associado
A auditoria requer o uso de determinadas técnicas e procedimentos
bem delimitados pela doutrina especializada. A respeito desse
assunto, julgue os itens subsequentes.
bem delimitados pela doutrina especializada. A respeito desse
assunto, julgue os itens subsequentes.
As lideranças da equipe de trabalho de auditoria devem ser substituídas a cada intervalo menor ou igual a cinco anos consecutivos e somente devem retornar à equipe em intervalo mínimo de três anos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2011 - TCU - Auditor Federal de Controle Externo - Auditoria de Obras Públicas |
Q209499
Auditoria
Texto associado
A auditoria requer o uso de determinadas técnicas e procedimentos
bem delimitados pela doutrina especializada. A respeito desse
assunto, julgue os itens subsequentes.
bem delimitados pela doutrina especializada. A respeito desse
assunto, julgue os itens subsequentes.
Um achado de auditoria pode ser delimitado por seus atributos, que são: a situação encontrada, o critério e as evidências.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2011 - TCU - Auditor Federal de Controle Externo - Auditoria de Obras Públicas |
Q209498
Auditoria
Texto associado
A auditoria requer o uso de determinadas técnicas e procedimentos
bem delimitados pela doutrina especializada. A respeito desse
assunto, julgue os itens subsequentes.
bem delimitados pela doutrina especializada. A respeito desse
assunto, julgue os itens subsequentes.
Se o regime de bens do casamento de acionistas da entidade não for considerado necessário para a compreensão da situação patrimonial sob análise, o auditor deve excluir esse aspecto das entrevistas realizadas.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2011 - TCU - Auditor Federal de Controle Externo - Auditoria de Obras Públicas |
Q209497
Auditoria
Texto associado
A auditoria requer o uso de determinadas técnicas e procedimentos
bem delimitados pela doutrina especializada. A respeito desse
assunto, julgue os itens subsequentes.
bem delimitados pela doutrina especializada. A respeito desse
assunto, julgue os itens subsequentes.
Os testes substantivos visam à obtenção de razoável segurança em relação ao cumprimento e efetivo funcionamento dos procedimentos de controle interno estabelecidos pela administração.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2011 - TCU - Auditor Federal de Controle Externo - Auditoria de Obras Públicas |
Q209493
Auditoria
Texto associado
Com relação aos conceitos gerais e aspectos básicos do trabalho de
auditoria, julgue os itens que se seguem.
auditoria, julgue os itens que se seguem.
Se determinado empresário, que não é especialista em contabilidade, não entendeu as demonstrações elaboradas por seu contador, mesmo assim a informação contábil pode ter preenchido todos os atributos exigidos pelos instrumentos normativos.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200024
Auditoria
A criação do Comitê de Auditoria entre as empresas que adotam as boas práticas de governança corporativa, está vinculada ao princípio denominado
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177381
Auditoria
Com base nas disposições do Conselho Federal de Contabilidade, assinale a alternativa correta.
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173361
Auditoria
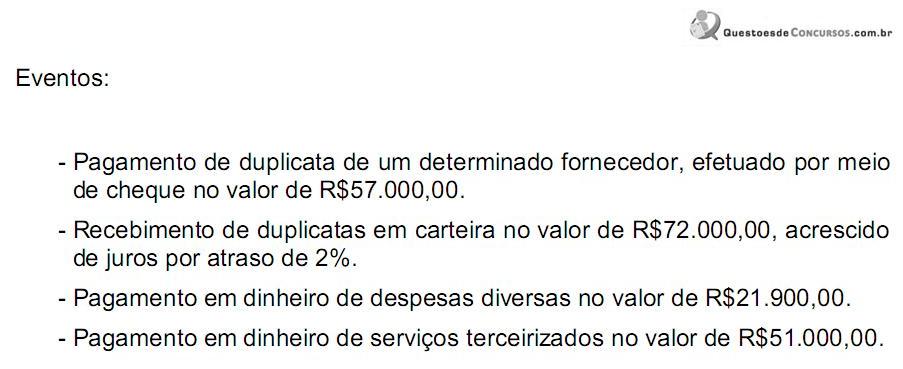
O auditor realizou uma contagem física no caixa da empresa auditada. Considerando que nessa data o saldo anterior existente era de R$100.000,00 e, levando em consideração os eventos após a contagem, o CORRETO valor do saldo final do caixa da empresa é de:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154822
Auditoria
Na revisão analítica, o auditor externo deve preparar pessoalmente, de preferência, um papel de trabalho com as seguintes informações:
• saldo das contas do balanço patrimonial em 20X1 e 20X0;
• valor mensal por conta de receitas e despesas em 20X1;
• valor total por conta das receitas e despesas de 20X1 e 20X0.
Preparados os papéis de trabalho, o auditor deve calcular os índices econômico-financeiros como parte dos serviços de revisão analítica. A comparação dos índices da mesma empresa, em vários exercícios sociais, ou com os índices de outras empresas, preferencialmente do mesmo ramo e do mesmo porte, permite que o auditor avalie que contas apresentam flutuações incomuns e que deverão ser alvo de uma análise mais detalhada.
No decorrer de uma revisão analítica, o auditor apurou o índice de capitais próprios, pela seguinte fórmula de apuração:
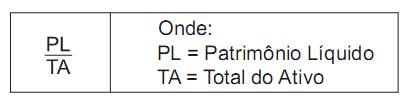
O resultado apurado fornece ao auditor o índice da
• saldo das contas do balanço patrimonial em 20X1 e 20X0;
• valor mensal por conta de receitas e despesas em 20X1;
• valor total por conta das receitas e despesas de 20X1 e 20X0.
Preparados os papéis de trabalho, o auditor deve calcular os índices econômico-financeiros como parte dos serviços de revisão analítica. A comparação dos índices da mesma empresa, em vários exercícios sociais, ou com os índices de outras empresas, preferencialmente do mesmo ramo e do mesmo porte, permite que o auditor avalie que contas apresentam flutuações incomuns e que deverão ser alvo de uma análise mais detalhada.
No decorrer de uma revisão analítica, o auditor apurou o índice de capitais próprios, pela seguinte fórmula de apuração:
O resultado apurado fornece ao auditor o índice da
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154818
Auditoria
Um empregado apropriou-se do dinheiro entregue por um cliente para pagar uma duplicata a receber, emitida por venda a prazo, antes do respectivo registro contábil do recebimento.
A Auditoria Interna pode descobrir esse desfalque temporário mediante
A Auditoria Interna pode descobrir esse desfalque temporário mediante
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154815
Auditoria
O auditor, para ter base aceitável de segurança na fundamentação sobre as demonstrações contábeis dos clientes, deve obter evidências seguras e confiáveis. Testes substantivos fornecem evidências de adequação dos elementos patrimoniais do Balanço ou revelam erros na contabilização das transações realizadas pela empresa.
Ao solicitar que bancos ou clientes confirmem a existência de valores nas contas correntes bancárias ou a pagar à entidade, o auditor está aplicando um teste de detalhes de
Ao solicitar que bancos ou clientes confirmem a existência de valores nas contas correntes bancárias ou a pagar à entidade, o auditor está aplicando um teste de detalhes de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154813
Auditoria
Os auditores internos realizam testes de observância para obter maior grau de razoabilidade na segurança de que os controles internos, aprovados e implantados pela administração, estão sendo devidamente utilizados por executores e executivos.
Quando o auditor interno verifica os registros e os documentos dos bens tangíveis, visando a minimizar os riscos existentes com relação ao Ativo, aplica o procedimento de
Quando o auditor interno verifica os registros e os documentos dos bens tangíveis, visando a minimizar os riscos existentes com relação ao Ativo, aplica o procedimento de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154807
Auditoria
Os procedimentos efetivos e relevantes de Auditoria são:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154805
Auditoria
Considere os procedimentos de Auditoria a seguir.
P - Analisar a aprovação de aquisição de bens e serviços.
Q - Obter lista compondo saldo de uma conta.
R - Comparar o saldo de um período com o do período anterior.
S - Investigar variações e explicá-las.
T - Detectar erros e irregularidades.
U - Aplicar teste de corte para se assegurar de que os cheques foram registrados no período correto.
São considerados procedimentos substantivos básicos APENAS os apresentados em
P - Analisar a aprovação de aquisição de bens e serviços.
Q - Obter lista compondo saldo de uma conta.
R - Comparar o saldo de um período com o do período anterior.
S - Investigar variações e explicá-las.
T - Detectar erros e irregularidades.
U - Aplicar teste de corte para se assegurar de que os cheques foram registrados no período correto.
São considerados procedimentos substantivos básicos APENAS os apresentados em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154802
Auditoria
O auditor externo, no exame realizado na conta Despesa Administrativa, verificou que uma devolução de vendas foi contabilizada indevidamente nessa conta. Isso implica que a conta de Despesa Administrativa estava
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154800
Auditoria
O estudo aprofundado do auditor na área fiscal visa a detectar
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154798
Auditoria
O levantamento da área contábil, dentre outros aspectos, detecta

 Conheça nossos planos