Questões de Concurso Sobre auditoria
Foram encontradas 9.747 questões


Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Capivari do Sul - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Capivari do Sul - RS - Contador |
Q2369972
Auditoria
De acordo com a Instrução Normativa nº 03/2017, durante a execução dos trabalhos,
os auditores internos governamentais devem executar os testes definidos no programa de trabalho,
com a finalidade de identificar informações suficientes, confiáveis, relevantes e úteis. São testes
específicos previstos nos papéis de trabalho da auditoria, EXCETO:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Capivari do Sul - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Capivari do Sul - RS - Auditor de Controle Interno |
Q2369817
Auditoria
A respeito do cálculo do tamanho da amostra para fins de auditoria, analise as assertivas abaixo:
I. Tamanho da População é o saldo da conta a ser testada.
II. O Erro Máximo Tolerado incorpora o nível de risco que o auditor está disposto a assumir para decidir quanto à adequação ou não do saldo contábil em análise (risco de incorreta aceitação).
III. Erro Previsto é a estimativa feita pelo auditor, utilizando seu julgamento profissional, do montante ou percentual de erro contido na população.
IV. O Fator de Confiança é a materialidade definida pelo auditor para a avaliação da conta contábil em análise.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Capivari do Sul - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Capivari do Sul - RS - Auditor de Controle Interno |
Q2369816
Auditoria
Segundo as Normas Internacionais para a Prática Profissional de Auditoria Interna do
IIA (2017, p. 21) “o ambiente de controle proporciona a disciplina e a estrutura para se atingir os
principais objetivos do sistema de controle interno”. São elementos do ambiente de controle, EXCETO:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Capivari do Sul - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Capivari do Sul - RS - Auditor de Controle Interno |
Q2369813
Auditoria
Considerando os indicadores de desempenho de custos do setor público, assinale a
alternativa INCORRETA.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Capivari do Sul - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Capivari do Sul - RS - Auditor Tributário |
Q2369808
Auditoria
Com base na NBC TA 530/2009, assinale a alternativa INCORRETA quanto à
amostragem em auditoria.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Capivari do Sul - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Capivari do Sul - RS - Auditor Tributário |
Q2369807
Auditoria
Para o Tribunal de Contas da União (2012, p. 12), “o relatório deve conter evidências
suficientes e apropriadas, necessárias para satisfazer os objetivos da auditoria e promover o
entendimento das questões relatadas”. Sobre o tema, é requisito para atendimento à qualidade que
se espera do relatório de auditoria:
Ano: 2024
Banca:
INQC
Órgão:
CPTrans de Petrópolis - RJ
Prova:
INQC - 2024 - CPTrans de Petrópolis - RJ - Comprador |
Q2369530
Auditoria
O processo instaurado com o objetivo de apurar
fatos, identificar os responsáveis e mensurar os danos
causado ao erário público visando seu imediato
ressarcimento é conhecido como:
Ano: 2024
Banca:
Instituto Access
Órgão:
Prefeitura de Domingos Martins - ES
Prova:
Instituto Access - 2024 - Prefeitura de Domingos Martins - ES - Auditor Público Interno |
Q2366560
Auditoria
O auditor fiscal é o servidor que, segundo a Constituição Federal
de 1988, possui carreira típica de Estado e detém primazia frente
a todos os demais setores da Administração Pública. O auditor
fiscal municipal surge como um ativo, responsável pelas atividades
de tributação, arrecadação e fiscalização, não apenas para cumprir
a lei ou evitar punições aos gestores locais, mas também para
aperfeiçoar e implementar as melhores práticas de administração
pública (CREPALDI, CREPALD, 2019; JUND, 2007).
Dentre outras, são atribuições dos auditores fiscais municipais
Dentre outras, são atribuições dos auditores fiscais municipais
Ano: 2024
Banca:
Instituto Access
Órgão:
Prefeitura de Domingos Martins - ES
Prova:
Instituto Access - 2024 - Prefeitura de Domingos Martins - ES - Auditor Público Interno |
Q2366559
Auditoria
A Auditoria Interna está estruturada em procedimentos, com
enfoque técnico, objetivo, sistemático e disciplinado, e tem por
finalidade agregar valor ao resultado da organização (CFC, NBC TI
01, 2011).
Constitui-se em uma finalidade da auditoria interna
Constitui-se em uma finalidade da auditoria interna
Ano: 2024
Banca:
Instituto Access
Órgão:
Prefeitura de Domingos Martins - ES
Prova:
Instituto Access - 2024 - Prefeitura de Domingos Martins - ES - Auditor Público Interno |
Q2366556
Auditoria
O auditor deve ter independência de pensamento, para realizar
diagnóstico imparcial, íntegro e objetivo; e, aparência de
independência, relacionada à autopreservação do auditor ao
evitar fatos e circunstâncias cuja integridade, objetividade ou
ceticismo profissional fiquem comprometidos (CFC, 2019).
Considerando as diversas ameaças ao cumprimento dos princípios fundamentais, relacione os conceitos apresentados a elas.
(1) Ameaça de Autorrevisão (2) Ameaça de Defesa de Interesse do Cliente (3) Ameaça de Familiaridade (4) Ameaça de Interesse Próprio (5) Ameaça de Intimidação
( ) O auditor não avaliará apropriadamente os resultados do serviço prestado por ele ou por membro da equipe de auditoria, nos quais o ele confiará fazendo o julgamento parte da prestação do serviço, quando deveria utilizar um revisor apropriado que não era membro da equipe para revisão do trabalho realizado.
( ) O auditor ou membro da equipe de auditoria que tenha familiar ou relacionamento longo e próximo com o cliente que tenha posição de exercer influência significativa sobre o objeto de trabalho, torna-se solidário aos interesses dele, ou aceitará seu trabalho sem muito questionamento.
( ) O auditor promove os interesses ou posição de cliente a ponto de agir como defensor do mesmo em litígios ou controvérsias com terceiros e praticar lobby em favor da legislação em nome do cliente a ponto em que a sua objetividade fique comprometida.
( ) O auditor é dissuadido de agir objetivamente em decorrência de pressões reais ou aparentes, como o aceite de presente significativo do cliente e constantes insinuações da divulgação deste falto, para tentar exercer influência indevida sobre o auditor.
( ) O auditor tem influência gerada pelo interesse financeiro direto no cliente, pela cotação de honorários muito baixos para obter o trabalho tornando difícil executar o serviço conforme as normas técnicas, entre outras situações que influenciarão o julgamento e/ou o comportamento do auditor de forma inapropriada.
Assinale a sequência correta da associação, de cima para baixo.
Ano: 2024
Banca:
Instituto Access
Órgão:
Prefeitura de Domingos Martins - ES
Prova:
Instituto Access - 2024 - Prefeitura de Domingos Martins - ES - Auditor Público Interno |
Q2366555
Auditoria
Analise o conceito a seguir:
Auditoria Interna: Procedimentos técnicos, objetivos, sistemáticos e disciplinados que compreende os exames, análises, avaliações, levantamentos e comprovações, metodologicamente estruturados com o objetivo de examinar a integridade, adequação e eficácia dos controles internos e das informações físicas, contábeis, financeiras e operacionais da entidade, sendo as atividades de avaliação conduzidas pela própria administração.
O conceito refere-se à
Ano: 2024
Banca:
Instituto Access
Órgão:
Prefeitura de Domingos Martins - ES
Prova:
Instituto Access - 2024 - Prefeitura de Domingos Martins - ES - Auditor Público Interno |
Q2366554
Auditoria
Fraude é o ato doloso, intencional visando proveito em causa
própria ou de grupos; erro é ato culposo, não intencionais
resultantes de omissão, negligência, imperícia, imprudência e má
interpretação, sendo a linha que separa erro e fraude é muito
tênue, ou seja, está na intenção do indivíduo em praticar o ato.
Em referência à questão de detecção e prevenção de fraudes e/ou erros e a responsabilidade civil e/ou criminal, considerando os auditores e/ou firmas de auditoria independente, que realizam auditoria de acordo com as normas, é correto afirmar que
Em referência à questão de detecção e prevenção de fraudes e/ou erros e a responsabilidade civil e/ou criminal, considerando os auditores e/ou firmas de auditoria independente, que realizam auditoria de acordo com as normas, é correto afirmar que
Ano: 2024
Banca:
Instituto Access
Órgão:
Prefeitura de Domingos Martins - ES
Prova:
Instituto Access - 2024 - Prefeitura de Domingos Martins - ES - Auditor Público Interno |
Q2366553
Auditoria
O auditor, ao realizar a auditoria de uma organização referente ao
exercício financeiro de 2022, utilizou como forma de obtenção de
evidências de auditoria os seguintes procedimentos:
I. Solicitou a confirmação bancária sobre a posição referente às contas e demais operações como cobranças, descontos, custódias etc. em 31/12/2022.
II. Verificou a segurança no almoxarifado ficando bem próximo ou mesmo no setor acompanhando se as mercadorias ao chegarem eram conferidas e se o acesso ao local é restrito.
Os procedimentos de auditoria utilizados pelo auditor, como fonte de evidências, foram
Ano: 2024
Banca:
Instituto Access
Órgão:
Prefeitura de Domingos Martins - ES
Prova:
Instituto Access - 2024 - Prefeitura de Domingos Martins - ES - Auditor Público Interno |
Q2366552
Auditoria
O auditor deve obter o entendimento do negócio da empresa para
que possa compreender a substância econômica das transações da
entidade e desenvolver o planejamento de como desempenhará o
trabalho, sendo definidas pela NBC TA 300 (R1) – Planejamento da
auditoria das demonstrações contábeis duas fases do
planejamento: estratégia global e plano de auditoria. (SANTOS,
MELO, 2017).
O auditor deve estabelecer uma estratégia global de auditoria que defina o alcance, a época e a direção da auditoria, para orientar o desenvolvimento do plano de auditoria, na qual deve
O auditor deve estabelecer uma estratégia global de auditoria que defina o alcance, a época e a direção da auditoria, para orientar o desenvolvimento do plano de auditoria, na qual deve
Ano: 2024
Banca:
FGV
Órgão:
CGM de Belo Horizonte - MG
Provas:
FGV - 2024 - CGM de Belo Horizonte - MG - Auditor Interno - Administração - Manhã
|
FGV - 2024 - CGM de Belo Horizonte - MG - Auditor Interno - Direito - Manhã |
FGV - 2024 - CGM de Belo Horizonte - MG - Auditor Interno - Ciência da Computação - Manhã |
Q2366005
Auditoria
Na definição do escopo dos trabalhos de auditoria devem ser considerados os riscos identificados e os controles internos chave, sendo estes os que, em uma situação de risco inerente alto, atuam para que o risco residual seja baixo.
Considere na tabela a seguir dois processos de trabalho, os quais foram avaliados quanto ao risco mediante uma gradação definida por uma matriz 5x5, tendo, por menor valor, 1, e, maior, valor 25, e corrigida por um fator de risco residual decrescente (1; 0,8; 0,6; 0,4 e 0,2): Processo de Trabalho Risco Inerente Fator de Risco Residual A 20 0,2 B 16 1
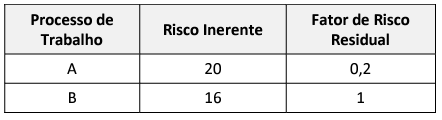
A partir dos dados da tabela, assinale a afirmativa correta.
Considere na tabela a seguir dois processos de trabalho, os quais foram avaliados quanto ao risco mediante uma gradação definida por uma matriz 5x5, tendo, por menor valor, 1, e, maior, valor 25, e corrigida por um fator de risco residual decrescente (1; 0,8; 0,6; 0,4 e 0,2): Processo de Trabalho Risco Inerente Fator de Risco Residual A 20 0,2 B 16 1
A partir dos dados da tabela, assinale a afirmativa correta.
Ano: 2024
Banca:
FGV
Órgão:
CGM de Belo Horizonte - MG
Provas:
FGV - 2024 - CGM de Belo Horizonte - MG - Auditor Interno - Administração - Manhã
|
FGV - 2024 - CGM de Belo Horizonte - MG - Auditor Interno - Direito - Manhã |
FGV - 2024 - CGM de Belo Horizonte - MG - Auditor Interno - Ciência da Computação - Manhã |
Q2366004
Auditoria
Quanto à seleção dos trabalhos de auditoria com base em fatores de risco, assinale a afirmativa incorreta.
Ano: 2024
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Curvelo - MG
Prova:
FUNDEP (Gestão de Concursos) - 2024 - Prefeitura de Curvelo - MG - Engenheiro Ambiental |
Q2361610
Auditoria
A auditoria é um processo sistemático de exame, revisão e
avaliação crítica das operações, registros, sistemas, políticas
e procedimentos de uma organização, com o objetivo
de verificar a conformidade com padrões, regulamentos,
políticas internas e boas práticas, bem como identificar
oportunidades de melhoria.
Com relação à auditoria, assinale a alternativa correta.
Com relação à auditoria, assinale a alternativa correta.
Ano: 2024
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Curvelo - MG
Prova:
FUNDEP (Gestão de Concursos) - 2024 - Prefeitura de Curvelo - MG - Auditor Operacional |
Q2361440
Auditoria
Sobre a formação da opinião do auditor, tomando como base
os ditames da NBC TA 700, assinale com V as afirmativas
verdadeiras e com F as falsas.
( ) O auditor deve formar sua opinião sobre as demonstrações contábeis serem elaboradas de acordo com os princípios e normas em uso na entidade e com as políticas da entidade. Para formar essa opinião, o auditor deve demonstrar que obteve evidências de que as demonstrações contábeis produzidas estão livres de distorção relevante, independentemente se causada por fraude ou erro.
( ) Ao avaliar se as demonstrações contábeis são elaboradas, em todos os aspectos relevantes, de acordo com os requisitos da estrutura de relatório financeiro definido pela entidade, o auditor deve incluir em sua opinião a consideração dos aspectos qualitativos das políticas contábeis e financeiras da entidade, incluindo recomendações de mitigação de tendenciosidade nos julgamentos.
( ) Se as demonstrações contábeis elaboradas de acordo com os requisitos de estrutura de apresentação adequada não atingem uma apresentação adequada, o auditor deve discutir o assunto com a administração e, dependendo dos requisitos da estrutura de relatório financeiro aplicável e de como o assunto for resolvido, ele deve determinar se é necessário modificar a opinião no seu relatório.
( ) O auditor deve modificar sua opinião se: a) concluir, com base em evidência de auditoria obtida, que as demonstrações contábeis tomadas em conjunto apresentam distorções relevantes; ou b) não conseguir obter evidência de auditoria apropriada e suficiente para concluir que as demonstrações contábeis tomadas em conjunto não apresentam distorções relevantes.
Assinale a sequência correta.
Ano: 2024
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Curvelo - MG
Prova:
FUNDEP (Gestão de Concursos) - 2024 - Prefeitura de Curvelo - MG - Auditor Operacional |
Q2361439
Auditoria
De acordo com os ditames da NBC TA 610, que trata da
utilização do trabalho de auditoria interna, assinale a
alternativa incorreta.
Ano: 2024
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Curvelo - MG
Prova:
FUNDEP (Gestão de Concursos) - 2024 - Prefeitura de Curvelo - MG - Auditor Operacional |
Q2361438
Auditoria
A confiabilidade das informações a serem utilizadas como
evidência de auditoria e, portanto, da própria auditoria,
é influenciada pela sua fonte e sua natureza e pelas
circunstâncias nas quais são obtidas, incluindo os controles
sobre sua elaboração e manutenção, quando relevantes.
Com relação às evidências de auditoria, considerando os preceitos da NBC TA 500, assinale a alternativa correta.
Com relação às evidências de auditoria, considerando os preceitos da NBC TA 500, assinale a alternativa correta.

 Conheça nossos planos