Questões de Concurso Sobre auditoria
Foram encontradas 9.747 questões


Ano: 2024
Banca:
IV - UFG
Órgão:
Câmara de Anápolis - GO
Prova:
CS-UFG - 2024 - Câmara de Anápolis - GO - Analista de Controle Interno |
Q2389117
Auditoria
O sistema de direção, monitoramento e incentivo,
compreendendo princípios, regras, processos e estruturas
que envolvem a gestão de relacionamento entre sócios,
assembleia, conselho de administração, diretoria, órgãos de
fiscalização, controle e demais partes interessadas
(steakholders), de empresas e organizações, denomina-se
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
ITAIPU BINACIONAL
Prova:
CESPE / CEBRASPE - 2024 - ITAIPU BINACIONAL - Profissional de Nível Universitário Júnior - Função: Contador |
Q2388224
Auditoria
De acordo com a norma IFRS (Internacional Financial Reporting
Standards) n.º 9, o hedge accounting corresponde a um(a)
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
ITAIPU BINACIONAL
Prova:
CESPE / CEBRASPE - 2024 - ITAIPU BINACIONAL - Profissional de Nível Universitário Júnior - Função: Contador |
Q2388223
Auditoria
A respeito de conceitos relativos à auditoria contábil, julgue os
itens a seguir.
I Risco de auditoria é a possibilidade de que o auditor expresse uma opinião inadequada quando as demonstrações contábeis contiverem distorção, mesmo que de baixa relevância.
II Distorção é a diferença entre o valor, a classificação, a apresentação ou a divulgação de uma demonstração contábil relatada e o valor, a classificação, a apresentação ou a divulgação que é exigida para que o item esteja de acordo com a estrutura de relatório financeiro aplicável.
III Risco de detecção diz respeito à possibilidade de que os procedimentos executados pelo auditor para reduzir o risco de auditoria a um nível aceitavelmente baixo não detectem uma distorção existente que possa ser significativa, individualmente ou em conjunto com outras distorções.
Assinale a opção correta.
Ano: 2024
Banca:
FUNATEC
Órgão:
Prefeitura de Abadiânia - GO
Prova:
FUNATEC - 2024 - Prefeitura de Abadiânia - GO - Auditor de Controle Interno |
Q2386770
Auditoria
Assinale a assertiva que apresenta de forma
correta a definição de auditoria operacional, de
acordo com a NBASP – 3000.
Ano: 2024
Banca:
FUNATEC
Órgão:
Prefeitura de Abadiânia - GO
Prova:
FUNATEC - 2024 - Prefeitura de Abadiânia - GO - Auditor de Controle Interno |
Q2386769
Auditoria
A ISSAI 3000 é em grande parte estruturada do
mesmo modo que a ISSAI 300 e compreende
quatro seções principais, assinale a assertiva que
não corresponde de forma correta com uma
dessas seções.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara da Vitória de Santo Antão - PE
Prova:
IGEDUC - 2024 - Câmara da Vitória de Santo Antão - PE - Vigia |
Q2384247
Auditoria
Julgue o item subsequente.
A gestão de riscos segue uma hierarquia de controle, que
prioriza inicialmente a eliminação do risco, seguida pela
substituição por opções menos perigosas, isolamento da
fonte de risco, e, por fim, medidas administrativas e de
proteção pessoal. Essa abordagem assegura a aplicação
de medidas de controle mais eficazes e confiáveis.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara da Vitória de Santo Antão - PE
Prova:
IGEDUC - 2024 - Câmara da Vitória de Santo Antão - PE - Vigia |
Q2384212
Auditoria
Julgue o item subsequente.
Em uma estratégia de gestão de riscos, a identificação e
análise de riscos é um passo opcional, pois as empresas
geralmente já conhecem todos os potenciais perigos em
seus ambientes de trabalho, tornando desnecessária a
realização de avaliações formais de risco.
Ano: 2024
Banca:
IBFC
Órgão:
RECIPREV - PE
Prova:
IBFC - 2024 - RECIPREV - PE - Analista de Previdência e Assistência à Saúde - Ciência Atuarial |
Q2382128
Auditoria
Sobre a auditoria e o papel do auditor, assinale
a alternativa correta.
Ano: 2024
Banca:
IBFC
Órgão:
RECIPREV - PE
Prova:
IBFC - 2024 - RECIPREV - PE - Analista de Previdência e Assistência à Saúde - Ciência Atuarial |
Q2382127
Auditoria
As NBC`s TA tratam das Normas de Auditoria
que versam sobre as responsabilidades gerais
do auditor independente na condução da
auditoria de demonstrações contábeis em
conformidade com as normas brasileiras e
internacionais de auditoria. Especificamente,
ela expõe os objetivos gerais do auditor
independente e explica a natureza e o alcance
da auditoria. Dito isso, assinale a alternativa
correta.
Ano: 2024
Banca:
IV - UFG
Órgão:
Câmara de Anápolis - GO
Prova:
CS-UFG - 2024 - Câmara de Anápolis - GO - Assistente de Controle Interno |
Q2377115
Auditoria
Leia o caso a seguir.
Ao analisar previamente um edital de licitação, o servidor da área de controle interno identificou um detalhe do objeto que restringia a participação de muitos fornecedores e possivelmente direcionaria a contratação para determinado fornecedor.
O caso apresentado é um exemplo de auditoria
Ao analisar previamente um edital de licitação, o servidor da área de controle interno identificou um detalhe do objeto que restringia a participação de muitos fornecedores e possivelmente direcionaria a contratação para determinado fornecedor.
O caso apresentado é um exemplo de auditoria
Ano: 2024
Banca:
IV - UFG
Órgão:
Câmara de Anápolis - GO
Prova:
CS-UFG - 2024 - Câmara de Anápolis - GO - Assistente de Controle Interno |
Q2377113
Auditoria
As Normas Brasileiras de Auditoria do Setor Público
(NBASP), emitidas pelo Instituto Rui Barbosa (IRB), do qual
são membros os tribunais de contas brasileiros, têm como
objetivo promover uma auditoria independente e eficaz e
apoiar os tribunais de contas no desempenho de suas
atribuições constitucionais e legais. Segundo essas normas,
os serviços de auditoria interna são
Ano: 2024
Banca:
IV - UFG
Órgão:
Câmara de Anápolis - GO
Prova:
CS-UFG - 2024 - Câmara de Anápolis - GO - Assistente de Controle Interno |
Q2377106
Auditoria
Observe a imagem a seguir.
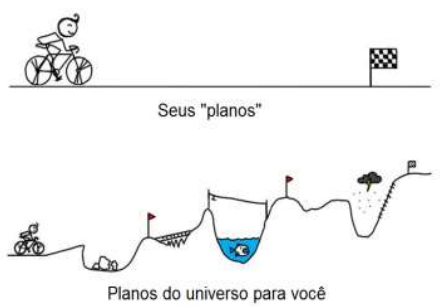
A capacidade das unidades administrativas de antever os perigos que se apresentarão nas suas atividades e se preparar previamente para enfrentá-los, diminuindo as incertezas, denomina-se
A capacidade das unidades administrativas de antever os perigos que se apresentarão nas suas atividades e se preparar previamente para enfrentá-los, diminuindo as incertezas, denomina-se
Ano: 2024
Banca:
FGV
Órgão:
DNIT
Prova:
FGV - 2024 - DNIT - Analista Administrativo – Contabilidade |
Q2376491
Auditoria
Ao analisar o relatório contábil de propósito geral de uma entidade
do setor público, um usuário constatou que as informações
estavam livres de erros materiais, de modo que não foram
observados erros ou omissões relevantes na descrição do
fenômeno, e que o processo utilizado para produzir a informação
relatada foi aplicado conforme descrito.
Com base nesses atributos, é correto afirmar que as informações apresentadas no relatório observavam a seguinte característica qualitativa:
Com base nesses atributos, é correto afirmar que as informações apresentadas no relatório observavam a seguinte característica qualitativa:
Ano: 2024
Banca:
FGV
Órgão:
DNIT
Prova:
FGV - 2024 - DNIT - Analista Administrativo – Administração |
Q2375710
Auditoria
A gestão de riscos e controle preventivo são considerados
instrumentos de governança nas contratações públicas.
Acerca da competência desse instrumento, analise as afirmativas a seguir.
I. Intensifica ações voltadas para o fomento à inovação no mercado. II. Modela o processo sancionatório decorrente das contratações públicas. III. Racionaliza o trabalho administrativo ao longo do processo de contratação, suprimindo rotinas formais.
Está correto apenas o que se afirma em
Ano: 2024
Banca:
UNIVIDA
Órgão:
Prefeitura de Pérola - PR
Prova:
UNIVIDA - 2024 - Prefeitura de Pérola - PR - Contador |
Q2375035
Auditoria
As normas de auditoria são
essenciais para a avaliação das contas
públicas no Brasil. Nesse sentido,
podemos afirmar ser norma que não seja
uma prática usual em auditoria:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Prefeitura de Pérola - PR
Prova:
UNIVIDA - 2024 - Prefeitura de Pérola - PR - Contador |
Q2375024
Auditoria
A Contabilidade utiliza-se de
diversos princípios para garantir a
fidedignidade das informações. Assim, é
CORRETO afirmar ser o princípio que
enfatiza que as transações e outros
eventos contábeis devem ser registrados e
apresentados de acordo com a sua
substância e realidade econômica, e não
meramente pela sua forma legal:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Prefeitura de Pérola - PR
Prova:
UNIVIDA - 2024 - Prefeitura de Pérola - PR - Contador |
Q2375023
Auditoria
Os Princípios de Contabilidade são
fundamentais para a compreensão e
aplicação das normas contábeis. Qual
princípio assegura que as receitas e
despesas devem ser incluídas na apuração
do resultado do período em que
ocorrerem?
Ano: 2024
Banca:
FUNCERN
Órgão:
Prefeitura de Carnaúba dos Dantas - RN
Prova:
FUNCERN - 2024 - Prefeitura de Carnaúba dos Dantas - RN - Controlador Interno Legislativo |
Q2373835
Auditoria
A finalidade de comunicar o risco e o controle para as áreas apropriadas da organização à alta
administração, examinando, avaliando e monitorando a adequação e efetividade do controle interno de
forma contínua e com maior volume de testes, é competência da
Ano: 2024
Banca:
FUNCERN
Órgão:
Prefeitura de Carnaúba dos Dantas - RN
Prova:
FUNCERN - 2024 - Prefeitura de Carnaúba dos Dantas - RN - Controlador |
Q2373414
Auditoria
A principal responsabilidade pela prevenção e detecção da fraude é da(o)
Ano: 2024
Banca:
FUNCERN
Órgão:
Prefeitura de Carnaúba dos Dantas - RN
Prova:
FUNCERN - 2024 - Prefeitura de Carnaúba dos Dantas - RN - Analista de Controle Interno |
Q2372316
Auditoria
O auditor, ao verificar se as normas internas estão sendo corretamente seguidas pelos colaboradores da
instituição, estará cumprindo um dos objetivos da

 Conheça nossos planos