Questões de Concurso Sobre auditoria
Foram encontradas 9.828 questões


I. O CFC e os CRCs não podem oferecer ou apoiar, a qualquer título, cursos preparatórios para os candidatos ao Exame de Qualificação Técnica (EQT) para perito contábil.
II. Para ser considerado aprovado no Exame de Qualificação Técnica (EQT), o candidato deve obter, no mínimo, 60% (sessenta por cento) dos pontos previstos na prova, sendo suficiente que esse percentual seja alcançado na soma das questões objetivas e dissertativas.
III. A aprovação no Exame de Qualificação Técnica (EQT) assegura ao contador o registro permanente e incondicional no Cadastro Nacional de Peritos Contábeis (CNPC), não havendo obrigatoriedade de participação em programas de educação continuada após o registro.
Está correto o que se afirma em
Avalie, com base nas disposições da NBC PP 01 (R2) – PERITO CONTÁBIL, se cada afirmativa a seguir, sobre o laudo pericial contábil, é verdadeira (V) ou falsa (F):
( ) Caso o perito nomeado verifique que não será possível concluir o laudo no prazo fixado, ele poderá apresentar a justificativa e requerer a dilação do prazo no momento da entrega do trabalho, independentemente do vencimento original.
( ) O perito contábil é o responsável pelo trabalho realizado por sua equipe técnica na elaboração do laudo pericial.
( ) Uma vez recebidos os honorários periciais, o perito não é obrigado a efetuar qualquer devolução de valores, mesmo que a autoridade competente considere o laudo pericial contábil inconclusivo ou deficiente.
( ) O zelo profissional do perito inclui assumir a responsabilidade pessoal por todas as informações prestadas, procedimentos adotados, diligências realizadas e conclusões apresentadas no laudo pericial contábil.
As afirmativas são, respectivamente,
O Conselho Federal de Contabilidade (CFC) regulamenta a atuação dos profissionais inscritos em seus quadros. A execução de trabalhos periciais exige o cumprimento rigoroso de diretrizes normativas estruturais vigentes. Os limites de atuação técnica, o escopo e a competência são definidos pelos normativos do CFC. O exercício profissional em diferentes instâncias jurisdicionais demanda o conhecimento dos tipos de perícia. A estrita observância das normas garante a validade material dos laudos e pareceres elaborados.
À luz da NBC TP 01 (R2) - PERÍCIA CONTÁBIL, avalie se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
( ) A perícia contábil é de competência exclusiva de contador em situação regular em Conselho Regional de Contabilidade (CRC).
( ) O laudo pericial contábil e o parecer técnico contábil não se limitam ao objeto da perícia deferida, determinada ou contratada.
( ) A perícia extrajudicial é exercida no âmbito arbitral, estatal ou voluntário, sendo esta última contratada espontaneamente pelo interessado.
( ) As premissas normativas aplicam-se à perícia judicial e estatal, dispensando-se o seu cumprimento obrigatório nas perícias arbitrais.
As afirmativas são, respectivamente,
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito contábil foi contratado para verificar a correta mensuração do ágio por expectativa de rentabilidade futura (goodwill) reconhecido em uma combinação de negócios ocorrida em 31 de julho de 2026.
Na data da aquisição, a empresa S.A. apresentava as seguintes informações patrimoniais:
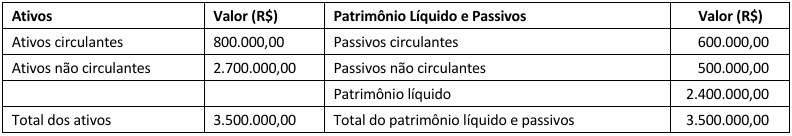
Constatou-se que a adquirente desembolsou R$ 3.000.000,00 para adquirir a totalidade das ações de outra companhia, que passou a operar como uma unidade geradora de caixa. Na data da aquisição, foi apurado que o valor justo dos ativos líquidos identificáveis da adquirida era de R$ 2.750.000,00. Nos seis meses subsequentes à aquisição, a unidade apresentou sucessivos prejuízos operacionais, surgindo evidências de possível perda por desvalorização de ativos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, o valor do goodwill a ser reconhecido na data da aquisição é de
Um perito contábil foi intimado para a apresentação de sua proposta de honorários em processo judicial que trata de demanda tributária.
Considerando o quanto definido na NBC PP 01 (R2) – PERITO CONTÁBIL, assinale a afirmativa correta.
Considerando a estrutura mínima obrigatória de elaboração de laudo pericial determinada na NBC TP 01 – PERÍCIA CONTÁBIL, assinale a afirmativa correta.
Em uma perícia contábil tributária, o perito utilizou scripts em Python e consultas SQL para cruzar 12 milhões de registros de NF-e, arquivos do SPED e movimentações bancárias. O algoritmo desenvolvido classificou 4,8% das operações como anômalas. Sem realizar a reconciliação das bases de origem, sem checar a integridade dos dados, sem examinar os documentos de suporte e sem registrar nos planilha de trabalho os parâmetros do código, o perito tratou todos os alertas automáticos como irregularidades comprovadas e encerrou o laudo.
Considerando a NBC TP 01 (R2) – PERÍCIA CONTÁBIL e as normas ético-profissionais aplicáveis, assinale a afirmativa correta.
com base nessa norma, assinale a afirmativa correta.
Com base nessa norma, relacione os termos a seguir com suas respectivas definições ou conceitos. Termos
I. Especialista da administração.
II. Especialização.
III. Objetividade.
IV. Especialista do auditor. Definições e Conceitos
( ) Pessoa ou organização com especialização em área que não contabilidade ou auditoria, contratada pelo auditor, cujo trabalho nessa área é utilizado pelo auditor para ajudá-lo a obter evidência de auditoria suficiente e apropriada.
( ) Termo que compreende habilidades, conhecimento e experiência em área específica.
( ) Pessoa ou organização com especialização em área que não contabilidade ou auditoria, contratada pela administração, em que o trabalho nessa área é usado pela entidade para ajudá-la na elaboração das demonstrações contábeis.
( ) Refere-se aos possíveis efeitos que a tendenciosidade, o conflito de interesse ou a influência de outros podem ter sobre o julgamento profissional ou comercial do especialista.
Essas definições e conceitos correspondem, respectivamente, aos termos
Uma entidade fechada de previdência complementar promoveu, no último trimestre do exercício, a substituição integral de seu sistema contábil e de seus controles de consolidação das informações dos planos de benefícios e do Plano de Gestão Administrativa. Durante os trabalhos de auditoria, verificou-se que a migração havia sido concluída dentro do prazo previsto; contudo, determinados relatórios auxiliares utilizados na elaboração das demonstrações contábeis não puderam ser integralmente reconciliados com os registros anteriormente mantidos pela entidade.
Além disso, a administração optou por apresentar, juntamente com as demonstrações contábeis, informações complementares de natureza gerencial destinadas aos participantes e assistidos, sem segregá-las claramente das informações que integravam o conjunto das demonstrações contábeis submetidas à auditoria independente.
Após extensas discussões com a administração, o auditor concluiu que as limitações identificadas não eram generalizadas a ponto de impedir a formação de uma opinião sobre as demonstrações contábeis, mas entendeu que determinadas informações apresentadas pela entidade poderiam induzir os usuários a interpretações equivocadas acerca do alcance de seus trabalhos ou da opinião expressa pelo auditor independente.
Nesse contexto, à luz do CTA 08/2013 - EMISSÃO DO RELATÓRIO DO AUDITOR INDEPENDENTE SOBRE DEMONSTRAÇÕES CONTÁBEIS DAS ENTIDADES FECHADAS DE PREVIDÊNCIA COMPLEMENTAR (EFPC) e das normas de auditoria aplicáveis às entidades fechadas de previdência complementar, assinale a afirmativa correta.
Além disso, foi sugerido que a contratação de serviços adicionais de consultoria pela mesma firma de auditoria poderia ocorrer sem qualquer avaliação dos potenciais riscos à independência, desde que os trabalhos fossem executados por profissionais distintos daqueles envolvidos na auditoria das demonstrações contábeis. Por fim, um dos administradores afirmou que eventuais irregularidades ou situações relevantes identificadas pelo auditor durante os trabalhos deveriam ser comunicadas exclusivamente à administração da entidade, por se tratar de matéria de natureza interna da EFPC.
Nesse contexto, à luz das disposições da Resolução CNPC nº 44/2021, que dispõe sobre a prestação de serviços de auditoria independente para as entidades fechadas de previdência complementar e dá outras providências, o auditor independente deverá concluir que
A equipe de auditoria independente realiza exames nas demonstrações de uma Entidade Fechada de Previdência Complementar. O trabalho exige a avaliação de provisões matemáticas elaboradas pelo atuário responsável da entidade fiscalizada. O sócio encarregado instrui a equipe a determinar a necessidade de utilizar um especialista próprio durante a auditoria. A validação de cálculos complexos requer o estrito cumprimento das normativas profissionais sobre o uso de especialistas. A aderência aos preceitos normativos garante a emissão de um relatório de auditoria independente e livre de distorções.
Em relação à utilização do trabalho de especialistas, avalie, à luz da NBC TA 620 – UTILIZAÇÃO DO TRABALHO DE ESPECIALISTAS, se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
I. O auditor independente é o único responsável por expressar a opinião de auditoria, e essa responsabilidade não é reduzida pela utilização do trabalho de um especialista.
II. A responsabilidade técnica do auditor pela opinião emitida é dividida com o especialista quando este avalia provisões atuariais complexas.
III. O especialista do auditor é conceituado como uma pessoa ou organização que possui especialização em áreas diversas, que não contabilidade ou auditoria.
As afirmativas são, respectivamente,
Sobre a atuação da Superintendência Nacional de Previdência Complementar (PREVIC) e as normas aplicáveis, assinale a afirmativa correta.
A respeito do tema, avalie se as afirmativas a seguir, sobre os assuntos que o auditor deve considerar ao determinar tais procedimentos, estão corretas.
I. O auditor deve aplicar procedimentos de auditoria com a mesma extensão e natureza para todos os especialistas, independentemente de o profissional ser interno ou externo à firma de auditoria, visando garantir a padronização das evidências.
II. A extensão dos procedimentos de auditoria deve ser definida prioritariamente em função da complexidade técnica do trabalho do especialista, independentemente dos riscos de distorção relevante.
III. O auditor deve considerar os riscos de distorção relevante no assunto a que se refere o trabalho desse especialista.
Está correto o que se afirma em
A equipe de auditoria independente realiza testes substantivos na constituição das provisões técnicas de uma sociedade seguradora de grande porte. O sócio responsável pelo trabalho questiona a administração sobre a documentação de suporte das metodologias atuariais aplicadas no encerramento. A seguradora argumenta que não enviou as notas técnicas ao regulador por não haver obrigatoriedade de envio regular sem requisição prévia.
Durante o planejamento, os auditores identificam que a SUSEP exigiu recentemente a mudança na metodologia de apuração de uma provisão. A direção técnica da seguradora decide aplicar um método próprio alternativo ao exigido, sem aguardar a aprovação prévia do órgão fiscalizador. O cenário requer que o auditor avalie a conformidade regulatória desses procedimentos frente às normas da Superintendência de Seguros Privados.
Julgue as afirmações abaixo como Verdadeiras (V) ou Falsas (F) em relação à constituição de provisões técnicas e suas notas atuariais:
( ) A nota técnica atuarial com o detalhamento da metodologia de cálculo de cada provisão técnica deve ser submetida de forma contínua e proativa à autarquia, sendo vedada a sua mera manutenção à disposição na sede da entidade.
( ) A autarquia possui a prerrogativa legal de, a qualquer tempo e mediante a necessidade de cada caso concreto, determinar que a supervisionada utilize um método específico para o cálculo da provisão técnica.
( ) Na ocorrência de a autarquia determinar o uso de um método específico, a entidade poderá aplicar um método próprio alternativo de imediato, desde que protocole tempestivamente uma notificação de uso à Superintendência.
À luz da Circular SUSEP nº 648/2021, alterada pela Circular SUSEP nº 678/2022, o julgamento técnico do auditor independente certifica que as afirmações são, respectivamente,
Com base nas orientações do CTA 31 - ORIENTAÇÕES AOS AUDITORES INDEPENDENTES NO ATENDIMENTO AOS REQUERIMENTOS ESPECÍFICOS DA CIRCULAR SUSEP N.º 517/2015, ALTERADA PELA CIRCULAR SUSEP N.º 616/2020, referentes à conceituação de materialidade no planejamento e na execução da auditoria em entidades supervisionadas pela Susep, analise as afirmativas abaixo e classifique-as como verdadeiras (V) ou falsas (F):
( ) A determinação da materialidade pelo auditor é uma questão de julgamento profissional que assume, entre outros pontos, que os usuários das demonstrações contábeis possuem conhecimento razoável de negócios e atividades econômicas, além de reconhecerem as incertezas inerentes à mensuração de valores baseados no uso de estimativas.
( ) O auditor define a materialidade para a execução da auditoria com o objetivo de reduzir a um nível adequadamente baixo a probabilidade de que o conjunto das distorções não corrigidas e não detectadas nas demonstrações contábeis exceda a materialidade para as demonstrações contábeis como um todo.
( ) Na identificação de um referencial (benchmark) apropriado para determinar a materialidade global, o auditor deve considerar fatores como a natureza da entidade, seu ciclo de vida, o ambiente econômico em que atua e a volatilidade relativa desse referencial.
As afirmativas são, respectivamente,
A sociedade seguradora PP S.A., supervisionada pela SUSEP, está em processo de contratação de auditor independente para examinar suas demonstrações contábeis do exercício. O contador XY, sócio de uma firma de auditoria, foi indicado para liderar os trabalhos. Durante a fase de planejamento e avaliação de aceitação do serviço, João identificou que um de seus sócios na firma de auditoria possui investimento financeiro relevante em empresa controladora da seguradora, o que pode caracterizar ameaça à independência.
Diante dessa situação, e considerando o Código de Ética Profissional do Contador e a NBC PA 400 – INDEPENDÊNCIA PARA TRABALHOS DE AUDITORIA E REVISÃO, a conduta correta do contador é:
Uma instituição financeira passou a oferecer operações estruturadas com derivativos a clientes corporativos, atividade que até então não integrava seu modelo de negócios. A avaliação dos novos produtos identificou riscos que não estavam contemplados nos controles existentes.
Embora as operações tivessem sido aprovadas pela diretoria e os controles continuassem a ser executados regularmente, a instituição decidiu mantê-los inalterados, alegando que nenhuma perda havia sido registrada.
Conforme a NBC PA 02 – REVISÃO DE QUALIDADE DO TRABALHO, quanto às responsabilidades do revisor de qualidade e do sócio do trabalho, o revisor de qualidade
Uma instituição financeira de médio porte, autorizada a funcionar pelo Banco Central do Brasil, identificou, ao longo de determinado semestre, aumento expressivo de reclamações de clientes relacionadas a falhas operacionais em seus canais digitais. Paralelamente, a área de gerenciamento de riscos apontou deficiências relevantes nos controles internos associados aos processos de concessão de crédito e de monitoramento de operações. Durante reunião da alta administração, foram apresentadas as seguintes observações:
• Observação 1: as deficiências identificadas poderiam ser tratadas exclusivamente pelas áreas operacionais responsáveis, tornando desnecessária qualquer atuação das estruturas de gerenciamento de riscos, de controles internos e de auditoria interna.
• Observação 2: o aumento significativo de reclamações de clientes poderia constituir elemento relevante para o aperfeiçoamento dos controles internos, do gerenciamento de riscos e dos mecanismos de governança da instituição.
• Observação 3: a atividade de auditoria interna poderia, de forma independente, avaliar a adequação e a efetividade dos processos de gerenciamento de riscos, de controles internos e de governança, sem assumir responsabilidades pela execução das atividades operacionais examinadas.
Além disso, alguns administradores defenderam que as falhas identificadas nos controles internos e as reclamações registradas na Ouvidoria deveriam ser tratadas de forma isolada, sem necessidade de compartilhamento de informações entre as estruturas envolvidas, por se referirem a funções organizacionais distintas.
Considerando as observações apresentadas, conclui-se que

 Conheça nossos planos