Questões de Concurso
Sobre auditor independente: objetivos, requisitos, deveres e responsabilidades (nbc ta 200) em auditoria
Foram encontradas 391 questões


Ao ser questionada, a administração informou que os registros decorreram de "ajustes internos urgentes" para adequação dos resultados do exercício. Diante da situação, o auditor decidiu ampliar os testes sobre lançamentos contábeis de encerramento e reforçar a postura de ceticismo profissional da equipe de auditoria.
Considerando as disposições da NBC TA 240 (R1),
I. Um profissional contratado pela administração da empresa avaliou os controles internos, os riscos operacionais e a aderência dos departamentos às políticas corporativas, elaborando recomendações de melhoria gerencial.
II. Profissionais de uma firma (com registro na CVM e no CNAI) examinaram as demonstrações contábeis da companhia para emitir opinião independente acerca da adequação das demonstrações financeiras conforme as normas contábeis vigentes.
III. Auditores vinculados à Secretaria da Fazenda de um Estado iniciaram procedimento de fiscalização para verificar a correta apuração e recolhimento do ICMS, mediante análise de NF-e, EFD ICMS/IPI e cruzamentos eletrônicos.
IV. Um contador nomeado pelo juiz elaborou laudo técnico para apurar haveres societários e quantificar danos financeiros em processo judicial envolvendo os sócios da entidade.
As situações I, II, III e IV correspondem, respectivamente, a
À luz do disposto na Resolução PREVIC n.º 23/2023 e na Resolução CNPC n.º 44/2021, julgue o próximo item.
O auditor independente contratado pelas EFPC deve ser devidamente registrado na Comissão de Valores Mobiliários (CVM), quer seja pessoa física, quer seja pessoa jurídica.
À luz do disposto na Resolução PREVIC n.º 23/2023 e na Resolução CNPC n.º 44/2021, julgue o próximo item.
Realizada a substituição de responsável técnico da equipe de auditoria independente, este somente poderá retornar à mesma EFPC após decorridos dois exercícios sociais contados a partir da data de sua substituição.
Em relação aos tipos e classificações da auditoria, ao seu objeto e a seus objetivos, bem como à natureza e às fases do processo de auditoria, julgue o item seguinte.
No contexto da auditoria independente, o objetivo do auditor consiste em obter segurança razoável de que as demonstrações contábeis, consideradas em conjunto, não apresentam distorções relevantes decorrentes de fraude ou erro.
As normas brasileiras de contabilidade aplicáveis à auditoria orientam a formação da opinião e a obtenção de evidências pelo auditor independente. Acerca do assunto, registre V para as afirmativas verdadeiras e F para as falsas:
(__) A opinião com ressalva se emite quando as distorções identificadas, individualmente ou em conjunto, se mostram relevantes, sem efeitos generalizados sobre as demonstrações contábeis.
(__) A abstenção de opinião se aplica aos casos em que o auditor conclui que as demonstrações se apresentam livres de distorções relevantes, atestando a adequação dos registros examinados.
(__) A materialidade fixada no planejamento expressa o honorário cobrado pelo trabalho de auditoria, calculado em proporção ao patrimônio líquido da entidade auditada no exercício.
(__) A evidência de auditoria reúne as informações utilizadas pelo auditor para fundamentar a sua opinião, obtidas por procedimentos como inspeção, confirmação externa e recálculo.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
No âmbito do Comando da Aeronáutica, o Centro de Controle Interno da Aeronáutica (CENCIAR) desempenha papel fundamental na fiscalização e no assessoramento da gestão. Durante a realização de uma auditoria financeira externa nas demonstrações contábeis de uma unidade gestora da Aeronáutica, o auditor independente (ou o órgão de controle externo) decide avaliar a possibilidade de utilizar os trabalhos realizados pelos auditores internos do CENCIAR para fins de otimização de recursos e profundidade de testes.
Considerando as disposições da NBC TA 610 – Utilização do Trabalho de Auditoria Interna, assinale a alternativa que apresenta corretamente as responsabilidades e os requisitos para essa interação entre o auditor externo e a função de auditoria interna.
Considerando o papel da Contabilidade na sociedade e as disposições da NBC PG 100 (R1) – CUMPRIMENTO DO CÓDIGO, DOS PRINCÍPIOS FUNDAMENTAIS E DA ESTRUTURA CONCEITUAL e da NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR, a atuação adequada da firma de auditoria deve refletir a ideia de que
Considere‑se a tabela a seguir.
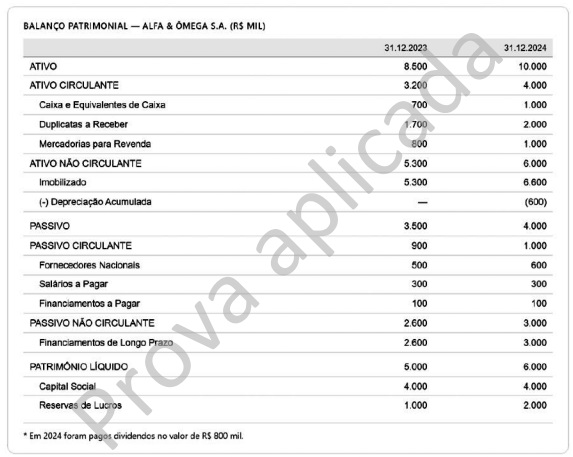
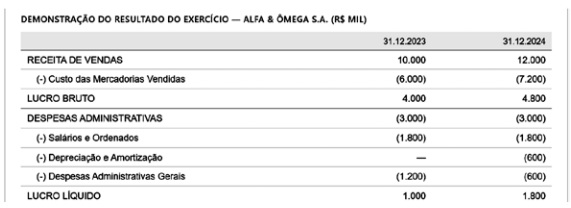
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.
A auditoria interna difere da auditoria independente essencialmente pelo vínculo do auditor com a entidade, pois o auditor interno integra a própria organização auditada ou presta serviços a ela de forma dedicada, ao passo que o auditor independente mantém independência formal em relação à entidade.
A respeito da natureza da evidência de auditoria, da documentação de auditoria, da amostragem em auditoria, de técnicas de controle e dos objetivos do auditor independente, julgue o item a seguir, de acordo com as Normas Brasileiras de Contabilidade (NBC).
É responsabilidade do auditor independente obter segurança razoável de que as demonstrações financeiras, tomadas em conjunto, estão livres de distorção relevante, seja decorrente de fraude, seja em razão de erro.
Julgue o item a seguir, referente a responsabilidades do auditor quanto a fraude e erro, controles de qualidade e aspectos relacionados à independência profissional.
A independência do auditor pode ser comprometida tanto por fatores de ordem financeira quanto por vínculos pessoais com a entidade auditada, exigindo-se, nesses casos, a adoção de salvaguardas ou a recusa do trabalho.
Com relação à continuidade operacional das entidades do setor público, analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) Nas entidades do setor público, a elaboração das demonstrações contábeis para fins gerais, de acordo com a base contábil de continuidade operacional, é facultativa.
( ) Podem surgir riscos à continuidade operacional em situações em que entidades do setor público operam com fins lucrativos e em que o suporte do governo pode ser reduzido ou retirado, ou, ainda, em caso de privatização.
( ) Eventos ou condições que podem levantar dúvida significativa quanto à capacidade da entidade de manter sua continuidade operacional no setor público podem incluir situações em que ela não possui recursos para sua continuidade ou quando são tomadas decisões políticas que afetam os serviços prestados.
As afirmativas são, respectivamente,
I. A entidade que reporta possui operações internacionais em países com legislações e regulamentações contábeis distintas, o que aumenta a complexidade das demonstrações contábeis.
II. Os procedimentos de controle interno da entidade para aprovações de transações financeiras são inconsistentes e falham em detectar erros em pagamentos elevados.
III. A entidade está em um setor de tecnologia caracterizado por rápidas mudanças e inovações constantes, o que aumenta significativamente o risco de obsolescência dos seus inventários e, por consequência, a probabilidade de distorções em seu valor contábil.
IV. Durante a auditoria, o auditor opta por realizar uma análise de dados automatizada para identificar anomalias nas transações financeiras, mas alguns resultados não foram revisados detalhadamente.
Os tipos de risco de auditoria a que se refere cada uma das quatro situações são, respectivamente:
A independência aprimora a capacidade do auditor de atuar com integridade, ser objetivo e

 Conheça nossos planos