Questões de Concurso Sobre amostragem em auditoria em auditoria

Foram encontradas 368 questões

Ano: 2014 Banca: CESPE / CEBRASPE Órgão: MEC Prova: CESPE - 2014 - MEC - Analista Contábil |
Q389161 Auditoria
Em favor do tempo e do custo, o auditor pode utilizar métodos de amostragem estatística, bem como pode utilizar os métodos de não estatística para atingir o escopo de seus trabalhos. Contudo, no primeiro caso, às vezes, a variável explicativa não está disponível por falta de estatísticas. Nesses casos, o auditor poderá utilizar uma variável proxy, que substituirá aproximadamente aquela que ele está procurando. No entanto, é imprescindível que, a partir da seleção da amostra de auditoria, o profissional se esmere para obter evidência de auditoria suficiente e apropriada para sustentar a avaliação dos resultados da amostra.

Tendo como referência o texto acima, julgue os itens a seguir, a respeito da amostragem e de suas técnicas.

As opiniões de peritos pré-selecionados em relação ao assunto objeto da pesquisa podem ser utilizadas como variável proxy, contudo, tais julgamentos não podem ser generalizados para a população como um todo.
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: MEC Prova: CESPE - 2014 - MEC - Analista Contábil |
Q389160 Auditoria
Em favor do tempo e do custo, o auditor pode utilizar métodos de amostragem estatística, bem como pode utilizar os métodos de não estatística para atingir o escopo de seus trabalhos. Contudo, no primeiro caso, às vezes, a variável explicativa não está disponível por falta de estatísticas. Nesses casos, o auditor poderá utilizar uma variável proxy, que substituirá aproximadamente aquela que ele está procurando. No entanto, é imprescindível que, a partir da seleção da amostra de auditoria, o profissional se esmere para obter evidência de auditoria suficiente e apropriada para sustentar a avaliação dos resultados da amostra.

Tendo como referência o texto acima, julgue os itens a seguir, a respeito da amostragem e de suas técnicas.

Em uma auditoria, a utilização da amostragem estatística tem a vantagem de diminuir o risco inerente, além de reduzir o tempo e o custo do trabalho; no entanto, apresenta a desvantagem de não possibilitar o reconhecimento de documentos falsos, caso a empresa auditada utilize de má-fé.
Alternativas
Q388442 Auditoria
Considerando os aspectos relevantes da Resolução nº 1.222/2009, à cerca dos termos relativos às normas de auditoria, relacione os termos da COLUNA I com o seu respectivo significado na COLUNA II.


COLUNA I

1. Anomalia.

2. Distorção tolerável.

3. Risco de amostragem.

4. Risco não resultante da amostragem.

COLUNA II

( ) É o desvio que é comprovadamente não representativo de distorção ou desvio em uma população.

( ) É um valor monetário definido pelo auditor para obter um nível apropriado de segurança de que esse valor monetário não seja excedido pela distorção real na população.

( ) É o risco de que a conclusão do auditor, com base em amostra, pudesse ser diferente se toda a população fosse sujeita ao mesmo procedimento de auditoria.

( ) É o risco de que o auditor chegue a uma conclusão errônea por qualquer outra razão que não seja relacionada ao risco de amostragem.

Assinale a sequência CORRETA.
Alternativas
Q386135 Auditoria
Acerca da utilização da amostragem na execução dos trabalhos de auditoria, assinale a opção correta.
Alternativas
Q382314 Auditoria
A totalidade dos dados a partir dos quais o auditor deseja tirar a amostra para chegar a uma determinada conclusão denomina-se
Alternativas
Q380281 Auditoria
A eficiência da auditoria na definição e utilização da amostra pode ser melhorada se o auditor:
Alternativas
Q1636163 Auditoria
Quando da avaliação do resultado da amostragem em auditoria, o auditor deve avaliar:
Alternativas
Ano: 2013 Banca: FUNDEPES Órgão: CAU-MG
Q1208004 Auditoria
Assinale a alternativa que completa CORRETAMENTE a seguinte afirmação.    É fundamental em exames auditoriais _________________ 
Alternativas
Ano: 2013 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2013 - UFC - Auditor |
Q930762 Auditoria

Na definição da amostra, há fatores que influenciam o tamanho da amostra para os testes de controles, como os enumerados a seguir:


I. Aumento na extensão na qual a avaliação de risco do auditor leva em consideração os controles relevantes;

II. Aumento na taxa tolerável de desvio;

III. Aumento na taxa esperada de desvio da população a ser testada;

IV. Aumento no nível de segurança desejado do auditor de que a taxa tolerável de desvio não seja excedida pela taxa real de desvio na população;

V. Aumento na quantidade de unidades de amostragem na população.


Considerando os fatores e a ordem acima elencados, selecione a alternativa que aponta corretamente os efeitos produzidos sobre o tamanho da amostra:

Alternativas
Q585208 Auditoria
Trata-se da aplicação de procedimentos de auditoria em menos de 100% dos itens de população relevante para fins de auditoria, de maneira que todas as unidades-base tenham a mesma chance de serem selecionadas para proporcionar uma base razoável que possibilite ao auditor concluir sobre toda a população. 

O texto refere-se ao conceito de
Alternativas
Q574287 Auditoria
A técnica utilizada para que, estatisticamente, seja possível formar um conceito mais seguro do todo a ser auditado é chamada de
Alternativas
Q546509 Auditoria

Com base nas normas aplicáveis à auditoria independente, julgue o item subsecutivo.

O não reconhecimento de uma distorção ou de um desvio constitui um risco resultante do uso de amostragem em auditoria.
Alternativas
Q448154 Auditoria
De acordo com as Normas Brasileiras de Contabilidade, são características da amostragem estatística:
Alternativas
Q426690 Auditoria
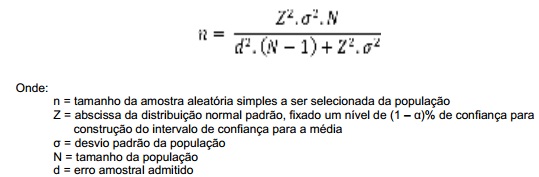
Para determinar a quantidade de contratos que terão seus cálculos revisados, em um procedimento de auditoria, o auditor utiliza a seguinte fórmula:


Em relação à quantidade de contratos a serem selecionados para revisão de cálculos, mantidos constantes os valores dos demais componentes da fórmula, é CORRETO afirmar que:
Alternativas
Ano: 2013 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2013 - TJ-SP - Contador |
Q395883 Auditoria
Ao se determinar a extensão de um teste de auditoria ou um método de seleção de itens a serem testados, podem ser empregadas técnicas de
Alternativas
Ano: 2013 Banca: FUMARC Órgão: PC-MG Prova: FUMARC - 2013 - PC-MG - Perito Criminal |
Q374437 Auditoria
Na determinação da amostra, o auditor deve levar em consideração os seguintes fatores, EXCETO:
Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: FUB Prova: CESPE - 2013 - FUB - Auditor |
Q373737 Auditoria
Julgue os itens seguintes, relativos à amostragem estatística.

No caso de um auditor se deparar com grandes populações, deverá aumentar proporcionalmente o tamanho da amostra, para assegurar o mesmo grau de confiança que alcançaria no caso de uma população pequena.
Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: FUB Prova: CESPE - 2013 - FUB - Auditor |
Q373736 Auditoria
Julgue os itens seguintes, relativos à amostragem estatística.

Um depósito elevado além dos limites usuais, creditado na conta de uma empresa, incompatível com a sua atividade e a sua movimentação, é considerado uma anomalia e deve levar o auditor a obter um alto grau de certeza de que essa distorção ou desvio não seja representativo da população.
Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: FUB Prova: CESPE - 2013 - FUB - Auditor |
Q373735 Auditoria
Julgue os itens seguintes, relativos à amostragem estatística.

Uma das vantagens do critério de seleção de itens acima de determinado valor é que, pela lei dos grandes números, tal procedimento permitirá verificar uma grande proporção do valor total de determinada conta ou tipo de transação.
Alternativas
Q347990 Auditoria
Com base nas normas aplicáveis à auditoria independente, julgue os itens subsecutivos.

O não reconhecimento de uma distorção ou de um desvio constitui um risco resultante do uso de amostragem em auditoria.

Alternativas
Respostas
261: C
262: E
263: A
264: B
265: E
266: D
267: D
268: C
269: A
270: D
271: E
272: E
273: D
274: B
275: C
276: C
277: E
278: C
279: C
280: E