Questões de Concurso
Sobre amostragem em auditoria em auditoria
Foram encontradas 368 questões


Com base nas normas contábeis vigentes, amostragem estatística caracteriza-se pela
Coluna I
1. Papéis de trabalho.
2. Testes de observância.
3. Testes substantivos.
4. Amostragem.
Coluna II
(__) Procedimentos voltados à obtenção de evidência quanto à suficiência, à exatidão e à validade dos dados produzidos pelos sistemas de informações da entidade.
(__) Documentos e registros dos fatos, das informações e das provas obtidos no curso do exame, que dão suporte à opinião, às críticas e às recomendações emitidas.
(__) Aplicação de procedimentos a menos da totalidade dos itens de uma população, de modo que o resultado obtido permita conclusão sobre o conjunto examinado.
(__) Procedimentos voltados à obtenção de razoável segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento.
Assinale a alternativa que apresenta a associação correta, de cima para baixo:
Em relação ao tema, associe as descrições a seguir, relacionadas à amostragem, com suas respectivas definições:
( ) Método de seleção de amostras em que a quantidade de unidades de amostragem na população é dividida pelo tamanho da amostra para dar um intervalo de amostragem.
( ) Método de seleção de amostras em que o auditor seleciona a amostra sem seguir uma técnica estruturada.
( ) Processo de dividir uma população em subpopulações, cada uma sendo um grupo de unidades de amostragem com características semelhantes.
( ) Tipo de seleção de amostras com base em valores, na qual o tamanho, a seleção e a avaliação da amostra resultam em uma conclusão em valores monetários.
1. Estratificação.
2. Seleção sistemática.
3. Seleção ao acaso.
4. Amostragem de unidade monetária.
A relação correta, na ordem apresentada, é:
Complete as lacunas com a alternativa CORRETA:
Amostragem em auditoria é a aplicação de procedimentos de auditoria em menos de 100% dos itens de população relevante para fins de auditoria, de maneira que todas as unidades de amostragem tenham a mesma chance de serem selecionadas para proporcionar uma base razoável que possibilite o auditor concluir sobre toda a população. Testes de detalhes são procedimentos substantivos de auditoria que consistem no exame minucioso de transações individuais, saldos de contas e divulgações nas demonstrações contábeis. Para efeitos dos testes de detalhes, quando ocorre aumento na distorção tolerável, o efeito no tamanho da amostra será __________. Quando ocorre aumento na avaliação do risco de distorção relevante do auditor, o resultado no tamanho da amostra será __________.
• a correta aplicação das alíquotas interestaduais;
• a adequada escrituração na EFD ICMS/IPI;
• e a consistência entre os documentos fiscais e os registros contábeis de receita.
Na definição dos testes, o auditor utilizou técnica de amostragem para examinar apenas parte da população de documentos fiscais, considerando o risco de distorção relevante associado às operações tributárias da entidade.
De acordo com a NBC TA 530,
A partir dessa situação hipotética e considerando as normas brasileiras de auditoria independente a respeito da amostragem em auditoria, assinale a opção correta.
I. Para os testes de controles, uma taxa de desvio da amostra inesperadamente alta leva a um aumento excessivo no risco identificado de distorção relevante, ainda que sejam obtidas evidências adicionais seguras de auditoria que comprovem a avaliação inicial.
II. No caso de testes de detalhes, a distorção projetada mais a distorção anômala, quando houver, é a melhor estimativa do auditor de distorção na população.
III. Quanto mais próximo o somatório da distorção projetada e da distorção anômala estiver da distorção tolerável, mais provável será que a distorção real na população exceda a distorção tolerável.
Quais estão corretas?
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que, durante o planejamento de um trabalho de auditoria, o auditor tenha identificado deficiências relevantes nos controles internos relacionados à autorização de compras e ao registro de fornecedores, avaliando como elevado o risco de controle nessa área. Nesse caso, é correto afirmar que, em razão dessa avaliação, decidiu‑se aumentar o tamanho da amostra e ampliar os testes substantivos aplicados às transações e aos saldos correspondentes, sob o entendimento de que essa ampliação reduziria o risco de controle identificado.
A NBC TA 530, correlata à norma internacional ISA 530, trata do uso de amostragem na auditoria independente e interna. No contexto do setor público, especialmente em órgãos de grande capilaridade e volume de transações, como a Força Aérea Brasileira (FAB), a amostragem é uma ferramenta indispensável para a viabilidade dos trabalhos de asseguração.
A norma define amostragem em auditoria como a aplicação de procedimentos a menos de 100% dos itens de uma população relevante para fins de auditoria, de maneira que todas as unidades de amostragem tenham a mesma chance de serem selecionadas, proporcionando uma base razoável para o auditor concluir sobre toda a população.
Um Contador da Aeronáutica foi designado para realizar um teste de detalhes (teste substantivo) sobre o saldo da conta de "Estoques de Peças de Reposição de Aeronaves", que possui um valor contábil total de R$ 500 milhões, composto por milhares de itens individualizados. Dada a impossibilidade técnica de examinar 100% dos itens em tempo hábil, o auditor optou pela utilização de amostragem estatística.
Após definir a população e a unidade de amostragem, o auditor selecionou os itens, aplicou os procedimentos de auditoria e avaliou os resultados. Sua conclusão, baseada unicamente na amostra, foi de que o saldo da conta estava registrado corretamente e não continha distorções relevantes.
No entanto, uma auditoria posterior e exaustiva (censo) revelou que, na realidade, havia uma distorção materialmente relevante no saldo total da conta de estoques que não foi detectada pela amostra do auditor original.
Considerando o disposto na NBC TA 530 – Amostragem em Auditoria, a situação descrita evidencia a materialização do risco de
I. Estratificou os dados, ou seja, dividiu uma população em subpopulações, cada uma sendo um grupo de unidades de amostragem com características semelhantes (geralmente valor monetário).
II. Levou em consideração, ao definir a amostra de auditoria, a finalidade do procedimento e as características da população da qual será retirada tal amostra.
III. Selecionou itens para a amostragem de forma que cada unidade de amostragem da população não tivesse a mesma chance de ser selecionada.
Está correto o que se afirma em
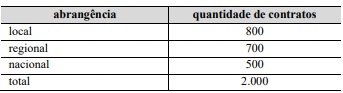
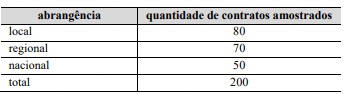
A partir das informações apresentadas na situação hipotética precedente, julgue o item a seguir.
A fração amostral global é igual a 0,1 nessa situação.
A partir das informações apresentadas na situação hipotética precedente, julgue o item a seguir.
Nesse plano amostral, a unidade amostral corresponde a cada tipo de abrangência do fornecedor (local, regional ou nacional).
A partir das informações apresentadas na situação hipotética precedente, julgue o item a seguir.
A alocação amostral nesse caso é proporcional ao tamanho dos estratos.

 Conheça nossos planos