Questões de Concurso
Sobre governança no setor público em auditoria governamental
Foram encontradas 113 questões


Acerca da governança no setor público, julgue o próximo item.
A estrutura de governança e a alta administração devem
estabelecer uma estreita relação de dependência e
subordinação, com vistas ao alinhamento da tomada de
decisões em prol da maior eficiência da organização.
A alta administração deve estabelecer um tom apropriado no topo que influencie positivamente a consciência de controle do pessoal da entidade sendo a base para todos os outros componentes dos controles internos.
RAMOS, Michael J. How to comply with Sarbanes-Oxley section 404: assessing the effectiveness of internal control. John Wiley & Sons, 2006.
Esse trecho se refere ao componente de
No contexto desse modelo, quando se fala do relacionamento entre o órgão de governança e a auditoria interna, entende-se que o papel do primeiro em relação à segunda é bem definido por atividades ligadas a:
Com base no texto, é correto afirmar que as instâncias externas de governança são
Ao avaliar este atributo no âmbito das políticas públicas, o auditor deve ter em mente que:
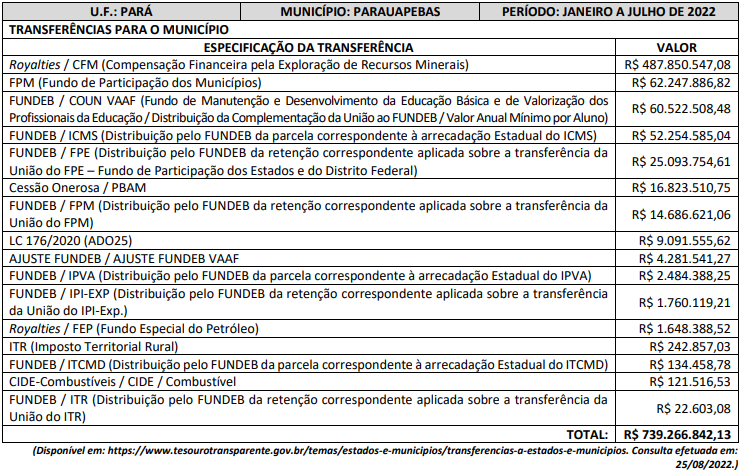
Em pesquisa aos dados abertos a qualquer interessado, no sítio oficial mencionado no quadro anterior, é possível acompanhar os valores de repasses efetuados a qualquer município brasileiro. O volume de recursos repassados, a exemplo do anteriormente exposto, é parte do orçamento administrado pelos gestores públicos democraticamente eleitos e justificam a necessidade de controle interno por parte do Poder Legislativo e do Poder Executivo municipal. Ciente da importância e da responsabilidade dos servidores incumbidos de responder pelo controle interno, analise as afirmativas a seguir.
I. A base legal para implementação do Sistema de Controle Interno na Administração Pública encontra-se na Constituição da República Federativa do Brasil e na Lei de Responsabilidade Fiscal.
II. Para implementação do Sistema de Controle Interno na Administração Pública, faz-se necessário, preliminarmente, conhecer a base legal; institucionalizar a função; identificar profissional adequado para coordenação; e superar barreiras internas e externas.
III. Sistema de Controle Interno, em âmbito municipal, é um conjunto de normas, atividades, procedimentos, métodos, rotinas, bem como de unidades da estrutura organizacional da Administração Pública municipal com atuação articulada, visando o controle da gestão administrativa.
IV. Quanto à natureza dos controles internos, existem os controles formais que são projetados para assegurar a observância à legislação e às normas disciplinares numa organização estatal e os controles substantivos que são projetados para garantir a eficiência e a eficácia na aplicação dos recursos, em termos quantitativos e qualitativos. Além desses existem, ainda: Controles Preventivos ou Prévios, Controles Detectivos ou Concomitantes e Controles Corretivos ou Posteriores.
Está correto o que se afirma em
I. O compliance aponta para a previsibilidade do risco. II. O compliance evita o risco da integridade. III. O compliance pode ser entendido como um sistema de gestão.
verifica-se que está(ão) correta(s)
( ) São princípios da boa governança, devendo ser seguidos pelos órgãos e entidades do Poder Executivo Federal: integridade, responsabilidade e transparência. ( ) Um trabalho de auditoria termina com a emissão do relatório, uma vez que o monitoramento da implementação das recomendações compete exclusivamente ao controle externo. ( ) Define-se risco como a possibilidade de ocorrência de um evento que venha a ter impacto no cumprimento dos objetivos. ( ) A responsabilidade por estabelecer, manter, monitorar e aperfeiçoar os controles internos da gestão é exclusiva da auditoria interna da organização. ( ) A governança no setor público compreende essencialmente os mecanismos de liderança, estratégia e controle postos em prática para avaliar, direcionar e monitorar a atuação da gestão, com vistas à condução de políticas públicas e à prestação de serviços de interesse da sociedade.
Coluna 1
1. Risco 2. Governança 3. Gerenciamento de riscos
4. Risco residual 5. Política de gestão de riscos 6. Accountability 7. Risco inerente
8. Governança no setor público
Coluna 2
( ) Risco a que uma organização está exposta após a implementação de ações gerenciais para o tratamento do risco.
( ) Conjunto de procedimentos adotados pelas organizações públicas e pelos indivíduos que as integram que evidenciam sua responsabilidade por decisões tomadas e ações implementadas, incluindo a salvaguarda de recursos públicos, a imparcialidade e o desempenho das organizações. ( ) Declaração de intenções e diretrizes gerais de uma organização relacionadas à gestão de riscos. ( ) Risco a que uma organização está exposta sem considerar quaisquer ações gerenciais que possam reduzir a probabilidade de sua ocorrência ou seu impacto. ( ) Compreende essencialmente os mecanismos de liderança, estratégia e controle postos em prática para avaliar, direcionar e monitorar a atuação da gestão, com vistas à condução de políticas públicas e à prestação de serviços de interesse da sociedade. ( ) Combinação de processos e estruturas implantadas pela alta administração, para informar, dirigir, administrar e monitorar as atividades da organização, com o intuito de alcançar os seus objetivos. ( ) Possibilidade de ocorrência de um evento que venha a ter impacto no cumprimento dos objetivos. ( ) Processo para identificar, avaliar, administrar e controlar potenciais eventos ou situações, para fornecer razoável certeza quanto ao alcance dos objetivos da organização.
A respeito de divulgação de informações por parte das empresas, julgue o item a seguir.
Segundo a Orientação Técnica CPC 9 — Relato Integrado,
são seis as categorias de estoques de valor que aumentam,
diminuem ou se transformam por meio de atividades e
produtos da organização: financeiro, manufaturado,
intelectual, humano, social e de relacionamento, e natural;
porém nem todas são igualmente relevantes e aplicáveis a
todas as organizações.
Tais deficiências podem se referir:
A equipe pode:
I As instâncias externas de governança são responsáveis pela fiscalização, pelo controle e pela regulação, desempenhando importante papel na promoção da governança das organizações públicas, sendo o Tribunal de Contas da União um exemplo dessas estruturas.
II As instâncias externas de apoio à governança realizam a comunicação entre partes interessadas internas e externas à administração bem como auditorias internas que avaliam e monitoram riscos e controles internos, sendo a ouvidoria um exemplo típico dessa estrutura.
III As instâncias internas de governança são responsáveis por definir ou avaliar a estratégia e as políticas bem como monitorar a conformidade e o desempenho destas. Também são responsáveis por garantir que a estratégia e as políticas formuladas atendam ao interesse público, servindo de elo entre principal e agente.
IV As instâncias internas de apoio à governança são responsáveis pela avaliação, pela auditoria e pelo monitoramento independente e, nos casos em que as disfunções são identificadas, pela comunicação dos fatos às instâncias superiores de governança, sendo as auditorias independentes um exemplo típico dessas estruturas.
Assinale a opção correta.
I. A atividade de auditoria tem por foco principal a prevenção e a repressão de fraudes.
II. No setor público, a avaliação de riscos deve estar em sintonia com o princípio da eficiência, buscando evitar danos para o patrimônio público.
III. A transparência e a prestação de contas são vistas como princípios fundamentais da governança corporativa contemporânea.
Assinale:

 Conheça nossos planos