Questões de Concurso
Sobre finalidade, objetivo e abrangência em auditoria governamental
Foram encontradas 123 questões


I. A auditoria de conformidade tem por objeto verificar a observância das normas e a legalidade dos atos de gestão.
II. A auditoria operacional tem por finalidade a certificação das demonstrações contábeis quanto à sua fidedignidade e exatidão.
III. A auditoria operacional examina a economicidade, a eficiência e a eficácia da gestão dos recursos públicos.
Está CORRETO o que se afirma em:
Em relação aos tipos e classificações da auditoria, ao seu objeto e a seus objetivos, bem como à natureza e às fases do processo de auditoria, julgue o item seguinte.
Na auditoria interna governamental, a avaliação dos controles internos atém-se aos aspectos financeiros e orçamentários, não se estendendo aos processos de auditoria financeira, como governança e gestão de riscos.
Julgue o item a seguir, acerca de noções de governança corporativa, bem como conceitos, aplicação e papel da auditoria.
A governança corporativa em instituições públicas envolve os relacionamentos entre acionistas, diretoria e conselho de administração, sem abranger órgãos de controle, como os de auditoria interna e externa.
(__)A auditoria de conformidade tem por objetivo verificar a observância das normas legais e regulamentares aplicáveis, avaliando se os atos de gestão foram praticados em conformidade com o ordenamento jurídico vigente.
(__)A auditoria operacional, no âmbito do setor público, restringe-se à verificação de registros contábeis e à conferência de saldos financeiros, não abrangendo a avaliação de eficiência, eficácia e efetividade das ações governamentais.
(__)A auditoria de desempenho operacional avalia se os programas e ações governamentais estão alcançando os objetivos pretendidos com economicidade, eficiência, eficácia e efetividade.
(__)Os Tribunais de Contas exercem função de controle externo sobre a administração pública, realizando auditorias governamentais que abrangem a fiscalização contábil, financeira, orçamentária, operacional e patrimonial.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
Considerando os fundamentos da auditoria do setor público e os instrumentos de fiscalização, julgue o item a seguir.
A auditoria do setor público cumpre papel essencial na governança democrática, pois fornece informações independentes e baseadas em evidências sobre a gestão de recursos públicos, visando aumentar o grau de confiança dos cidadãos e demais usuários previstos nos relatórios da administração pública.
Acerca do conceito, da finalidade, dos objetivos, da abrangência e da atuação da auditoria governamental, julgue o item a seguir.
A auditoria governamental, ao avaliar a conformidade de atos e fatos administrativos com a legislação aplicável, limita-se à verificação da legalidade, não sendo parte de seu escopo a análise de aspectos de economicidade, eficácia e eficiência.
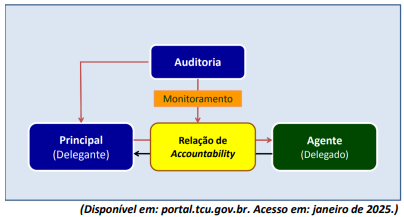
O “conflito de agência” aparece quando o bem-estar de uma parte (denominada principal) depende das decisões tomadas por outra parte (denominada agente). “Agente” é a parte responsável pela gestão do patrimônio do “principal”. O “agente” recebe uma delegação de recursos e de poderes, e tem, por dever dessa delegação, que gerenciar tais recursos e exercer tais poderes mediante estratégias e ações para atingir objetivos, com uma obrigação constante de prestar contas para quem lhe fez a delegação. Tendo por base a figura e os conceitos disponibilizados e devidamente explicados anteriormente, quanto ao sistema de controle governamental – visão geral; criação e atribuições; e formas de controle interno e de auditoria de controle interno, analise as afirmativas a seguir.
I. O “conflito de agência” influenciou decisivamente o surgimento das funções de controle interno e de auditoria, bem como o desenvolvimento dessas funções como instrumentos de monitoramento das relações de accountability (responsabilização), sobretudo em função de distanciamento entre o “principal” e o gestor do patrimônio, do crescimento econômico, do patrimônio administrado, do aumento da complexidade e da regulação dos negócios.
II. Auditoria é um instrumento de governança para reduzir “conflitos de agência”. É um mecanismo do “agente”, não do “principal”.
III. Na administração pública, o “principal”, ao fazer uma delegação de recursos e de poderes, busca na confirmação de um terceiro (controlador interno e auditor de controle interno), que deve agir de forma independente e imparcial, a asseguração de que tais recursos estão sendo geridos mediante estratégias e ações adequadas para atingir os objetivos regularmente estabelecidos.
Está correto o que se afirma em
Acerca dos tipos de auditoria governamental, sua finalidade e sua abrangência, julgue o item a seguir.
A auditoria governamental restringe-se à fiscalização de receitas públicas, não lhe cabendo acompanhar a renúncia de receitas ou benefícios fiscais concedidos pelo governo.
Acerca dos tipos de auditoria governamental, sua finalidade e sua abrangência, julgue o item a seguir.
Uma das finalidades da auditoria governamental é assegurar a legalidade e a transparência na aplicação dos recursos públicos, além de contribuir para a melhoria contínua da administração pública.
Acerca dos tipos de auditoria governamental, sua finalidade e sua abrangência, julgue o item a seguir.
O objetivo da auditoria de demonstrações contábeis é verificar se as informações financeiras refletem adequadamente a posição patrimonial e o desempenho da entidade.

 Conheça nossos planos