Questões de Concurso Sobre análise de balanços
Foram encontradas 3.852 questões


A Demonstração do Fluxo de Caixa é composta por quatro grandes grupos de informações, separados conforme as funções dos recursos da empresa: ________________, reunindo todos os recursos com liquidez imediata; _________________, reunindo todos os recursos inerentes à atividade-fim da organização; ___________________, reunindo os valores normalmente transacionados nas contas de ativo imobilizado do ativo não circulante do balanço de patrimonial; e, por fim, ______________________ reunindo os valores captados no mercado, dos sócios ou acionistas e de terceiros, para financiar as atividades da empresa, incluindo os custos do capital próprio.
As palavras que completam CORRETAMENTE essas lacunas são:
Considere a DRE – Demonstração De Resultado Do Exercício - da empresa Alpha:
DEMONSTRAÇÃO DE RESULTADOS DO EXERCÍCIO | |||
DRE |
Ano 1 |
Ano 2 |
Ano 3 |
Receita Operacional Líquida |
85.000 |
100.000 |
155.000 |
(-) Custo da Mercadoria Vendida |
80.000 |
75.000 |
100.000 |
Lucro/Prejuízo Bruto |
5.000 |
25.000 |
55.000 |
(-) Despesas Operacionais |
48.000 |
23.000 |
35.000 |
Lucro/Prejuízo Operacional |
-43.000 |
2.000 |
20.000 |
(+) Resultado não Operacional |
500 |
100 |
300 |
Lucro/Prejuízo antes imposto |
-43.500 |
1.900 |
19.700 |
(-) Provisão Impostos |
0 |
800 |
2.400 |
LUCRO/PREJUÍZO LÍQUIDO |
-43.500 |
1.100 |
17.300 |
Analise as alternativas a seguir e assinale a alternativa CORRETA:
Indica o desempenho econômico global das aplicações de recursos de uma empresa em seus ativos. Evidencia o percentual de geração de lucro líquido de um determinado período em relação ao ativo total do período de apuração do lucro. Quanto maior, melhor.
O texto acima refere-se a qual dos indicadores de lucratividade? Assinale a alternativa CORRETA:
Os indicadores financeiros permitem comparar e investigar os relacionamentos entre as diferentes partes das informações financeiras. A respeito dos indicadores de liquidez, analise as afirmações a seguir:
I. O indicador de liquidez corrente mede os recursos disponíveis para liquidar os objetivos de longo prazo.
II. O estoque é o ativo circulante menos líquido, assim, ao se excluir o estoque da análise de liquidez de curto prazo, tem-se a liquidez seca.
III. Os índices de liquidez buscam medir a capacidade da empresa no longo prazo.
IV. Uma empresa com o indicador de liquidez corrente menor que 1 está em uma situação ótima, visto que seus lucros são elevados.
É CORRETO o que se afirmar em:
Com base na demonstração abaixo, assinale a opção CORRETA, que apresenta, respectivamente, liquidez corrente, liquidez seca, liquidez imediata e liquidez geral.
Balanço Patrimonial (em reais)
ATIVO |
Cia Gama |
PASSIVO |
Cia Gama |
Ativo Circulante |
530.000,00 |
Passivo Circulante |
160.000,00 |
Caixa e Equivalentes |
80.000,00 |
Fornecedores |
100.000,00 |
Clientes |
200.000,00 |
Tributos a Pagar |
50.000,00 |
Estoques |
250.000,00 |
Empréstimos |
0,00 |
Dividendos a Pagar |
10.000,00 |
||
Ativo Não Circulante |
100.000,00 |
Passivo Não Circulante |
200.000,00 |
Ativo Realizável a Longo Prazo |
0,00 |
||
Investimentos |
0,00 |
Empréstimos |
200.000,00 |
Imobilizado |
100.000,00 |
Patrimônio Líquido |
270.000,00 |
Terrenos |
100.000,00 |
Capital Social |
200.000,00 |
Máquinas |
0,00 |
Reserva de Lucros |
70.000,00 |
Depreciação |
0,00 |
||
Total do Ativo |
630.000,00 |
Total do Passivo |
630.000,00 |
Os fundamentos conceituais para elaboração das Demonstrações Contábeis estão atualmente contidos na NBC TG – Estrutura Conceitual, do Conselho Federal de Contabilidade. Com base no referido documento, é correto afirmar que ativo é ___________ controlado ________ pela entidade em decorrência de eventos passados. Assinale a alternativa que correta e sequencialmente preenche as lacunas.
IMPORTANTE! Para resolver as próximas OITO questões, considere as informações a seguir.
• Em 31/12/2023, a Cia. Alpha and Omega possuía um Índice de Liquidez Corrente de 1,25 e um Índice de Endividamento Geral de 0,60.
• Na mesma data, seu Ativo era assim constituído:
O Ativo Não-Circulante era composto de Ativo Realizável a Longo Prazo: 400.000,00; Investimentos: 200.000,00; e Imobilizado: 600.000,00.
O Ativo Circulante era composto pelos subgrupos: Disponibilidades: 400.000,00; Clientes: 300.000,00; e Estoques: 200.000,00.
• No exercício de 2023 a empresa apresentou as seguintes contas de resultado: Receita Líquida de Vendas: 700.000,00; Custo das Mercadorias Vendidas: 320.000,00; e Lucro Líquido: 140.000,00.
Diante das informações apresentadas, assinale a alternativa que indica a Margem Líquida de Vendas obtida pela Cia. Alpha and Omega no exercício de 2023.
IMPORTANTE! Para resolver as próximas OITO questões, considere as informações a seguir.
• Em 31/12/2023, a Cia. Alpha and Omega possuía um Índice de Liquidez Corrente de 1,25 e um Índice de Endividamento Geral de 0,60.
• Na mesma data, seu Ativo era assim constituído:
O Ativo Não-Circulante era composto de Ativo Realizável a Longo Prazo: 400.000,00; Investimentos: 200.000,00; e Imobilizado: 600.000,00.
O Ativo Circulante era composto pelos subgrupos: Disponibilidades: 400.000,00; Clientes: 300.000,00; e Estoques: 200.000,00.
• No exercício de 2023 a empresa apresentou as seguintes contas de resultado: Receita Líquida de Vendas: 700.000,00; Custo das Mercadorias Vendidas: 320.000,00; e Lucro Líquido: 140.000,00.
De acordo com os dados dispostos, assinale a alternativa que evidencia o valor aproximado do Índice de Liquidez Imediata da entidade em 31/12/2023.
IMPORTANTE! Para resolver as próximas OITO questões, considere as informações a seguir.
• Em 31/12/2023, a Cia. Alpha and Omega possuía um Índice de Liquidez Corrente de 1,25 e um Índice de Endividamento Geral de 0,60.
• Na mesma data, seu Ativo era assim constituído:
O Ativo Não-Circulante era composto de Ativo Realizável a Longo Prazo: 400.000,00; Investimentos: 200.000,00; e Imobilizado: 600.000,00.
O Ativo Circulante era composto pelos subgrupos: Disponibilidades: 400.000,00; Clientes: 300.000,00; e Estoques: 200.000,00.
• No exercício de 2023 a empresa apresentou as seguintes contas de resultado: Receita Líquida de Vendas: 700.000,00; Custo das Mercadorias Vendidas: 320.000,00; e Lucro Líquido: 140.000,00.
Diante das informações apresentadas, assinale a alternativa que evidencia o valor aproximado do Retorno sobre o Ativo (ROA) da Cia. Alpha and Omega no exercício de 2023.
As notas explicativas são obrigatórias para as empresas que são companhias abertas, e são um complemento das demonstrações contábeis. Compõem um conjunto de documentos publicados pelas empresas, sendo previstas na Lei das Sociedades por Ações. Nesse sentido, sobre as notas explicativas, é CORRETO afirmar que:
I. Evidencia se os recursos financeiros aplicados no Ativo Circulante e no Ativo Realizável a Longo Prazo são suficientes para cobrir as obrigações totais.
II. Revela a capacidade financeira líquida da empresa para cumprir os compromissos de curto prazo.
III. Revela a capacidade financeira da empresa para cumprir os seus compromissos de curto prazo.
IV.Revela a capacidade de liquidez imediata da empresa para saldar seus compromissos de curto prazo.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Os indicadores de liquidez visam medir a capacidade de pagamento de uma empresa.
Nesse contexto, analise o quadro abaixo, que apresenta os valores extraídos do balanço da empresa
Alpha, encerrado em 31/12/2023:
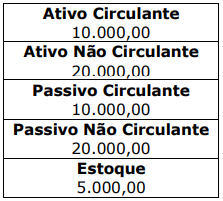
Com base somente nos valores informados no quadro, qual é o Indicador de Liquidez Corrente?
Se analisarmos a relação entre variantes e poder de crescimento de uma empresa, teremos que os índices de liquidez imediata e corrente são únicos e suficientes para avaliar completamente a capacidade de pagamento de curto prazo de uma empresa.
Os índices de liquidez, como parte da Análise por Quocientes, são utilizados para avaliar a capacidade da empresa de cumprir suas obrigações financeiras no curto e longo prazo. Eles comparam os ativos circulantes e realizáveis de longo prazo com os passivos circulantes e exigíveis de longo prazo, fornecendo insights sobre a saúde financeira da empresa em relação às suas obrigações.
Manter um alto volume de disponibilidades (caixa, bancos em conta movimento) é uma prática vantajosa para a maioria das empresas, independentemente do ramo de atividade.
Em relação ao índice de liquidez corrente (ILC), podemos compreender que ele é expresso pela relação entre o Ativo Circulante (AC) e o Passivo Circulante (PC). Um valor acima de 1 indica uma situação favorável, onde os recursos de curto prazo são suficientes para cobrir as obrigações de curto prazo.
O índice de liquidez imediata (ILI) é calculado dividindo as disponibilidades pela soma do Passivo Circulante. Isso revela a capacidade imediata da empresa em saldar suas dívidas de curto prazo com os recursos disponíveis, como caixa, bancos em conta movimento e aplicações de liquidez imediata.

 Conheça nossos planos