Questões de Concurso Sobre análise de balanços
Foram encontradas 3.852 questões


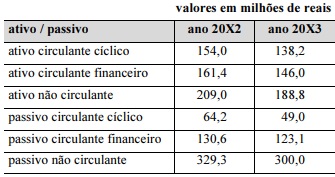
Com base nessas informações, julgue o item a seguir.
Enquanto, na empresa, a necessidade de capital de giro
cresce expressivamente no biênio, sua disponibilidade de
capital de giro é decrescente.

O índice da margem de contribuição é de 30%.
A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas.
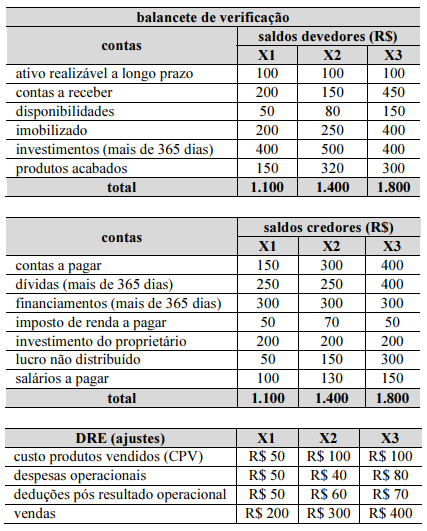
Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.
• A conta “contas a pagar” é para fornecedores.
• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.
• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).
• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.
• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).
• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).
• Não é exigido cálculo para apurar a eficiência requerida na
análise avançada, ou seja, não é necessário levantar as médias
(ativo médio, patrimônio líquido médio etc.), salvo quando a
fórmula-padrão original assim o exigir (por
exemplo, 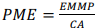 = 365, em que PME representa o
prazo médio de estocagem, EMMP, o estoque médio de
matéria-prima, e CA, o consumo anual).
Uma sociedade empresária apresentou as seguintes informações referentes aos exercícios sociais findos em 31/12/2022 e 31/12/2023.
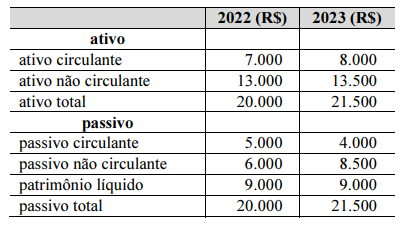
Com base nessas informações, e considerando as técnicas de análise das demonstrações contábeis, assinale a opção correta.
Em relação a este indicador, analise as contas a seguir, que estavam no ativo circulante da sociedade empresária, em seu balanço patrimonial:
I. Estoques. II. Clientes. III. Despesas antecipadas.
No cálculo do índice de liquidez seca, o analista deve desconsiderar o saldo de
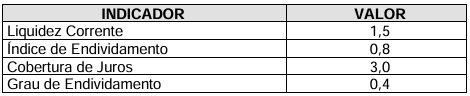
Com base nos indicadores apresentados, qual é a situação financeira mais provável do município?

em que ke= custo do capital próprio; kd= custo da dívida; CP é o valor do capital próprio e D, o valor da Dívida, com V = CP+D.
Assim, tem-se que
Para tanto, os princípios de Finanças Corporativas sinalizam como variável chave a ser considerada o custo do capital, que pode ser aferido a partir da(o)
Sobre esse tema, assinale a afirmativa correta.
Para aumentar o EVA no curto prazo, a sociedade empresária deve
Aplicação financeira (720 dias):.......................................R$90.000; Clientes (90 dias): ............................................................R$62.000; Contas a pagar (60 dias): .................................................R$60.000; Disponibilidades: .............................................................R$50.000; Fornecedores (370 dias): ...............................................R$100.000; Móveis e utensílios usados no próprio negócio:................115.000; Salários antecipados (30 dias): ........................................R$22.000.
No segundo trimestre, todos os ativos aumentaram em 20% e os passivos aumentaram em 10%.
Do primeiro para o segundo trimestre, o indicador de liquidez geral variou, aproximadamente,
Situação hipotética para as questões 46 e 47.
Em 31/12/2023, a Cia. Radamés registrava um patrimônio líquido de R$ 750.000, após os procedimentos de encerramento do exercício e da apuração do resultado. Na mesma data, seu ativo total representava três vezes esse valor, sendo que o ativo não circulante era de R$ 1.800.000.
Por fim, sabe-se que 20% dos capitais de terceiros eram exigíveis no curto prazo.
De acordo com os dados, é correto afirmar que o índice de liquidez corrente da Cia. Radamés, em 31/12/2023, era de
Em relação à análise por indicadores contábeis, assinale a alternativa correta.
“Suponhamos que você compre uma casa velha por $25.000 e gaste outros $25.000 com pintores, encanadores e tudo o mais para reformá-la. Seu investimento total é de $50.000. Quando o trabalho estiver terminado, você coloca a casa à venda novamente e descobre que ela vale $60.000. O valor de mercado ($60.000) excede ao custo ($50.000) em $10.000. O que aconteceu é que você agiu como um administrador e reuniu ativo imobilizado (uma casa), mão de obra (encanadores, carpinteiros e outros) e material (carpetes, tintas e assim por diante). O resultado líquido é que você criou $10.000 de valor. Em outras palavras, esses $10.000 são o valor agregado pela administração”.
(ROSS, Stephen A.; WESTERFIELD, Randolph W.; JORDAN, Bradford D.; LAMB, Roberto. Fundamentos de Administração Financeira. 9. ed. Porto Alegre: AMGH, 2013.)
Os _______________ medem a velocidade com que várias contas se transformam em vendas ou caixa. Quanto mais rápido certos itens de ativo e passivo giram dentro do exercício contábil, a um determinado volume de operações, melhor está sendo a administração desses itens.
Aa palavras que completam CORRETAMENTE essa lacuna são:
A Demonstração de Origens e Aplicações de Recursos – DOAR, também chamada de Quadro de Fontes e Usos, procurava estabelecer de onde vêm os recursos financeiros utilizados na empresa e aonde foram aplicados, ou seja, qual seu destino. A DOAR, apesar de extremamente rica em termos informativos, era de difícil compreensão pelo mercado. Assim, a partir da Lei n.º 11.638/2007, que alterou a Lei n.º 6.404/76, a divulgação obrigatória da DOAR foi substituída pela:
“A exigência de elaboração e publicação das demonstrações financeiras depende de uma série de fatores, como porte da empresa, natureza, constituição jurídica (empresas constituídas na forma de sociedade por ações, abertas ou fechadas, ou por quotas de responsabilidade limitada), setor ou país em que está alocada. De maneira geral, há basicamente quatro demonstrações financeiras preparadas por empresas com fins lucrativos: o balanço patrimonial, a demonstração do resultado do exercício, a demonstração das mutações do patrimônio líquido e a demonstração dos fluxos de caixa”.
(SALOTTI, Bruno Meirelles et al. Contabilidade financeira. São Paulo: Atlas, 2019.)
A respeito das quatro demonstrações, associe as duas colunas.
1 - Balanço patrimonial.
2 - Demonstração do resultado do exercício.
3 - Demonstração das mutações do patrimônio líquido.
4 - Demonstração dos fluxos de caixa.
( ) Demonstra como está estruturado o patrimônio da entidade, se esta possui recursos suficientes para saldar suas dívidas, gerar benefícios futuros, e se está captando recursos de maneira equilibrada.
( ) É composta por receitas (o que a entidade ganha) e despesas (o que a entidade consome), mostrando o desempenho obtido em determinado período. Apresenta se a entidade vem gerando resultado positivo ou negativo, bem como qual a natureza dos ingressos de recursos na entidade (receitas).
( ) Por meio dela, o usuário pode identificar, por exemplo: políticas de constituição de reservas utilizadas pela organização; políticas de aumento (ou redução) de capital social e distribuição de dividendos; comportamento dos prejuízos acumulados, quando existentes.
( ) Apresenta as entradas e as saídas de caixa derivadas das atividades operacionais, das atividades de financiamento e das atividades de investimento ao longo de um período.
A sequência CORRETA dessa associação é:

 Conheça nossos planos