Questões de Concurso Sobre índices de rentabilidade em análise de balanços

Foram encontradas 334 questões

Q302319 Análise de Balanços
Analisando o Balanço Patrimonial de uma companhia, o analista financeiro fez as seguintes anotações:

• Retorno sobre o ativo 40%
• Retorno sobre o capital próprio 52%
• Retorno sobre o capital de terceiros gerador dos encargos 22%

Considerando-se exclusivamente as anotações do analista e a boa técnica de análise das demonstrações contábeis, o Grau de Alavancagem Financeira (GAF) da companhia analisada é
Alternativas
Q2214056 Análise de Balanços
Considerando os saldos apresentados no balancete da questão anterior, assinale a alternativa que apresenta a Rentabilidade do Ativo. 
Alternativas
Q1664396 Análise de Balanços

Em 31/12/2011, o livro Razão da Empresa Comercial Ltda. apresentava as seguintes contas integrais e respectivos saldos (valores em R$):


Banco c/ movimento.................................... 12.000

Duplicatas a Pagar...................................... 60.000

Aplicações Financeiras............................... .51.000

Empréstimos Bancários............................. 150.000

Imóveis para Renda..................................... 24.000

Mercadorias................................................ 84.000

Duplicatas a Receber................................. 150.000

Capital Social............................................ 100.000

Móveis e Utensílios.................................... 78.000

Adiamentos a Sócios.................................... 6.000

Lucros/Prejuízos Acumulados..................... 36.000

ICMS a Recolher......................................... 18.000

Reserva de Lucros....................................... 26.000

Salários a Pagar............................................ 15.000


Para a elaboração do balanço patrimonial do exercício, dentre os ajustes que, necessariamente, deverão ser efetuados, encontram-se os seguintes:

I- dos valores informados sobre créditos de clientes, 80% serão auferidos até o final do exercício subsequente;

II- 30% da dívida junto aos fornecedores terão seus vencimentos em março/2013;

III- da dívida bancária, 90% serão liquidados em junho/2012.


Após a realização desses ajustes, o Capital Circulante Líquido, implícito no balanço patrimonial, será igual a:

Alternativas
Ano: 2012 Banca: FCC Órgão: BANESE Prova: FCC - 2012 - BANESE - Técnico Bancário |
Q611249 Análise de Balanços

Instrução: Utilize as informações a seguir para responder a questão.


O índice de rentabilidade do capital próprio em 2011 foi, desprezando-se os valores a partir da segunda casa decimal da percentagem, igual a:
Alternativas
Q578545 Análise de Balanços
Como é estruturado o Balanço Patrimonial em relação a rentabilidade (no ativo) e vencimentos (no passivo)?
Alternativas
Q444868 Análise de Balanços
Os dados abaixo servirão de base para a questão.

imagem-003.jpg

Correlacionando 2010 com 2009 e 2011 com 2010, respectivamente, é correto afirmar que o Grau De Imobilização dos Capitais Próprios, em termos numéricos, manteve a mesma tendência
Alternativas
Q287699 Análise de Balanços
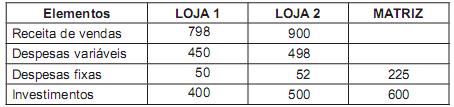
Uma empresa comercial apresentou as seguintes informações sobre o desempenho de sua rede de lojas:

Imagem 022.jpg


Considerando exclusivamente as informações apresentadas pela empresa, a taxa de retorno total das filiais, em percentual, é

Alternativas
Q277302 Análise de Balanços
Considere os Balanços Patrimoniais e a Demonstração de Resultados de uma empresa (K), publicados em 31 de março de 2012, em milhares de reais, para responder à questão.

Imagem 011.jpg

Qual é a taxa percentual aproximada de Retorno sobre o Ativo Total (ROA) da empresa K?

Alternativas
Q255969 Análise de Balanços
As informações abaixo referem-se aos dados do balanço
patrimonial preparado para análise de uma empresa hipotética.

• ativo circulante: R$ 400;
• ativo não circulante: R$ 200;
• passivo circulante: R$ 300;
• passivo não circulante: R$ 300.

O capital social dessa empresa soma R$ 100 e o ativo realizável a
longo prazo, R$ 50. Sabe-se, também, que o lucro líquido no
período somou R$ 30 e o giro do ativo dessa empresa foi igual a 3.
Com base nessas informações, julgue os próximos itens.

A lucratividade das vendas foi superior a 2%.

Alternativas
Q233645 Análise de Balanços
Numa empresa, que levanta periodicamente o índice de alavancagem financeira, foram apurados os seguintes indicadores:

• custo da dívida (CD) 8,0 %
• retorno sobre o ativo (RsA) 12,5 %
• retorno sobre o patrimônio líquido (RsPL) 14,0 %
• alíquota do imposto de renda 25,0%

Com base exclusivamente nas informações acima, o Grau de Alavancagem Financeira (GAF) da empresa foi de
Alternativas
Q232588 Análise de Balanços

Os dados abaixo servirão de base para as questões 63 até 65.
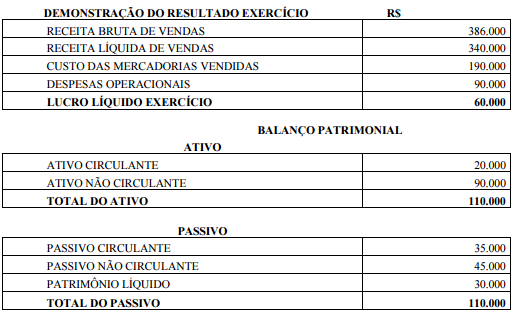


Ainda com base nas mesmas informações, pode-se afirmar que a remuneração dos capitais próprios e rentabilidade do ativo são, respectivamente
Alternativas
Ano: 2011 Banca: CESGRANRIO Órgão: FINEP
Q1220367 Análise de Balanços
Ao examinar o balanço patrimonial de uma empresa, no final do ano, constatou-se que a razão (Ativo Permanente) / (Patrimônio Líquido + Dívidas de Longo Prazo) era igual 1,7. 
Esse fato indica que a empresa
Alternativas
Q811935 Análise de Balanços

Relacione o Indicador Econômico Financeiro descrito na primeira coluna com exemplos de indicadores na segunda coluna e, em seguida, assinale a opção CORRETA.

(1) Indicadores de Capacidade de Pagamento

(2) Indicadores de Atividade

(3) Indicadores de Rentabilidade


( ) Liquidez Corrente, Liquidez Seca, Liquidez Imediata, Liquidez Geral e Endividamento.

( ) Prazo Médio de Recebimento, Prazo Médio de Pagamento, Giro de Estoques, Giro do Ativo Total.

( ) Margem Operacional sobre Vendas, Margem Líquida sobre Vendas, Rentabilidade do Ativo Total e Rentabilidade do Patrimônio Líquido.

A sequência CORRETA é:

Alternativas
Q283370 Análise de Balanços
Entre os indicadores econômico-financeiros abaixo, qual se relaciona à rentabilidade da empresa?

Alternativas
Q250886 Análise de Balanços
A taxa interna de retorno, ou a TIR, é uma medida popular utilizada no orçamento de capital, bem como na medida de taxa de rentabilidade.

Por definição, a TIR é

Alternativas
Q213229 Análise de Balanços
Com o objetivo de analisar diversas Demonstrações Contábeis de um conjunto de empresas que solicitaram financiamento, ficou decidido que inicialmente, ser iam escolhidos apenas 3 indicadores, de talmaneira que fosse possível fazer uma espécie de ranking das empresas de acordo com sua situação geral e também que não se perdessem muitas horas de trabalho nessas anál ises preliminares.Aalternativa que apresenta indicadores que possibilitam avaliar a situação econômica e financeira das empresas, permitindo a partir dessa análise prévia descartar as empresas com menor potencial de pagamento dos financiamentos solicitados, é composta de indicadores:
Alternativas
Q200086 Análise de Balanços
Tratando-se de Orçamento de Capital, uma das técnicas clássicas utilizadas para análise de um projeto de investimento é a do Valor Presente Líquido (VPL). O VPL é obtido subtraindo-se o investimento inicial, do valor presente das entradas de caixa, descontadas a uma taxa definida pela empresa. A taxa utilizada para desconto das parcelas a serem trazidas a valor presente é relativa:

Alternativas
Q200043 Análise de Balanços
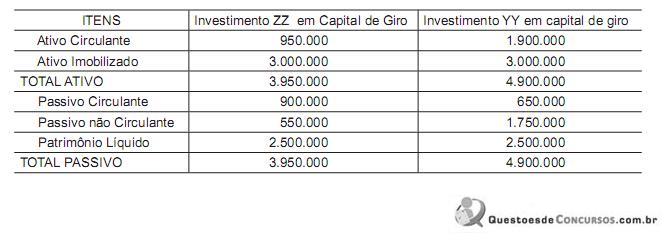
A Cia. Minesso S/A, realizando análise de investimentos em capital de giro, está estudando duas alternativas, conforme se observa abaixo.

Imagem 023.jpg

Além disso, sabe-se que:

• O custo de capital de curto prazo atinge 25%, e o de longo prazo atinge 35%.
• A empresa apresenta um lucro operacional bruto de R$ 800.000,00.
• A alíquota do IR é de 25%.

Considerando exclusivamente as informações acima, o retorno, em percentual, sobre o Patrimônio Líquido dos investimentos ZZ e YY, respectivamente, foi

Alternativas
Q156822 Análise de Balanços
Um possível indicador da rentabilidade de uma empresa é a razão entre o lucro líquido, depois do imposto de renda, e o(a)
Alternativas
Q156816 Análise de Balanços
O capital de giro necessário para uma empresa é o valor
Alternativas
Respostas
241: C
242: A
243: E
244: B
245: A
246: D
247: D
248: A
249: E
250: D
251: E
252: E
253: D
254: E
255: A
256: C
257: A
258: C
259: C
260: E