Questões de Concurso
Sobre índices de rentabilidade em análise de balanços
Foram encontradas 334 questões


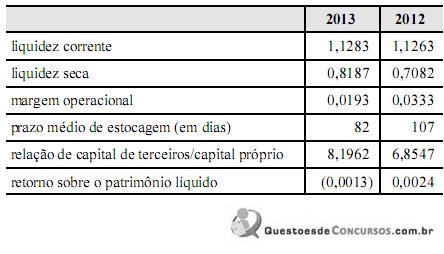
Com base na tabela acima, que apresenta o cálculo dos índices contábeis após o fechamento das demonstrações contábeis comparativas de determinada empresa em 31/12/2013, e na análise desses índices contábeis, assinale a opção correta.

Com base nas informações a seguir, da Cia de Doces Bom Gosto Ltda., responda à questão.

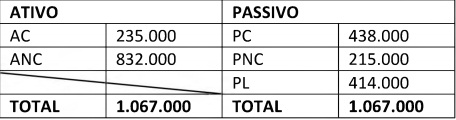
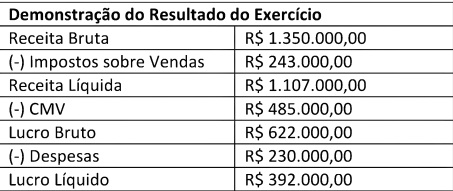
Com o auxílio do BP da questão 46 e da DRE a seguir, calcule o Giro do Ativo.
I. O grau do passivo oneroso sobre o ativo poderá ser maior ou menor que o grau de endividamento geral dependendo do comportamento das contas operacionais em relação às financeiras.
II. A liquidez corrente será maior que a liquidez imediata e a liquidez seca considerando a existência de valores nas contas de disponibilidades e de estoque para revenda.
III. A rentabilidade do capital próprio será igual à rentabilidade do ativo total na hipótese de situação líquida de propriedade total dos ativos.
Assinale:
Quando o custo do capital próprio for igual ao custo de capital de terceiros, o CMPC da empresa A será 40% maior do que o CMPC da empresa B.
Se, em determinado período, uma empresa apresentar rentabilidade de vendas igual a 2,7% e giro do patrimônio líquido igual a seis vezes, o retorno sobre o patrimônio líquido será inferior a 15% e as vendas líquidas representarão seis vezes o valor do patrimônio líquido.

( ) O índice alavancagem financeira apresenta o maior valor no ano de 2008, no qual houve prejuízo, demonstrado por todos os índices de lucratividade incluídos no relatório. ( ) O maior retorno sobre o Patrimônio Líquido é observado no ano de 2012 e o maior retorno sobre o ativo ocorreu em 2011, ao passo que, em 2009, aparece o menor valor para esses dois índices. ( ) A participação de capital de terceiros aumentou de 2009 a 2012 e, nesse período, houve melhoria na alavancagem financeira e nos retornos sobre o Ativo e sobre o Patrimônio Líquido. ( ) O EVA demonstra que, em nenhum dos anos, a empresa conseguiu ter um lucro suficiente para remunerar o capital investido, mas mostrou melhoria ao longo dos anos de 2008 até 2011.
Assinale a sequência CORRETA.
• Liquidez imediata = 0,2.
• Liquidez corrente = 1,2.
• Liquidez geral = 1,12.
• Capital circulante líquido = R$ 15.000,00.
• Retorno sobre investimentos = 20%.
• Giro do ativo = 2,5 vezes.
• Ativo operacional médio (investimento) = R$ 200.000,00.
Com base nessas informações, julgue o item subsequente.
O disponível da empresa foi inferior a R$ 20.000,00.
• Liquidez imediata = 0,2.
• Liquidez corrente = 1,2.
• Liquidez geral = 1,12.
• Capital circulante líquido = R$ 15.000,00.
• Retorno sobre investimentos = 20%.
• Giro do ativo = 2,5 vezes.
• Ativo operacional médio (investimento) = R$ 200.000,00.
Com base nessas informações, julgue o item subsequente.
O valor dos ativos de caráter permanente foi menor que o valor do patrimônio líquido.
• Liquidez imediata = 0,2.
• Liquidez corrente = 1,2.
• Liquidez geral = 1,12.
• Capital circulante líquido = R$ 15.000,00.
• Retorno sobre investimentos = 20%.
• Giro do ativo = 2,5 vezes.
• Ativo operacional médio (investimento) = R$ 200.000,00.
Com base nessas informações, julgue o item subsequente.
As vendas do exercício superaram R$ 400.000,00.
• Liquidez imediata = 0,2.
• Liquidez corrente = 1,2.
• Liquidez geral = 1,12.
• Capital circulante líquido = R$ 15.000,00.
• Retorno sobre investimentos = 20%.
• Giro do ativo = 2,5 vezes.
• Ativo operacional médio (investimento) = R$ 200.000,00.
Com base nessas informações, julgue o item subsequente.
O lucro operacional líquido da empresa foi superior a R$ 50.000,00.
• Liquidez imediata = 0,2.
• Liquidez corrente = 1,2.
• Liquidez geral = 1,12.
• Capital circulante líquido = R$ 15.000,00.
• Retorno sobre investimentos = 20%.
• Giro do ativo = 2,5 vezes.
• Ativo operacional médio (investimento) = R$ 200.000,00.
Com base nessas informações, julgue o item subsequente.
O valor dos ativos não circulantes, após terem sido deduzidos bens e direitos de caráter permanente, superou em mais de 20% o valor dos capitais de terceiros não circulantes.
No estudo de viabilidade econômico-financeiro de um empreendimento, foram previstas duas alternativas, cujas informações para análise são mostradas na tabela a seguir.
métodos empreendimento A empreendimento B
valor presente líquido (VPL) 50 milhões 60 milhões
taxa interna de retorno (TIR) 15% ao ano 12% ao ano
índice de lucratividade (IL) 1,3 1,1
payback simples 3 anos 2 anos
payback descontado 3,5 anos 2,5 anos
As duas alternativas são mutuamente excludentes e a taxa mínima de atratividade (TMA) é de 10% ao ano. Com base nas informações apresentadas, julgue o item que se segue.
Dado o tempo de retorno de investimentos, a alternativa B é mais atrativa, pois o projeto será concluído em menos tempo.
No estudo de viabilidade econômico-financeiro de um empreendimento, foram previstas duas alternativas, cujas informações para análise são mostradas na tabela a seguir.
métodos empreendimento A empreendimento B
valor presente líquido (VPL) 50 milhões 60 milhões
taxa interna de retorno (TIR) 15% ao ano 12% ao ano
índice de lucratividade (IL) 1,3 1,1
payback simples 3 anos 2 anos
payback descontado 3,5 anos 2,5 anos
As duas alternativas são mutuamente excludentes e a taxa mínima de atratividade (TMA) é de 10% ao ano. Com base nas informações apresentadas, julgue o item que se segue.
Há indício de erro na tabela apresentada, pois, quanto maior for o VPL, maior será o IL.
No estudo de viabilidade econômico-financeiro de um empreendimento, foram previstas duas alternativas, cujas informações para análise são mostradas na tabela a seguir.
métodos empreendimento A empreendimento B
valor presente líquido (VPL) 50 milhões 60 milhões
taxa interna de retorno (TIR) 15% ao ano 12% ao ano
índice de lucratividade (IL) 1,3 1,1
payback simples 3 anos 2 anos
payback descontado 3,5 anos 2,5 anos
As duas alternativas são mutuamente excludentes e a taxa mínima de atratividade (TMA) é de 10% ao ano. Com base nas informações apresentadas, julgue o item que se segue.
Se a TMA subir para 20% ao ano, a taxa interna de retorno
(TIR) variará proporcionalmente.
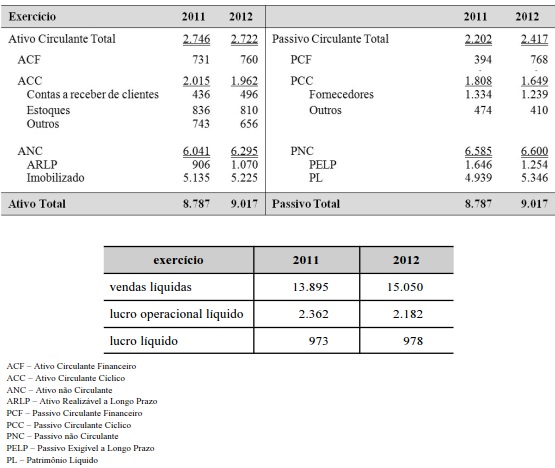
Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue o item subsequente. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.
O retorno sobre investimento, calculado sobre valores de final de período, apresentou estabilidade.

 Conheça nossos planos