Questões de Concurso
Sobre análise das demonstrações contábeis em análise de balanços
Foram encontradas 630 questões


As duas principais características de análise de uma empresa são a comparação dos valores obtidos em determinado período com aqueles levantados em períodos anteriores e o relacionamento desses valores com outros afins. Dessa maneira, é correto afirmar que o critério básico que norteia a análise de balanços é a comparação.

exercício 2012 (em R$) 2013 (em R$) 2014 (em R$)
Ativo circulante 36.800 102.000 241.000
Ativo não circulante 181.600 358.500 875.200
Passivo Circulante 82.000 185.000 318.500
Passivo não circulante 26.500 52.000 141.000
Patrimônio Líquido 109.900 223.500 656.700
exercício 2012 (em R$) 2013 (em R$) 2014 (em R$)
Ativo circulante 36.800 102.000 241.000
Ativo não circulante 181.600 358.500 875.200
Passivo Circulante 82.000 185.000 318.500
Passivo não circulante 26.500 52.000 141.000
Patrimônio Líquido 109.900 223.500 656.700

Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue o item a seguir.
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue o item a seguir.
Receita de vendas 20x0 20x1 20x2 20x3
RS 75.000,00 105.000,00 60.000,00 135.000,00
Inflação dos exercícios sociais de 20x1 a 20x3 foram , respectivamente, 8%,12% e 9%.
Ao efetuar a análise horizontal e tom ando por base o exercício social de 20x0, é correto afirmar que
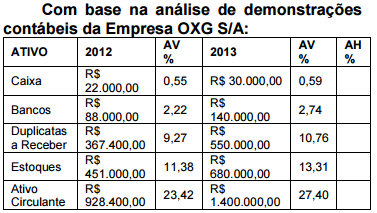
Com base nos dados acima, a variação (Análise Horizontal) ocorrida nos Bancos, no exercício de 2013, em relação ao exercício de 2012, é:
Patrimônio Líquido R$ 488.000,00. Ativo Circulante R$ 520.000,00. Ativo Não Circulante R$ 680.000,00. Passivo Não Circulante R$ 270.000,00.
Calculado o valor do Passivo Circulante e efetuada a análise vertical do Balanço Patrimonial da companhia, esse grupo representou:

Com base nos dados abaixo quanto à análise vertical, assinale a afirmativa correta:
1. Análise vertical é o cálculo da variação percentual ocorrida entre períodos de tempo.
2. Análise horizontal é o cálculo da relação percentual da conta com o total do ativo ou passivo, no balanço patrimonial, ou com a receita líquida, no caso da DRE.
3. A análise vertical deve ter seus resultados analisados conjuntamente com a análise horizontal e demais indicadores econômico-financeiros.
4. A análise horizontal permite que se avalie a evolução nominal dos vários itens de cada demonstração contábil em intervalos sequenciais de tempo.
Assinale a alternativa correta.
A análise horizontal e vertical pode ser usada tanto para comparar o desempenho e a situação de uma empresa com o de outras empresas, ao longo de vários períodos, quanto para, por exemplo, analisar sua performance em um determinado período de tempo.
Os relatórios contábeis obrigatórios — por exemplo, o balanço patrimonial, a demonstração do resultado do exercício e as notas explicativas — são essenciais para que se realizem análises horizontal, vertical e por indicadores.
A demonstração do valor agregado/adicionado (DVA) comprova a origem da riqueza gerada pela entidade e como ela foi distribuída entre os setores que contribuíram para a sua geração; logo, os indicadores e as informações dela extraídos atingem um universo maior de usuários que os obtidos por meio das demais demonstrações contábeis.
Com referência às análises horizontal e vertical, a tendências e a grupos de comparação, julgue o item a seguir.
A análise horizontal é um processo comparativo, expresso em porcentagem, que se aplica ao se relacionar uma conta ou grupo de contas com um valor afim ou relacionável, identificado no mesmo demonstrativo. A análise vertical, por sua vez, é a comparação entre os valores de uma mesma conta ou grupo de contas em diferentes exercícios sociais.
Com referência às análises horizontal e vertical, a tendências e a grupos de comparação, julgue o item a seguir.
A comparação feita durante a análise de balanços apresenta-se
de duas formas: análise temporal e análise inter-empresarial.
Enquanto a primeira compreende a tendência apresentada pelos
indicadores de desempenho e não limita a avaliação a resultado
restrito a um único período, a segunda relaciona o desempenho
de uma empresa com o setor de atividade e o mercado em
geral.
As estruturas do ativo circulante e passivo circulante seguem na tabela abaixo:
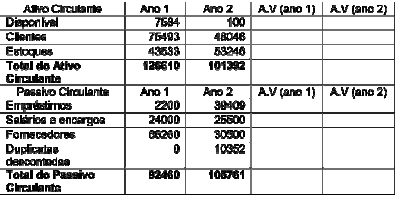
Com base apenas nos dados do exercício analise as assertivas.
I. A estrutura das contas do ativo circulante apresenta uma piora significativa de um período para o outro, pois se percebe, principalmente, que há uma brusca queda na representatividade da conta “clientes", passando de 24,07% para 15,32% do ativo total, e, também do “disponível", de 2,41% para 0,032% em relação ao total do ativo; além disso, há uma modificação na participação dos “estoques" que aumenta em mais de 3% para o segundo período.
II. A conta “estoque" representava, no primeiro período, 13,9% do total do ativo e passou a representar 16,95% para o segundo período; enquanto a conta “fornecedores" que representava 21,13% do passivo total passou a representar 9,72%, o que indica, ao associar com a análise da conta “clientes", uma queda nas vendas.
III. Os resultados da Análise Vertical para as contas “Disponível", “Empréstimos" e “Duplicatas descontadas" - que passaram a representar, no segundo período, 0,032 % do ativo total; 12,57% e 3,30% do total do passivo, respectivamente - indicam uma substancial perda de capital de giro, que possivelmente esteja associada com a redução do giro dos estoques, o que irá resultar em um aumento significativo das despesas financeiras que será confirmado no Demonstrativo do Resultado do Exercício (DRE).
Assinale a alternativa em que toda(s) a(s) assertiva(s) está(ão) CORRETAS:
I. Análise Vertical.
II. Análise Horizontal.
III. Indicadores de Liquidez.
IV. Indicadores de Rentabilidade.
V. Indicadores de Endividamento e Estrutura.
( ) se refere(m) ao diagnóstico em intervalos sequenciais de tempo identificando variações reais, quando expresso(s) em valores com mesma capacidade de compra. A evolução é obtida a partir da comparação de um determinado período em relação a uma data base.
( ) se refere(m) à identificação da composição das fontes passivas de recursos da organização identificando o grau de comprometimento financeiro com seus credores.
( ) se refere(m) à capacidade da organização em cumprir seus compromissos a partir de critérios que reproduzam a posição financeira em um determinado período de tempo.
( ) se refere(m) à identificação de alterações estruturais nas demonstrações financeiras ao comparar as proporções existentes entre as diversas contas. As análises reais ou nominais produzirão resultados idênticos nesse caso.
( ) se refere(m) ao diagnóstico dos resultados em função dos recursos disponíveis para operação e investimentos da organização.
A alternativa que melhor expressa a sequência CORRETA dos conceitos, de cima para baixo é:

 Conheça nossos planos