Questões de Concurso
Sobre decreto sobre a programação orçamentária e financeira - lei 4.320 de 1964 em administração financeira e orçamentária
Foram encontradas 1.445 questões


Ano: 2023
Banca:
FCC
Órgão:
TRT - 12ª Região (SC)
Prova:
FCC - 2023 - TRT - 12ª Região (SC) - Analista Judiciario - Área Administrativa Especialidade Contabilidade |
Q2436580
Administração Financeira e Orçamentária
Na execução orçamentária, de acordo com a Lei nº 4.320/1964,
Q2435355
Administração Financeira e Orçamentária
De acordo com a LEI Nº 4.320 DE 17 DE MARÇO DE 1964, constitui VEDAÇÃO à realização de despesa sem:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 21ª Região (RN)
Prova:
FCC - 2023 - TRT - 21ª Região (RN) - Analista Judiciário - Área Administrativa |
Q2397882
Administração Financeira e Orçamentária
A Lei Federal nº 4.320/1964 prevê, em relação às despesas públicas, que:
Ano: 2023
Banca:
Ibest
Órgão:
Prefeitura de Alexânia - GO
Prova:
Ibest - 2023 - Prefeitura de Alexânia - GO - Controlador Interno |
Q2378596
Administração Financeira e Orçamentária
No que diz respeito à despesa pública, responda ao item.
Segundo a Lei nº 4.320/1964, as dotações
destinadas a aquisição de imóveis, ou de bens de
capital já em utilização, a aquisição de títulos
representativos do capital de empresas ou
entidades de qualquer espécie, já constituídas,
quando a operação importe aumento do capital; e
a constituição ou aumento do capital de entidades
ou empresas que visem a objetivos sem caráter
comercial ou financeiro são denominadas
inversões financeiras.
Ano: 2023
Banca:
Aroeira
Órgão:
Prefeitura de Piracanjuba - GO
Prova:
Aroeira - 2023 - Prefeitura de Piracanjuba - GO - Assistente de Controle Interno |
Q2346833
Administração Financeira e Orçamentária
Como atribuição do controle interno, o controle
da execução orçamentária compreenderá a legalidade
dos atos, a fidelidade funcional e o cumprimento dos
programas de trabalho. De acordo com a Lei nº 4.320/64,
tais atribuições serão realizadas por meio de:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Analista Administrativo de Controle Externo |
Q2340405
Administração Financeira e Orçamentária
Texto associado
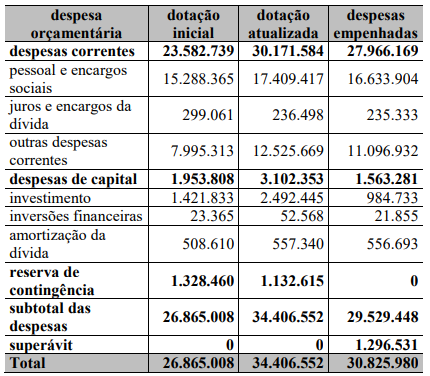
A tabela a seguir representa o balanço orçamentário de
determinada unidade federativa no ano de 2021. Os valores
mostrados estão na ordem dos milhares de reais.
A partir dos valores intraorçamentários apresentados na tabela anterior e do previsto na Lei n.º 4.320/1964, julgue o próximo item, acerca da execução das despesas públicas e dos seus estágios.
Haja vista os estágios de realização da despesa pública, é correto afirmar que as despesas pagas em 2021 não ultrapassaram R$ 30,83 bilhões.
Haja vista os estágios de realização da despesa pública, é correto afirmar que as despesas pagas em 2021 não ultrapassaram R$ 30,83 bilhões.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Analista Administrativo de Controle Externo |
Q2340404
Administração Financeira e Orçamentária
Texto associado
A tabela a seguir representa o balanço orçamentário de
determinada unidade federativa no ano de 2021. Os valores
mostrados estão na ordem dos milhares de reais.
A partir dos valores intraorçamentários apresentados na tabela anterior e do previsto na Lei n.º 4.320/1964, julgue o próximo item, acerca da execução das despesas públicas e dos seus estágios.
As despesas com investimentos não devem ser contabilizadas no orçamento fiscal e da seguridade social, senão, caso o sejam, competirá ao TCDF determinar a sua alocação no orçamento de investimento aprovado na lei orçamentária anual (LOA).
As despesas com investimentos não devem ser contabilizadas no orçamento fiscal e da seguridade social, senão, caso o sejam, competirá ao TCDF determinar a sua alocação no orçamento de investimento aprovado na lei orçamentária anual (LOA).
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Analista Administrativo de Controle Externo |
Q2340403
Administração Financeira e Orçamentária
Texto associado
A tabela a seguir representa o balanço orçamentário de
determinada unidade federativa no ano de 2021. Os valores
mostrados estão na ordem dos milhares de reais.
A partir dos valores intraorçamentários apresentados na tabela anterior e do previsto na Lei n.º 4.320/1964, julgue o próximo item, acerca da execução das despesas públicas e dos seus estágios.
Se as despesas pagas, em 2021, tiverem sido iguais às despesas empenhadas de R$ 30,83 bilhões, então a inscrição em restos a pagar não processados terá totalizado R$ 3,57 bilhões.
Se as despesas pagas, em 2021, tiverem sido iguais às despesas empenhadas de R$ 30,83 bilhões, então a inscrição em restos a pagar não processados terá totalizado R$ 3,57 bilhões.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Analista Administrativo de Controle Externo |
Q2340402
Administração Financeira e Orçamentária
Texto associado
A tabela a seguir representa o balanço orçamentário de
determinada unidade federativa no ano de 2021. Os valores
mostrados estão na ordem dos milhares de reais.
A partir dos valores intraorçamentários apresentados na tabela
anterior e do previsto na Lei n.º 4.320/1964, julgue o próximo item, acerca da execução das despesas públicas e dos seus
estágios.
Nas despesas de inversões financeiras, devem estar incluídas eventuais aquisições de imóveis feitas pelo governo da unidade federativa em questão.
Nas despesas de inversões financeiras, devem estar incluídas eventuais aquisições de imóveis feitas pelo governo da unidade federativa em questão.
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Matupá - MT
Prova:
OBJETIVA - 2023 - Prefeitura de Matupá - MT - Analista Contábil Administrativo |
Q2339637
Administração Financeira e Orçamentária
Considerando-se a Lei nº 4.320/1964 — Normas Gerais
de Direito Financeiro, em relação à Lei de Orçamento,
analisar a sentença abaixo:
A Lei do Orçamento conterá a discriminação da receita e despesa de forma a evidenciar a política econômica financeira e o programa de trabalho do Governo, obedecidos os princípios de unidade universalidade e anualidade (1ª parte). A Lei de Orçamento compreenderá todas as receitas, exceto as de operações de crédito autorizadas em lei (2ª parte).
A sentença está:
A Lei do Orçamento conterá a discriminação da receita e despesa de forma a evidenciar a política econômica financeira e o programa de trabalho do Governo, obedecidos os princípios de unidade universalidade e anualidade (1ª parte). A Lei de Orçamento compreenderá todas as receitas, exceto as de operações de crédito autorizadas em lei (2ª parte).
A sentença está:
Ano: 2023
Banca:
IMPARH
Órgão:
Prefeitura de Pedra Branca - CE
Prova:
IMPARH - 2023 - Prefeitura de Pedra Branca - CE - Advogado |
Q2326908
Administração Financeira e Orçamentária
Identifique a assertiva verdadeira.
Q2326434
Administração Financeira e Orçamentária
De acordo com a Constituição Federal de 1988: “Art. 47
Imediatamente após a promulgação da Lei de Orçamento e com
base nos limites nela fixados, o Poder Executivo aprovará um
quadro de cotas trimestrais da despesa que cada unidade
orçamentária fica autorizada a utilizar.” (BRASIL, 1988)
O empenho de despesa é o ato emanado de autoridade
competente que cria para o Estado obrigação de pagamento,
impreterivelmente, pendente de implemento de condição.
Sobre as despesas públicas, em conformidade com o previsto na
Lei 4.320/64, está correto afirmar que
Q2324769
Administração Financeira e Orçamentária
A respeito das despesas e das receitas públicas, julgue o item.
Considerando o disposto na Lei n.o 4.320/1964, as receitas do CRMV‑MT devem ser contabilizadas pelo regime de caixa e as despesas pelo regime de competência.
Considerando o disposto na Lei n.o 4.320/1964, as receitas do CRMV‑MT devem ser contabilizadas pelo regime de caixa e as despesas pelo regime de competência.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
FNDE
Prova:
CESPE / CEBRASPE - 2023 - FNDE - Especialista em Financiamento e Execução de Programas e Projetos Educacionais - Conhecimentos Específicos |
Q2315809
Administração Financeira e Orçamentária
Em relação à despesa pública, julgue o item seguinte.
As despesas de exercícios pretéritos para as quais o orçamento respectivo tenha consignado crédito próprio, com saldo suficiente para atendê-las, e que não se tenham processado na época própria podem ser pagas com os restos a pagar processados, enquanto os compromissos reconhecidos após o encerramento do exercício correspondente podem ser pagos à conta de dotação específica consignada no orçamento.
As despesas de exercícios pretéritos para as quais o orçamento respectivo tenha consignado crédito próprio, com saldo suficiente para atendê-las, e que não se tenham processado na época própria podem ser pagas com os restos a pagar processados, enquanto os compromissos reconhecidos após o encerramento do exercício correspondente podem ser pagos à conta de dotação específica consignada no orçamento.
Ano: 2023
Banca:
EPL Concursos
Órgão:
Prefeitura de Santa Rita - PB
Prova:
EPL - 2023 - Prefeitura de Santa Rita - PB - Técnico Municipal de Controle Interno |
Q2312901
Administração Financeira e Orçamentária
Face a Lei Federal n° 4.320/1964 analise as
alternativas e assinale a incorreta:
Ano: 2023
Banca:
EPL Concursos
Órgão:
Prefeitura de Santa Rita - PB
Prova:
EPL - 2023 - Prefeitura de Santa Rita - PB - Técnico Municipal de Controle Interno |
Q2312900
Administração Financeira e Orçamentária
Conforme previsto na Lei Federal n° 4.320/1964,
quando da elaboração da proposta orçamentaria
analise as alternativas e assinale a incorreta:
Ano: 2023
Banca:
EPL Concursos
Órgão:
Prefeitura de Santa Rita - PB
Prova:
EPL - 2023 - Prefeitura de Santa Rita - PB - Técnico Municipal de Controle Interno |
Q2312899
Administração Financeira e Orçamentária
Considerando o Art. 12 da Lei Federal n°
4.320/1964 “Despesas de Custeio” faz parte:
Ano: 2023
Banca:
EPL Concursos
Órgão:
Prefeitura de Santa Rita - PB
Prova:
EPL - 2023 - Prefeitura de Santa Rita - PB - Técnico Municipal de Controle Interno |
Q2312898
Administração Financeira e Orçamentária
Considerando a Lei Federal n° 4.320/1964 analise
as alternativas e assinale a incorreta:
Ano: 2023
Banca:
EPL Concursos
Órgão:
Prefeitura de Santa Rita - PB
Prova:
EPL - 2023 - Prefeitura de Santa Rita - PB - Técnico Municipal de Controle Interno |
Q2312897
Administração Financeira e Orçamentária
Considerando a Lei Federal n° 4.320/1964 leia o
artigo abaixo e assinale a alternativa correta quem
complete a lacuna:
“Art. 2° A Lei do Orçamento conterá a discriminação ___________________ de forma a evidenciar a política econômica financeira e o programa de trabalho do Governo, obedecidos os princípios de unidade universalidade e anualidade.”
“Art. 2° A Lei do Orçamento conterá a discriminação ___________________ de forma a evidenciar a política econômica financeira e o programa de trabalho do Governo, obedecidos os princípios de unidade universalidade e anualidade.”
Ano: 2023
Banca:
OBJETIVA
Órgão:
Câmara de São Sepé - RS
Prova:
OBJETIVA - 2023 - Câmara de São Sepé - RS - Contador |
Q2308491
Administração Financeira e Orçamentária
De acordo com a Lei nº 4.320/1964 — Normas Gerais de
Direito Financeiro, sobre a receita, marcar C para as
afirmativas Certas, E para as Erradas e, após, assinalar a
alternativa que apresenta a sequência CORRETA:
( ) São Receitas de Capital as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
( ) São Receitas Correntes as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superavit do Orçamento Corrente.
( ) São Receitas de Capital as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
( ) São Receitas Correntes as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superavit do Orçamento Corrente.

 Conheça nossos planos