Questões de Concurso
Sobre classificação da receita orçamentária em afo em administração financeira e orçamentária
Foram encontradas 1.400 questões


I. DE CAPITAL, as provenientes de amortização de empréstimos concedidos.
II. Diversas (Transferências Correntes − RECEITA CORRENTE), as provenientes de cobrança da Dívida Ativa.
III. Patrimoniais (RECEITA CORRENTE), aquelas de natureza imobiliária.
IV. Diversas (Transferências Correntes − RECEITA CORRENTE), as provenientes de operações de crédito.
Está correto o que se afirma APENAS em
Quadro I – Informações relativas à execução orçamentária de um município do Estado do Rio de Janeiro durante o exercício de 20x4 (Janeiro a Dezembro).
Descrição Valores em milhares
Receitas Tributárias 2.750.000,00
Receitas de Contribuições 440.000,00
Receita Patrimonial 770.000,00
Receita Industrial 8.200,00
Receita de Serviços 155.000,00
Transferências Correntes 3.500.000,00
Outras Receitas Correntes 1.700.000,00
Receitas de Operações de Crédito Internas 250.000,00
Antecipação da Receita Orçamentária 50.000,00
Receita de Amortização de empréstimos 65.000,00
Receita de Alienação de bens 10.000,00
Receitas de Depósitos e Cauções 20.000,00
Contribuições dos Servidores p/ Plano de Previdência 440.000,00
Compensação Financeira entre Regimes Previdenciários 5.000,00
Dedução de Receita para Formação do FUNDEF 190.000,00
Despesa com Juros e Encargos da Dívida 450.000,00
Despesa total com Pessoal Ativo 3.150.000,00
Despesa total com Pessoal Inativo 750.000,00
Despesa total com Pessoal Terceirizado 2.300.000,00
Em relação à previsão e à arrecadação da receita pública, assinale a afirmativa correta.
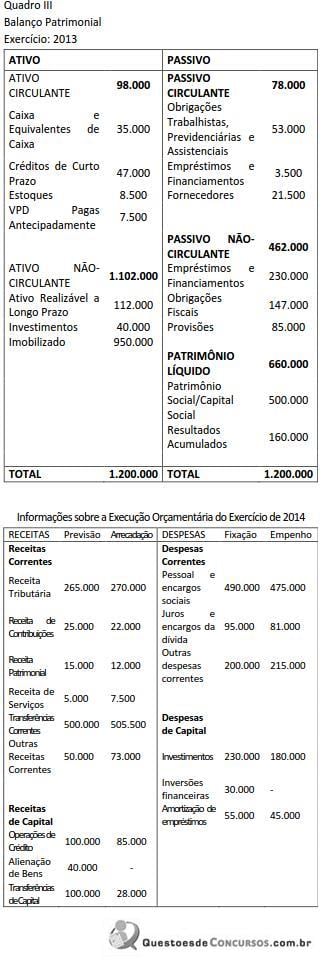
Em relação às previsões orçamentárias da Prefeitura Municipal de Tulipas do Norte (Quadro III), o item de receita previsto de maneira mais precisa foi:
Sob a ótica das atuais normas orçamentárias, são consideradas receitas de capital as receitas de compensação financeira provenientes da fruição de recursos minerais, hídricos e florestais para recompor financeiramente os prejuízos ou danos causados pela atividade econômica na exploração desses bens.
É vedado classificar o ingresso de recursos provenientes da alienação de componentes do ativo permanente como receita patrimonial.
Os ingressos extraorçamentários, que integram o fluxo financeiro das receitas públicas, não têm impacto no patrimônio líquido nem são objeto de programação orçamentária.
O imposto de renda retido na fonte sobre rendimentos pagos pelos estados e municípios, de competência da União, não chega a constituir-se em transferência àqueles entes, sendo diretamente apropriado como receita tributária própria
Consideram-se receitas correntes, EXCETO:
Consideram-se receitas de capital, EXCETO:

 Conheça nossos planos