Foram encontradas 1.767 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3514898 Contabilidade de Custos
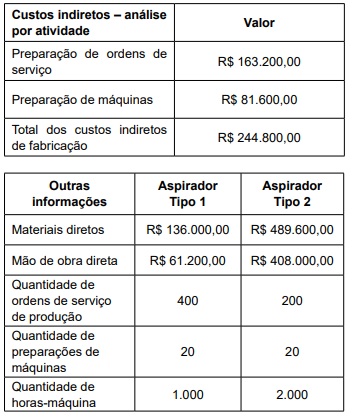
Considere as seguintes informações de fabricação de determinada empresa industrial relativas ao último mês do segundo trimestre de 2024 para responder a questão:


Na apuração de custeio por absorção, os custos indiretos de fabricação são alocados aos produtos utilizando-se como critério de rateio as horas-máquina empregadas.

A sistemática de apuração de custeio baseado em atividades (ABC), utiliza-se como direcionadores de custos as atividades de preparação de máquinas e de preparação de ordens de serviços de produção.
Com base nas informações, o total dos custos do produto Aspirador Tipo 2, com a adoção do custeio baseado em atividades (ABC), será de
Alternativas
Q3514897 Contabilidade de Custos
Considere as seguintes informações de fabricação de determinada empresa industrial relativas ao último mês do segundo trimestre de 2024 para responder a questão:


Na apuração de custeio por absorção, os custos indiretos de fabricação são alocados aos produtos utilizando-se como critério de rateio as horas-máquina empregadas.

A sistemática de apuração de custeio baseado em atividades (ABC), utiliza-se como direcionadores de custos as atividades de preparação de máquinas e de preparação de ordens de serviços de produção.
Se for utilizada como forma de alocação o custeio por absorção, o total dos custos do produto Aspirador Tipo 1 será de
Alternativas
Q3514896 Contabilidade Pública
O registro da receita orçamentária ocorre no momento da arrecadação, conforme art. 35 da Lei nº 4.320/1964 e decorre do enfoque orçamentário dessa Lei, tendo por objetivo evitar que a execução das despesas orçamentárias ultrapasse a arrecadação efetiva. O registro contábil da arrecadação da receita durante a execução do orçamento, considerando a natureza da informação orçamentária, será: 
Alternativas
Q3514895 Contabilidade Pública
Considere as seguintes informações, relativas a uma compra por uma entidade pública:
• Aquisição de uma máquina em 01 de abril de 2023; • Valor da aquisição: R$ 2.040.000,00; • Estimativa de uso da máquina: 05 anos; • Estimativa de produção para o período: 200.000 unidades; • Estimativa do valor de venda da máquina após o período de uso: R$ 408.000,00; • Produção no ano de aquisição: 27.000 unidades.

A entidade deprecia seus ativos conforme o método das unidades produzidas. Dessa forma, a despesa de depreciação em relação à máquina, no ano de 2023, foi de
Alternativas
Q3514894 Contabilidade Pública
Em relação à elaboração do Balanço Orçamentário, segundo o Manual de Contabilidade Aplicada ao Setor Público, as despesas devem ser discriminadas por dotação inicial, dotação atualizada, despesas empenhadas, despesas liquidadas, despesas pagas e saldo da dotação e serão demonstradas por
Alternativas
Q3514893 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, quanto ao aspecto fiscal, as demonstrações contábeis e as diretrizes para relatórios fiscais têm objetivos diferentes. O objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability) e para a tomada de decisão. Os relatórios fiscais são utilizados, principalmente, para
Alternativas
Q3514892 Contabilidade Pública
Considere as seguintes informações relativas ao encerramento do último exercício financeiro de determinada entidade pública:
• Previsão da receita orçamentária R$ 544.000,00 • Fixação da despesa orçamentária R$ 544.000,00 • Arrecadação de impostos R$ 394.000,00 • Empenho de despesas R$ 544.000,00 • Liquidação de despesas R$ 476.000,00 • Inscrição de despesas em restos a pagar R$ 184.000,00 • Recebimento de veículos em doação R$ 680.000,00
Considerado essas informações, o Balanço Financeiro da entidade, apresentará para o exercício seguinte, em R$, um saldo de
Alternativas
Q3514891 Contabilidade Geral
De acordo com a Estrutura Conceitual para Relatório Financeiro, o conceito financeiro de capital é adotado pela maioria das entidades na elaboração de suas demonstrações contábeis. Sob o conceito financeiro de capital, tal como caixa investido ou poder de compra investido, capital é sinônimo de
Alternativas
Q3514890 Contabilidade Pública
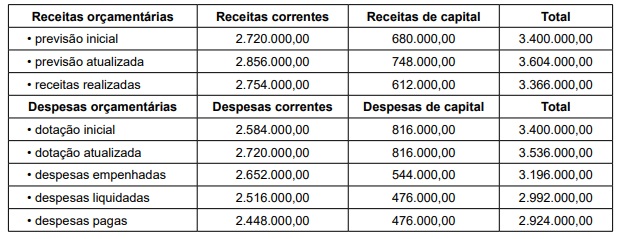
As informações a seguir foram extraídas do Balanço Orçamentário de determinada entidade pública relativas ao mês de novembro do último exercício financeiro, utilize-as para responder a questão:


No mês de dezembro, ocorreram as seguintes operações:

• Arrecadação de receita tributária R$ 58.400,00
• Transferência corrente R$ 49.600,00
• Consumo de materiais registrados na conta “estoques” R$ 63.500,00
• Empenho, liquidação e pagamento de despesas de pessoal R$ 40.800,00
• Empenho e liquidação de despesas de água, luz e telefone R$ 34.300,00
• Pagamento de impostos apropriados no mês de novembro R$ 20.400,00
Considerando essas informações, o valor do resultado da execução orçamentária em 31.12 do exercício em análise corresponde a:
Alternativas
Q3514889 Contabilidade Pública
As informações a seguir foram extraídas do Balanço Orçamentário de determinada entidade pública relativas ao mês de novembro do último exercício financeiro, utilize-as para responder a questão:


No mês de dezembro, ocorreram as seguintes operações:

• Arrecadação de receita tributária R$ 58.400,00
• Transferência corrente R$ 49.600,00
• Consumo de materiais registrados na conta “estoques” R$ 63.500,00
• Empenho, liquidação e pagamento de despesas de pessoal R$ 40.800,00
• Empenho e liquidação de despesas de água, luz e telefone R$ 34.300,00
• Pagamento de impostos apropriados no mês de novembro R$ 20.400,00
Considerando essas informações, o valor correspondente à economia orçamentária em 30.11 do período em análise corresponde a: 
Alternativas
Q3514888 Contabilidade Geral
Sobre os critérios de avaliação dos estoques, de acordo com o Manual de Contabilidade Societária, a principal diferença entre valor realizável líquido e valor justo é que o primeiro representa o montante líquido que a entidade espera realizar no decurso normal de suas operações, enquanto o valor justo representa
Alternativas
Q3514887 Contabilidade de Custos
Considere as seguintes informações:
• Volume de vendas: 600.000 unidades de um produto. • Custo variável: R$ 3,50 por unidade. • Total de custos fixos: R$ 950.000,00.
O preço de venda por unidade para atingir o ponto de equilíbrio deve ser de
Alternativas
Q3514883 Contabilidade Pública
De acordo com a legislação e respeitados os limites, o Cartão de Pagamento do Governo Federal – CPGF, é instrumento de pagamento, utilizado exclusivamente pelo portador nele identificado, nos casos indicados em ato próprio da autoridade competente, para despesas, por exemplo, com suprimento de fundos. O CPGF é emitido em nome
Alternativas
Q3514853 Análise de Balanços
Na fase da licitação denominada habilitação, são analisados documentos e informações que demonstram a capacidade do licitante de realizar o objeto da licitação, dividindo-se em jurídica; técnica; fiscal; social e trabalhista; econômico-financeira. A habilitação econômico-financeira visa a demonstrar a aptidão econômica do licitante para cumprir as obrigações decorrentes do futuro contrato, devendo ser comprovada por coeficientes e índices econômicos previstos no edital, devidamente justificados no processo licitatório. Supondo que um desses índices econômicos seja o índice de endividamento geral, a partir da verificação do balanço patrimonial, utiliza-se a seguinte fórmula:
Alternativas
Q3451047 Contabilidade de Custos

A formação de preços competitivos, o controle de despesas e a avaliação de rentabilidade de produtos, projetos e clientes estão diretamente relacionadas a utilização de um sistema de custeio adequado. Além disso, permite a simulação de cenários e a definição de metas financeiras realistas, o que auxilia no planejamento estratégico das organizações. Em síntese, os sistemas de custeio não se restringem a fornecer uma visão detalhada da estrutura de custos da empresa, mas também desempenham um papel estratégico, viabilizando decisões mais precisas e o crescimento sustentável.


Com base nisso, associe as colunas relacionando os métodos de custeio com os respectivos conceitos.


Método de custeio

(1) Custeio ABC

(2) Custeio padrão corrente

(3) Custeio por absorção

(4) Custeio por processo


Conceito

( ) Estabelece custos pré-determinados para avaliar o desempenho produtivo.


( ) Aplica custos a produtos específicos ou lotes, sendo comum em indústrias sob encomenda.


( ) Aloca os custos por estágio de produção, sendo utilizado em produções contínuas.


( ) Aloca os custos com base nas atividades geradoras evitando distorções provocadas por rateios arbitrários dos custos indiretos.


A sequência correta dessa associação é:

Alternativas
Q3451042 Auditoria Governamental
Sobre Controladoria-Geral da União (CGU), associe as colunas relacionando as partes da sua estrutura com as respectivas funções.
Parte da estrutura (1) Assessores Especiais de Controle Interno
(2) Secretaria Federal de Controle Interno (SFC)
(3) CGU como um todo
(4) Órgãos colegiados da CGU

Funções ( ) Auxilia na elaboração da prestação de contas anual do presidente da República.
( ) Reúne conselhos e comissões voltados à transparência e ao combate à corrupção.
( ) Atua como órgão central do sistema de controle interno do Poder Executivo federal.
( ) Realiza auditorias nas áreas de políticas econômicas, sociais e de infraestrutura.

A sequência correta dessa associação é:
Alternativas
Ano: 2024 Banca: Marinha Órgão: CAP Prova: Marinha - 2024 - CAP - Cabo - Administração |
Q3542074 Contabilidade Pública
Para Ribeiro (2013), "na apuração do resultado do exercício devem ser consideradas as despesas incorridas e as receitas realizadas no respectivo exercício, tenham ou não sido pagas ou recebidas.” Essa definição versa sobre qual tipo de regime contábil?  
Alternativas
Ano: 2024 Banca: Marinha Órgão: CAP Prova: Marinha - 2024 - CAP - Cabo - Administração |
Q3542071 Contabilidade de Custos
De acordo com algumas classificações e nomenciaturas de custos listadas por Martins (2021), correlacione os custos às suas corretas classificações e assinale a opção correta,  

CUSTOS
I- Custo da Produção Acabada
lI- Custos Diretos
lIl- Custos Indiretos
IV- Custos Fixos
V- Custos Variáveis 

CLASSIFICAÇÕES
( ) São custos diretamente apropriados aos produtos.
( ) É a soma dos custos contidos na produção acabada do período.
( ) Consideram o valor total de um custo e independem de volume produzido.
( ) É a soma dos custos incorridos na produção dos bens e serviços que só agora estão sendo vendidos.
( ) Dependem do volume de atividade numa unidade de tempo.
( ) Nao oferecem condição de uma medida objetiva e qualquer tentativa de alocação tem de ser feita de maneira estimada.  
Alternativas
Ano: 2024 Banca: Marinha Órgão: CAP Prova: Marinha - 2024 - CAP - Cabo - Administração |
Q3542059 Contabilidade Pública
Coloque F (falso) ou V (verdadeiro) nas sentenças abaixo, em relação aos atos e aos fatos administrativos, assinalando a seguir a opção correta, segundo Ribeiro (2013).

( ) Fatos Administrativos são acontecimentos que provocam variações nos valores patrimoniais, podendo ou não alterar o Patrimônio Líquido.
( ) Fatos Mistos envolvem mais de uma Conta Patrimonial e uma ou mais contas de Resultado ou do Patrimônio Líquido.
( ) Fatos Permutativos envolvem Contas Patrimoniais e de Resultado.
( ) Fatos Modificativos envolvem apenas Contas de Resultado.
( ) Atos Administrativos são acontecimentos que ocorrem na empresa e nao provocam alterações no Patrimônio. 

Alternativas
Ano: 2024 Banca: Marinha Órgão: CAP Prova: Marinha - 2024 - CAP - Cabo - Administração |
Q3542054 Contabilidade de Custos
Segundo Ribeiro (2013), por meio de qual critério atribuem-se aos estoques os custos mais recentes? 
Alternativas
Respostas
161: A
162: D
163: E
164: B
165: E
166: B
167: A
168: A
169: C
170: E
171: D
172: E
173: E
174: E
175: C
176: A
177: C
178: A
179: E
180: E