Questões Militares
Para ciências contábeis
Foram encontradas 1.767 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


ESTÁGIOS I- Lançamento II- Arrecadação III- Recolhimento IV- Empenho V- Liquidação VI- Pagamento
DEFINIÇÕES ( ) Ato emanado de autoridade competente que cria para o Estado obrigação de pagamento, pendente ou não de implemento de condição. ( ) caracteriza-se pela transferência, pelo depósito em favor, em nome do tesouro, das obrigações dos contribuintes. ( ) Emissão de cheque nominativo, ordens de pagamento, crédito em conta em favor do credor. ( ) Verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios. ( ) Ato administrativo que o poder executivo utiliza, visando identificar e individualizar o contribuinte ou o devedor e os respectivos valores, espécies e vencimentos. ( ) Entrega dos valores arrecadados pelos agentes arrecadadores ao Tesouro Público.
Considerando o exposto em Chiavenato (2014) a respeito da contabilidade de custos, faça uma relação preenchendo toda a coluna esquerda com os números da direita e depois marque a sequência correta nas alternativas abaixo. (Alguns números podem ser utilizados mais de uma vez ou não serem utilizados).
(1) Custo fixo
(2) Custo variável
( ) englobam custos de materiais diretos (materiais ou matérias-primas que são diretamente transformados em produto).
( ) estão diretamente relacionados ao volume de produção ou ao nível de atividade da organização.
( ) qualquer que seja a quantidade de produtos produzidos, tais custos permanecem inalterados.
Leia o texto a seguir.
São valores já gastos no passado e que, mesmo que ainda não contabilizados totalmente como custos, o serão no futuro; por isso são irrelevantes para uma série de decisões, a não ser no que diz respeito a seus efeitos sobre o fluxo de caixa, principalmente por sua influência na distribuição do imposto de renda ao longo dos exercícios.
Segundo Eliseu Martins (2010), o texto acima se refere ao conceito de
Uma pequena empresa apresenta os seguintes dados para o mês de abril de 2015:
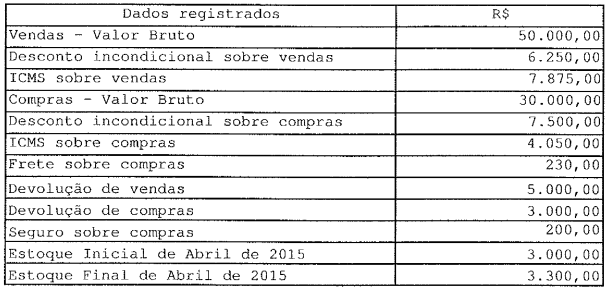
Com base nessas informações , assinale a opção que apresenta as Compras Líquidas (CL) e
o Resultado com Mercadorias
(RCM), respectivamente.
Leia o texto a seguir.
Tipo de auditoria que objetiva emitir opinião com vistas a certificar a regularidade das contas, verificar a execução de contratos, acordos, convênios ou ajustes, a probidade na aplicação dos dinheiros públicos e na guarda ou administração de valores e outros bens da União ou a ela confiados, compreendendo, entre outros, os seguintes aspectos: exame das peças que instruem os processos de tomada ou prestação de contas; exame da documentação comprobatória dos atos e fatos administrativos; verificação da eficiência dos sistemas de controles administrativo e contábil; verificação do cumprimento da legislação pertinente; e avaliação dos resultados operacionais e da execução dos programas de governo quanto à economicidade, eficiência e eficácia dos mesmos.
De acordo com a Instrução Normativa n° 01, de 06 de abril de 2001, do Ministério da Fazenda, o texto acima se refere ao conceito de auditoria
Uma empresa elaborou o seguinte plano operacional de produção para determinado período:
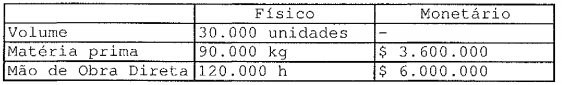
Passado o período, a Contabilidade de Custos reportou os seguintes dados reais (históricos):
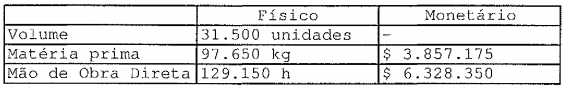
Com base nessas informações, assinale a opção que
corresponde ao custo-padrão por unidade e ao custo real por
unidade, respectivamente.
Segundo Almeida (2012), correlacione os tipos de relatórios dos auditores independentes a seus conceitos e, a seguir, marque a opção correta.
TIPOS
I - Relatório com ressalva
II - Relatório com opinião adversa
III- Relatório com abstenção de opinião
CONCEITOS
( ) Relatório emitido quando o auditor não consegue obter evidência de auditoria apropriada e suficiente para suportar sua opinião, mas conclui que os possíveis efeitos de distorções não detectadas, se houver, sobre as demonstrações financeiras poderiam ser relevantes e generalizadas.
( ) Relatório emitido quando tendo o auditor obtido evidência de auditoria apropriada e suficiente, conclui que as distorções são relevantes e generalizadas para as demonstrações financeiras.
( ) Relatório emitido quando o auditor não consegue obter evidência apropriada e suficiente de auditoria para suportar sua opinião, mas conclui que os possíveis efeitos de distorções não detectadas, se houver, sobre as demonstrações financeiras poderiam ser relevantes, mas não generalizados.
Uma empresa produz dois produtos - Saias e Blusas - cujos preços de venda, líquidos dos tributos, são $ 100 e $ 80, respectivamente, e, sobre esses preços, ela paga comissões de 5% (cinco por cento) aos vendedores.
Os custos variáveis são os seguintes:
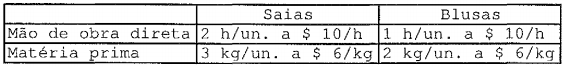
Com base nessas informações e sabendo que o mercado consome,
no máximo, 80 unidades de cada produto por período, assinale
a opção que corresponde, respectivamente, à Margem de
Contribuição unitária (MC/un) de cada produto e à combinação
ótima (melhor mix de produção), no caso de haver, em
determinado período, apenas 190 kg de matéria prima
disponíveis para utilização.
Relacione as colunas, considerando os conceitos das demonstrações financeiras e, em seguida, assinale a alternativa que contém a sequência correta.
1 – Balanço Patrimonial
2 – Demonstração do Valor Adicionado
3 – Demonstração do Resultado do Exercício
4 – Demonstração de Lucros ou Prejuízos Acumulados
( ) Evidencia o patrimônio da empresa resumidamente, quantitativa e qualitativamente.
( ) Tem por fim demonstrar o quanto de riqueza foi gerada pela empresa e como essa riqueza foi distribuída.
( ) Tem por finalidade evidenciar as reversões de reservas, o lucro líquido do exercício e a sua destinação.
( ) Evidencia o lucro ou prejuízo
obtido pela empresa no
desempenho de suas
atividades durante um
determinado período.
Marque V para verdadeiro ou F para falso nas afirmativas abaixo e, em seguida, assinale a alternativa com a sequência correta.
( ) As despesas pagas antecipadamente são despesas que já tiveram a ocorrência de seus fatos geradores.
( ) A data da ocorrência do respectivo fato gerador é que determina a inclusão da receita ou da despesa na apuração do resultado do exercício, para o regime de caixa.
( ) O Princípio da Competência estabelece que as receitas e as despesas devam ser incluídas na apuração do resultado do período em que ocorrerem, independentemente de seu recebimento ou pagamento.
( ) Uma conta de ativo, que represente o respectivo direito, será debitada e uma conta que represente a respectiva receita será creditada, para apropriação das receitas realizadas e ainda não recebidas.

 Conheça nossos planos