Foram encontradas 92.663 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Julgue o item a seguir, relacionado a apuração dos fluxos de investimentos, apuração do resultado da gestão previdencial, apuração do resultado da gestão administrativa e constituição de reservas matemáticas e fundos previdenciais e administrativos.
Os gastos com consultorias especializadas na recuperação de perdas com investimentos devem ser tratados como despesas diretas dos investimentos, com impacto negativo na apuração do fluxo de investimentos do plano.
Julgue o item a seguir, relacionado a apuração dos fluxos de investimentos, apuração do resultado da gestão previdencial, apuração do resultado da gestão administrativa e constituição de reservas matemáticas e fundos previdenciais e administrativos.
As provisões matemáticas compõem o patrimônio de cobertura dos planos, devendo ser apresentadas no balanço patrimonial consolidado das EFPC no grupamento de contas denominado patrimônio social.
Em relação ao plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC) e à planificação contábil aplicada às referidas entidades, julgue o item que se segue.
Constitui ação voltada à estrutura analítica da planificação contábil a agregação das contas do ativo nos grupamentos de contas disponível, realizável, e imobilizado e intangível.
Em relação ao plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC) e à planificação contábil aplicada às referidas entidades, julgue o item que se segue.
As EFPC devem elaborar estudo de viabilidade econômica com vistas a demonstrar a forma como se dará o financiamento dos planos de benefícios de caráter previdencial que apresentem fundo administrativo a descoberto.
Em relação ao plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC) e à planificação contábil aplicada às referidas entidades, julgue o item que se segue.
Uma das fontes de custeio para a cobertura das despesas da gestão administrativa dos planos de benefícios operados pelas EFPC é a taxa de administração, definida como o percentual incidente sobre a soma das contribuições dos participantes e assistidos, das contribuições dos patrocinadores e instituidores e dos benefícios dos assistidos, cujo valor é transferido ao PGA.
Em relação ao plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC) e à planificação contábil aplicada às referidas entidades, julgue o item que se segue.
O balancete de cada plano de benefício de caráter previdencial deve evidenciar, em conta de passivo, a parcela equivalente à sua participação no PGA.
A respeito de provisões, passivos, contingências passivas e contingências ativas, julgue o item a seguir.
Nas EFPC, demandas judiciais, como a revisão de benefícios, podem implicar aumento do ativo atuarial.
A respeito de provisões, passivos, contingências passivas e contingências ativas, julgue o item a seguir.
O uso de estimativas é parte essencial da elaboração de demonstrações contábeis de uma EFPC, sobretudo para os planos de benefícios em que o uso de estimativas representa a maior parte do passivo.
A respeito de provisões, passivos, contingências passivas e contingências ativas, julgue o item a seguir.
Em uma EFPC, as provisões contingenciais podem ser divididas em provisões contingenciais previdenciais e provisões contingenciais de investimento.
A respeito de provisões, passivos, contingências passivas e contingências ativas, julgue o item a seguir.
Eventos futuros esperados podem ser particularmente importantes na mensuração de provisões de uma EFPC.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
De acordo com os critérios do Comitê de Pronunciamentos Contábeis, o familiar próximo de pessoa que tenha controle pleno ou compartilhado de entidade que reporta informação não é considerado parte relacionada a essa entidade.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
As entidades devem excluir de suas demonstrações contábeis as divulgações que evidenciem a possibilidade de que sua posição financeira e seu resultado tenham sido afetados pela existência de relacionamentos, transações e saldos com partes relacionadas.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
Entre os tomadores de decisões, o credor e o acionista não controlador são usuários interessados nas informações sobre partes relacionadas.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
Para o processo de tomada de decisão, é importante a divulgação de informações sobre saldos e transações entre partes relacionadas, mas não sobre o relacionamento existente entre essas partes, que deve ser desconsiderado em tal processo.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
Uma entidade é considerada relacionada com a entidade que reporta a informação caso ambas estejam sob o controle conjunto (joint venture) de uma terceira entidade.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
O fornecimento de garantia, avais ou fianças é considerado um exemplo de transação entre partes relacionadas.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
No ativo, para não ocorrer duplicidade de valores, são zeradas as contas de participação no fundo administrativo e as contas a pagar de custeio administrativo pelo balancete auxiliar de operações comuns.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
As contas patrimoniais do passivo de uma EFPC representam a consolidação dos patrimônios de todos os planos de benefícios e do plano de gestão administrativa (PGA), que é demonstrado por gestão previdencial, investimento e administrativo.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
O balanço patrimonial consolidado das EFPC deve apresentar, de forma comparativa, os demonstrativos do exercício anterior.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
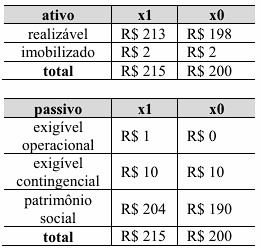
Considerando-se que as tabelas a seguir ilustrem os valores, em milhares de reais, do balanço patrimonial consolidado de uma EFPC, é correto inferir que o valor da conta gestão previdencial dessa entidade é de R$ 10 mil.

 Conheça nossos planos