Questões de Concurso
Para ciências contábeis
Foram encontradas 93.152 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


I. A contabilidade pública abrange o registro e o controle de todos os atos e fatos administrativos que afetam o patrimônio público, incluindo os orçamentos, balanços e demais demonstrações contábeis do setor público. II. O campo de atuação da contabilidade pública está restrito às entidades que fazem parte da administração direta, não incluindo autarquias, fundações públicas ou empresas estatais. III. A contabilidade pública utiliza o regime de caixa para registrar as receitas e o regime de competência para registrar as despesas.
Está(ão) CORRETA(S):
De acordo com o art. 39, § 4º da Lei 4.320/64, a receita da Dívida Ativa abrange:
I. Crédito.
II. Atualização monetária.
III. Multa.
IV. Juros de mora.
Quantos dos itens acima está(ão) CORRETO(S)?
De acordo com a Lei nº 4320/1964, é permitido o empenho global de despesas:
Esse adiantamento constitui:
Essa informação gerencial é chamada de:
Caso 3
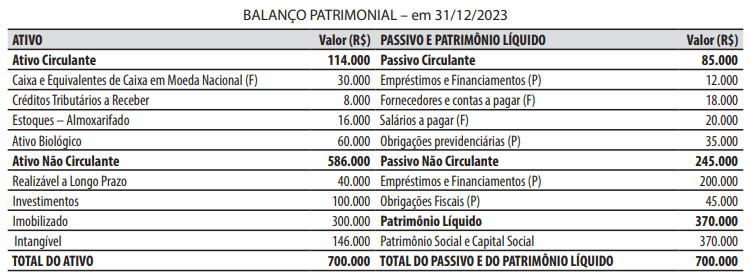
No decorrer do mês de janeiro de 2024, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 5.000.
 Observação: a etapa da arrecadação ocorreu no mesmo momento do lançamento, ou seja, não houve o
reconhecimento prévio do direito a receber a receita com taxas.
2. Recebimento, em doação do governo federal, de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 7.000.
3. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 15.000.
4. Lançamento da receita de impostos, pela ocorrência do fato gerador, no valor de R$ 50.000.
5. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 12.000.
6. Reconhecimento da depreciação, no valor de R$ 3.000.
7. Ingresso de recursos referentes à obtenção de uma operação de crédito, no valor de R$ 30.000.
8. Arrecadação e recolhimento da receita com impostos, já previamente lançada, no valor de R$ 15.000.
Caso 3
No decorrer do mês de janeiro de 2024, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 5.000.
Observação: a etapa da arrecadação ocorreu no mesmo momento do lançamento, ou seja, não houve o
reconhecimento prévio do direito a receber a receita com taxas.
2. Recebimento, em doação do governo federal, de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 7.000.
3. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 15.000.
4. Lançamento da receita de impostos, pela ocorrência do fato gerador, no valor de R$ 50.000.
5. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 12.000.
6. Reconhecimento da depreciação, no valor de R$ 3.000.
7. Ingresso de recursos referentes à obtenção de uma operação de crédito, no valor de R$ 30.000.
8. Arrecadação e recolhimento da receita com impostos, já previamente lançada, no valor de R$ 15.000.
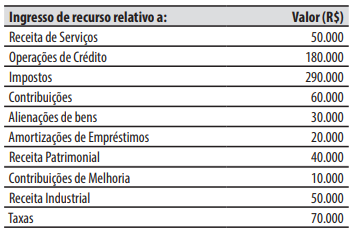
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:

 Conheça nossos planos