Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 93.152 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista de Auditoria Pública Gestão Governamental |
Q3047530
Auditoria
Leia o trecho a seguir.
A matriz de planejamento é um papel de trabalho composto por informações extremamente úteis para orientação das atividades a serem desenvolvidas pela equipe de auditoria durante a fase de execução. Deve contemplar todos os elementos-chave do que se pretende realizar ao longo do processo de auditoria.
CARVALHO JR, Jorge P.; BALDRESCA, Camila A.M. Auditoria no Setor Público com ênfase no controle externo. 2019, p. 165.
Sobre as informações contidas em uma matriz de planejamento, considere as seguintes:
CAMPO X: As medidas de enfrentamento à pandemia do Covid19 foram realizadas em observância aos princípios da Legitimidade e economicidade?
CAMPO Y: Análise documental para verificar se os preços praticados são compatíveis com os praticados no mercado, considerando a situação econômica decorrente da pandemia.
CAMPO W: Razões contábeis da Conta X.X.Y.Y.Y.03.02.02
Os campos X, Y e W correspondem, respectivamente, aos seguintes campos/colunas da matriz de planejamento:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista de Auditoria Pública Gestão Governamental |
Q3047529
Auditoria
O auditor independente pode utilizar a amostragem na execução
dos procedimentos de auditoria.
O auditor, ao usar a amostragem, gera uma base razoável para concluir quanto à população da qual a amostra é selecionada.
Sobre os procedimentos necessários à utilização da amostragem em auditoria, assinale a afirmativa correta.
O auditor, ao usar a amostragem, gera uma base razoável para concluir quanto à população da qual a amostra é selecionada.
Sobre os procedimentos necessários à utilização da amostragem em auditoria, assinale a afirmativa correta.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista de Auditoria Pública Gestão Governamental |
Q3047528
Auditoria
Para preparar um trabalho de avaliação, a Unidade de Auditoria
identificou a necessidade de conhecer o respectivo objeto, pois ele
ainda não havia sido auditado pela referida Unidade.
A Unidade de Auditoria iniciou então um procedimento de fiscalização com a finalidade de conhecer o ambiente de controle relativo ao objeto, identificar a legislação pertinente, as ações e projetos a ele vinculados e outras informações sobre sua estruturação, organização e funcionamento para avaliar a viabilidade de realização de um futuro trabalho de auditoria.
Assinale a opção que apresenta o instrumento de fiscalização utilizado pela Unidade de Auditoria.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista de Auditoria Pública Gestão Governamental |
Q3047527
Auditoria
O Instituto dos Auditores Internos (IAI) desenvolveu o modelo de
três linhas, pelo qual é possível compreender a diferença entre as
funções de controle e de auditoria.
Nesse sentido, relacione os conceitos de auditoria e controle aos papéis apresentados a seguir.
A. Auditoria
B. Controle
1. Apoia o processo de gestão e funciona como mecanismo de conformidade com o planejamento.
2. Corresponde a um processo sistemático de obtenção e avaliação de evidências.
3. É de competência do Gestor e corresponde a uma das funções do ciclo de gestão (PDCA).
Assinale a opção que apresenta a associação correta.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista de Auditoria Pública Gestão Governamental |
Q3047525
Auditoria
Nos termos da ISSAI 100, quando uma opinião de auditoria é usada
para transmitir o nível de asseguração, a opinião deve ser em um
formato padronizado. A opinião pode ser não modificada ou
modificada.
Sobre a opinião do auditor, analise as afirmativas a seguir.
I. Uma opinião não modificada é usada tanto para asseguração razoável como para asseguração limitada.
II. A opinião modificada é definida como “qualificada” quando o auditor discorda ou é incapaz de obter evidência de auditoria suficiente a apropriada acerca de certos itens do objeto que são ou podem ser relevantes, mas não generalizados.
III. A opinião modificada é definida “adversa” quando o auditor, após ter obtido evidência de auditoria suficiente e apropriada, conclui que desvios ou distorções, quer individualmente ou no agregado, são relevantes e generalizados.
Está correto o que se afirma em
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047486
Análise de Balanços
Com relação às análises horizontal e vertical, assinale (V) para a
afirmativa verdadeira e (F) para a falsa.
( ) A análise horizontal é utilizada para avaliar a relação entre contas, enquanto a vertical avalia a evolução das contas.
( ) A análise horizontal precisa de demonstrações contábeis de pelo menos dois exercícios para ser realizada, enquanto a vertical apenas de um.
( ) A análise horizontal pode ser realizada em todas as demonstrações contábeis, enquanto a vertical apenas no balanço patrimonial e na demonstração do resultado.
As afirmativas são, respectivamente,
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047484
Contabilidade Pública
Leia o fragmento a seguir:
O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte. Os Restos a Pagar do exercício serão computados na _______ para compensar sua inclusão na ________.
Assinale a opção cujos itens completam corretamente as lacunas do fragmento, conforme a Lei no 4.320/64.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047483
Contabilidade Geral
A Demonstração do Valor Adicionado deve proporcionar aos
usuários das demonstrações contábeis informações relativas à
riqueza criada pela entidade em determinado período e a forma
como tais riquezas foram distribuídas.
Relacione os componentes da distribuição do valor adicionado, em empresas em geral, com um respectivo exemplo, considerando a NBC TG 09 (R1) – Demonstração do Valor Adicionado.
1. Pessoal. 2. Impostos, taxas e contribuições. 3. Remuneração de capitais de terceiros. 4. Remuneração de capitais próprios.
( ) Dividendos. ( ) Direitos autorais. ( ) IPTU. ( ) FGTS.
Assinale a opção que mostra a relação correta, na ordem apresentada.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047482
Contabilidade Geral
Em julho de 2024, uma loja de eletrodomésticos vendeu 16
geladeiras, cada uma por R$3.000. A loja fornecia uma garantia de
um ano para defeitos normais. A loja estimava que 25% das
geladeiras vendidas poderiam utilizar essa cláusula de garantia. Os
gastos estimados com a garantia eram de R$12.000.
Em 31/07/2024, a venda das geladeiras foi reconhecida do seguinte modo na Demonstração do Resultado do Exercício:
Em 31/07/2024, a venda das geladeiras foi reconhecida do seguinte modo na Demonstração do Resultado do Exercício:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047481
Contabilidade Geral
Uma loja especializada vende harpas profissionais. Em
31/12/2023, o estoque era formado por 50 harpas e avaliado por
R$500.000. Cada harpa era vendida por R$20.000 e a loja estimava
que, em 2024, 4 harpas seriam vendidas ao mês. Para atrair
clientes, a loja havia selecionado, em dezembro de 2023, uma das
harpas e contratado um músico para tocar no horário de
atendimento. Foi determinado que essa harpa seria vendida após
as demais, em virtude de ser utilizada na exibição.
Assinale a opção que indica o saldo dos ativos no balanço patrimonial da loja, em 31/12/2023.
Assinale a opção que indica o saldo dos ativos no balanço patrimonial da loja, em 31/12/2023.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047480
Contabilidade Geral
Nas notas explicativas de uma sociedade empresária foi divulgada
a existência de ativos e de passivos contingentes.
Em relação ao reconhecimento contábil e apresentação no Balanço Patrimonial, é correto afirmar que
Em relação ao reconhecimento contábil e apresentação no Balanço Patrimonial, é correto afirmar que
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047479
Contabilidade Geral
Em 31/12/2023, uma sociedade empresária apresentava os
seguintes saldos em seu balanço patrimonial, com o prazo para
pagamento estimado: Contas a pagar (400 dias): R$70.000;
Fornecedores (90 dias): R$80.000; Disponibilidades: R$110.000;
Empréstimos (720 dias): R$120.000; Imposto de renda a pagar (30
dias): R$130.000; Patrimônio Líquido: R$300.000; Terrenos:
R$590.000.
Dos passivos, são considerados com efeito relevante para a empresa apenas as contas fornecedores e empréstimos.
Assinale a opção que indica o total do passivo que deve ser ajustado a valor presente.
Dos passivos, são considerados com efeito relevante para a empresa apenas as contas fornecedores e empréstimos.
Assinale a opção que indica o total do passivo que deve ser ajustado a valor presente.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047478
Contabilidade Geral
Em agosto de 2024, uma farmácia vendeu R$30.000 em estoques
por R$70.000. Do valor, 20% foi recebido à vista, e o restante
deverá ser recebido no mês seguinte. A farmácia estima
inadimplência de 5%.
Na contabilização dos fatos, assinale a opção que indica o total de débitos em todos os lançamentos contábeis efetuados pela farmácia.
Na contabilização dos fatos, assinale a opção que indica o total de débitos em todos os lançamentos contábeis efetuados pela farmácia.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047477
Contabilidade Geral
Uma livraria vendia livros de contabilidade e de direito. Os livros
de contabilidade eram vendidos por R$200 e os de direito por
R$160.
Em setembro de 2024, a livraria fez uma ação promocional, de modo que quando um cliente adquirisse um livro de contabilidade, poderia comprar um livro de direito por R$80.
Neste mês, cem clientes participaram da promoção e compraram os dois livros. Além disso, 50 clientes compraram apenas o livro de contabilidade e 50 compraram apenas o livro de direito.
Assinale a opção que indica a Receita Bruta da livraria em 30/09/2024.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047475
Análise de Balanços
No primeiro semestre de 2023, uma sociedade empresária
apresentava endividamento geral de 70%. No segundo semestre
de 2023, o indicador passou para 80%.
Pode-se constatar, nesse caso, que a sociedade empresária está mais dependente de
Pode-se constatar, nesse caso, que a sociedade empresária está mais dependente de
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047472
Contabilidade Pública
Com relação ao conteúdo do Relatório de Gestão Fiscal, de acordo
com o Manual de Demonstrativos Fiscais, assinale (V) para a
afirmativa verdadeira e (F) para a falsa.
( ) O Relatório de Gestão Fiscal conterá demonstrativos comparativos com os limites de que trata a Lei de Responsabilidade Fiscal dos seguintes montantes: despesa total com pessoal, evidenciando as despesas com ativos, inativos e pensionistas, dívida consolidada líquida, concessão de garantias e contragarantias e operações de crédito.
( ) No último quadrimestre, o Relatório de Gestão Fiscal deverá conter o demonstrativo do montante da Disponibilidade de Caixa e dos Restos a Pagar referente às despesas liquidadas, às empenhadas e não liquidadas, às inscritas até o limite do saldo da disponibilidade de caixa e às não inscritas por falta de disponibilidade de caixa, cujos empenhos foram cancelados.
( ) Em todos os demonstrativos do Relatório de Gestão Fiscal, as receitas e despesas intraorçamentárias deverão ser computadas separadamente, sendo necessária a segregação em linhas específicas.
As afirmativas são, respectivamente,
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Contador |
Q3047466
Contabilidade Geral
Em 2023, uma sociedade empresária teve o seu capital social
aumentado com a utilização de lucros e reservas.
Em relação ao aumento, analise os impactos a seguir:
I. variação nas contas que formam o patrimônio líquido. II. aumento ou diminuição do patrimônio líquido total. III. aumento ou diminuição do resultado do exercício.
A transação trouxe o(s) seguinte(s) impacto(s) para a sociedade empresária:
Em relação ao aumento, analise os impactos a seguir:
I. variação nas contas que formam o patrimônio líquido. II. aumento ou diminuição do patrimônio líquido total. III. aumento ou diminuição do resultado do exercício.
A transação trouxe o(s) seguinte(s) impacto(s) para a sociedade empresária:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Auditor Municipal de Controle Interno - Contador |
Q3047426
Contabilidade Pública
Com vistas a conferir maior eficiência à execução orçamentária das
ações de um determinado Programa, o Ministério da Educação
descentralizou créditos para uma Universidade Federal, que é uma
unidade gestora integrante da estrutura daquele Ministério.
Nessa hipótese, a referida movimentação de crédito orçamentário é classificada como
Nessa hipótese, a referida movimentação de crédito orçamentário é classificada como
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Auditor Municipal de Controle Interno - Contador |
Q3047425
Contabilidade Pública
Considere que a execução orçamentária do órgão X tenha
apresentado, ao final do exercício, a seguinte composição (Valores
em R$):
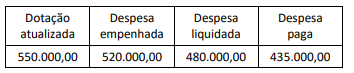
Considerando as informações apresentadas, o montante dos restos a pagar processados a serem registrados é, em reais, de
Considerando as informações apresentadas, o montante dos restos a pagar processados a serem registrados é, em reais, de
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Auditor Municipal de Controle Interno - Contador |
Q3047421
Auditoria
Leia o trecho a seguir.
A primeira etapa da fase de planejamento dos trabalhos contempla um conjunto de ações relacionadas à estratégia global de auditoria. (...)
Nesse momento, o auditor se vale de todos os conhecimentos sobre gestão de riscos de auditoria (...)
VIEIRA, Laércio Mendes. Auditoria Contábil-Financeira no Setor Público. Ed. Gestão Pública, 2021, p.154.
No desenvolvimento da estratégia global de auditoria, deve-se observar a seguinte etapa:

 Conheça nossos planos