Questões de Concurso
Para ciências contábeis
Foram encontradas 93.115 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
COTEC
Órgão:
Prefeitura de Montes Claros - MG
Prova:
COTEC - 2024 - Prefeitura de Montes Claros - MG - Contador |
Q3050529
Contabilidade Pública
Considere que o exercício de X4 seja o último ano do mandato do prefeito do Município de Montes Claros. Ao final de X4,
o departamento de contabilidade do município apurou os seguintes valores (em R$):
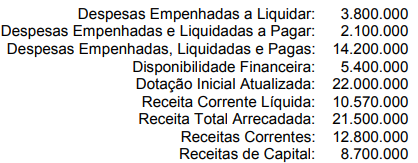
Matias, contador do Município de Montes Claros, informou ao prefeito que o valor total dos Restos a Pagar inscritos em X4 será de:
Matias, contador do Município de Montes Claros, informou ao prefeito que o valor total dos Restos a Pagar inscritos em X4 será de:
Ano: 2024
Banca:
COTEC
Órgão:
Prefeitura de Montes Claros - MG
Prova:
COTEC - 2024 - Prefeitura de Montes Claros - MG - Contador |
Q3050528
Contabilidade Geral
O primeiro Código de Ética dos profissionais da contabilidade, no Brasil, foi aprovado pelo Conselho Federal de
Contabilidade durante o V Congresso Brasileiro de Contabilidade, realizado de 8 a 15 de julho de 1950, em Belo Horizonte
(MG). Esse pioneiro conjunto de normas – destinado a “fixar a forma por que se devem conduzir os contabilistas no
exercício profissional, perante seus colegas, sua classe e a sociedade” –, era uma aspiração da classe e foi uma conquista
considerada de grande importância. Registros históricos relatam que, desde o III Congresso de Contabilidade, realizado
de 21 a 26 de maio de 1934, em São Paulo, já havia discussões para se criar um código de ética para a categoria, o que
ocorreu quase 20 anos depois.
(Disponível em: https://cfc.org.br/noticias/codigo-de-etica-profissional-do-contador-e-atualizado-saiba-o-que-mudou/. Acesso em: 15 jun. 2024).
Considerando o atual Código de Ética Profissional do Contador, aprovado pela NBC PG 01, analise os itens a seguir e marque V para os verdadeiros e F para os falsos.
( ) O contador deve indicar, em qualquer modalidade ou veículo de comunicação, títulos, especializações, serviços oferecidos, trabalhos realizados e a relação de clientes, esta quando autorizada por estes.
( ) A publicidade, em qualquer modalidade ou veículo de comunicação, dos serviços contábeis, deve primar pela sua natureza técnica e científica, sendo lícita a prática da mercantilização.
( ) É defeso efetuar ações publicitárias ou manifestações que denigram a reputação da ciência contábil, da profissão ou dos colegas.
( ) A transgressão de preceito da NBC PG 01 constitui infração ética, sancionada, segundo a gravidade, com a aplicação de uma das seguintes penalidades: advertência reservada, censura reservada ou censura pública.
( ) O contador pode abster-se de interpretações tendenciosas sobre a matéria que constitui objeto do trabalho, mantendo a independência profissional.
( ) O contador deve guardar sigilo sobre o que souber em razão do exercício profissional, inclusive no âmbito do serviço público, ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes.
Assinale a alternativa que apresenta a sequência CORRETA, levando em conta os itens de cima para baixo.
Ano: 2024
Banca:
COTEC
Órgão:
Prefeitura de Montes Claros - MG
Prova:
COTEC - 2024 - Prefeitura de Montes Claros - MG - Contador |
Q3050527
Contabilidade Pública
Conforme disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), a normatização dos
procedimentos contábeis relativos a provisões, passivos contingentes e ativos contingentes foi elaborada com base na
Norma Brasileira de Contabilidade (NBC TSP) 03 – Provisões, Passivos Contingentes e Ativos Contingentes, do Conselho
Federal de Contabilidade, observando também a International Public Sector Accounting Standards (IPSAS) 19 – Provisões,
Passivos Contingentes e Ativos Contingentes do International Public Sector Accounting Standards Board (IPSASB) e a
legislação aplicável.
Sobre o tema “provisões, passivos contingentes e ativos contingentes”, analise as afirmativas a seguir e marque V para as verdadeiras e F para as falsas.
( ) O item será classificado como Ativo Contingente quando for certa a probabilidade de ingresso de recursos sob a forma de benefícios econômicos ou potencial prestação de serviços, com divulgação no Balanço Patrimonial e em Notas Explicativas.
( ) O item será classificado como Ativo Contingente quando for provável que haverá ingresso de recursos sob a forma de benefícios econômicos ou potencial prestação de serviços, com divulgação no Balanço Patrimonial.
( ) O item será classificado como Ativo Contingente quando for pouco provável que haverá ingresso de recursos sob a forma de benefícios econômicos ou potencial prestação de serviços, não devendo ser divulgado no Balanço Patrimonial, mas em Notas Explicativas.
( ) O item será classificado como Provisão quando a obrigação for presente, com probabilidade de saída de recursos, for possível a estimativa confiável do valor e com evidenciação no Balanço Patrimonial e em Notas Explicativas.
( ) O item será classificado como Passivo Contingente quando se tratar de uma obrigação possível, com probabilidade de saída de recursos, for possível a estimativa confiável do valor e com evidenciação no Balanço Patrimonial e em Notas Explicativas.
( ) O item será classificado como Passivo Contingente quando se tratar de uma obrigação possível, com pouca probabilidade de saída de recursos, for possível ou não a estimativa confiável do valor e sem evidenciação no Balanço Patrimonial e em Notas Explicativas.
Assinale a alternativa que apresenta a sequência CORRETA, levando em conta a afirmativas de cima para baixo.
Ano: 2024
Banca:
IBFC
Órgão:
TRF - 5ª REGIÃO
Prova:
IBFC - 2024 - TRF - 5ª REGIÃO - Analista Judiciário - Área Administrativa |
Q3049704
Contabilidade Pública
______ é o demonstrativo contábil em que se
confrontam, em um dado momento, as receitas
e despesas previstas na Lei Orçamentária com
as realizadas. A partir da comparação entre o
previsto e o realizado é possível constatar a
ocorrência de superávit, déficit ou equilíbrio
orçamentário. Assinale a alternativa que
preencha corretamente a lacuna.
Ano: 2024
Banca:
IBFC
Órgão:
TRF - 5ª REGIÃO
Prova:
IBFC - 2024 - TRF - 5ª REGIÃO - Analista Judiciário - Área Administrativa |
Q3049694
Auditoria
Analise as afirmativas abaixo sobre gestão de risco.
I. O estudo de risco sempre esteve associado a eventos probabilísticos e não determinísticos.
II. A principal diferença entre risco e incerteza se refere à possibilidade do estabelecimento de probabilidades. O risco caracteriza-se por uma situação cuja decisão é tomada sob condições de probabilidades conhecidas. Já incertezas, não.
Assinale a alternativa correta.
Ano: 2024
Banca:
IDIB
Órgão:
Prefeitura de Dias D`Ávila - BA
Prova:
IDIB - 2024 - Prefeitura de Dias D`Ávila - BA - Fiscal de Rendas |
Q3049288
Auditoria
Por ser um instrumento essencial para o monitoramento
das ações do agente pelo principal, há de seguir
princípios éticos rigorosos, mantendo sua independência
avaliando os fatos com objetividade de modo a e
conduzir a julgamentos imparciais e precisos.
O texto em destaque faz referência ao(à)
O texto em destaque faz referência ao(à)
Ano: 2024
Banca:
IDIB
Órgão:
Prefeitura de Dias D`Ávila - BA
Prova:
IDIB - 2024 - Prefeitura de Dias D`Ávila - BA - Fiscal de Rendas |
Q3049280
Contabilidade Geral
Dentre os diversos relatórios contábeis existentes, há
aquele que permite analisar a saúde financeira de uma
empresa, bem como detectar possíveis erros ou fraudes
contábeis, sendo denominado comumente pela sigla
Ano: 2024
Banca:
IDIB
Órgão:
Prefeitura de Dias D`Ávila - BA
Prova:
IDIB - 2024 - Prefeitura de Dias D`Ávila - BA - Fiscal de Rendas |
Q3049279
Contabilidade Geral
A teoria da Contabilidade destaca a importância da correta classificação do ativo e do passivo no balanço
patrimonial das empresas em geral e dos órgãos
públicos. Nesse contexto, caso o gestor se depare com
um ativo realizável a longo prazo, ele deve concluir que
trata de
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Caraguatatuba - SP
Prova:
FGV - 2024 - Prefeitura de Caraguatatuba - SP - Fiscal de Tributos |
Q3048711
Contabilidade Geral
O documento de registro auxiliar, utilizado em contabilidade, no
qual os registros contábeis são organizados por conta e, dentro
de cada conta, mostrados necessariamente em ordem
cronológica, é denominado
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048631
Análise de Balanços
Um analista consultou as demonstrações contábeis de uma
sociedade empresária de 31/12/2023 para projetar as
demonstrações contábeis do ano seguinte e os seus indicadores.
A nota explicativa “Empréstimos, Financiamentos e Debêntures” é relevante para projetar, principalmente, os seguintes indicadores, com exceção de um. Assinale-o.
A nota explicativa “Empréstimos, Financiamentos e Debêntures” é relevante para projetar, principalmente, os seguintes indicadores, com exceção de um. Assinale-o.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048630
Análise de Balanços
Com relação aos indicadores de liquidez, assinale (V) para a
afirmativa verdadeira e (F) para a falsa.
( ) Quando o único ativo classificado como circulante é o caixa, a liquidez seca é igual à liquidez imediata. ( ) Quando não há ativo classificado como realizável a longo prazo, a liquidez corrente é igual à liquidez geral. ( ) Quando não há ativos que são considerados de difícil realização, como estoques, a liquidez seca é igual à liquidez corrente.
As afirmativas são, respectivamente,
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048629
Análise de Balanços
Um analista calculou os indicadores de liquidez de uma empresa,
com base nas demonstrações contábeis publicadas, referentes ao
primeiro trimestre de 2024.
No trimestre seguinte, a empresa divulgou que não havia baixado, no balanço patrimonial, o saldo de um empréstimo que contraiu em 2023 para pagamento em 2027, e que foi pago antecipadamente de modo integral em fevereiro de 2024, apesar de ter reconhecido a variação do caixa na data correta.
O seguinte indicador referente ao primeiro trimestre de 2024 precisa ser calculado novamente, após a nova informação:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048628
Análise de Balanços
Uma sociedade empresária apresentou índice de liquidez corrente
de 1,20 em 30/06/2024 e em 31/07/2024. Em julho, apenas uma
transação foi realizada.
A seguinte transação pode ter acontecido na sociedade empresária no mês de julho:
A seguinte transação pode ter acontecido na sociedade empresária no mês de julho:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048627
Análise de Balanços
Em 31/12/2023, uma sociedade empresária apresentava os seguintes indicadores:
• Liquidez corrente: 0,60 • Endividamento geral: 0,80 •Composição do endividamento oneroso: 0,90
Duas estratégias que podem ser adotadas com o objetivo de melhorar a saúde financeira da sociedade empresária são:
• Liquidez corrente: 0,60 • Endividamento geral: 0,80 •Composição do endividamento oneroso: 0,90
Duas estratégias que podem ser adotadas com o objetivo de melhorar a saúde financeira da sociedade empresária são:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048626
Análise de Balanços
Uma sociedade empresária apresentava os seguintes saldos emseu balanço patrimonial, em 01/01/2023: Caixa: R$100.000;Contas a pagar (720 dias): R$30.000; Capital Social: R$70.000.
Em 2023, a sociedade empresária reconheceu os seguintes fatos:
• Receita de serviços, recebida à vista: R$80.000 • Custos dos serviços prestados, pagos à vista: R$35.000. • Despesas gerais, pagas à vista: R$25.000. • Imposto de renda e contribuição social, a serem pagos em2024: 34% do lucro antes do imposto de renda e contribuição social • Declaração de de dividendos obrigatório de acordo com o texto da lei 6404/76 e alterações, a serem pagos em 2024:25% do lucro líquido.
Assinale a opção que indica o endividamento geral da sociedade empresária em 31/12/2023.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048625
Análise de Balanços
Uma sociedade empresária apresentava os seguintes saldos em
seu balanço patrimonial em 31/12/2023: Caixa: R$160.000;
Salários a pagar: R$20.000 (60 dias); Fornecedores (30 dias):
R$30.000; Contas a pagar (540 dias): R$50.000; Patrimônio
Líquido: R$60.000.
Em janeiro de 2024, a sociedade empresária pagou a dívida com fornecedores. Além disso, contraiu um empréstimo bancário de longo prazo de R$10.000.
De 31/12/2023 a 31/01/2024, a composição das exigibilidades da sociedade empresária teve
Em janeiro de 2024, a sociedade empresária pagou a dívida com fornecedores. Além disso, contraiu um empréstimo bancário de longo prazo de R$10.000.
De 31/12/2023 a 31/01/2024, a composição das exigibilidades da sociedade empresária teve
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048624
Análise de Balanços
Marina recebeu uma proposta de emprego da Cia W. Ela desejava
verificar a variação dos valores provisionados relacionados a
causas na justiça de antigos empregados.
Marina pode verificar o fato mediante a análise:
Marina pode verificar o fato mediante a análise:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048623
Contabilidade Geral
Uma sociedade empresária apresentava os seguintes saldos em
seu balanço patrimonial em 31/12/2023: Disponibilidades:
R$150.000; Patrimônio Líquido: R$150.000.
Em 30/01/2024, a sociedade empresária adquiriu, à vista, um veículo por R$100.000 para utilizar em seus negócios. Ainda, pagou, antecipadamente, o seguro de dois anos do veículo, vigente a partir de 01/02/2024, por R$24.000.
Ao realizar a análise vertical do balanço patrimonial, pode-se constatar que, em 31/01/2024, a seguinte porcentagem do patrimônio é aplicada em ativos realizáveis no curto prazo:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048622
Contabilidade Geral
Ao realizar a análise horizontal da Demonstração do Resultado do
Exercício da Cia Bela em 31/12/2022 e em 31/12/2023, um analista
constatou que o lucro bruto aumentou, enquanto a receita de
vendas diminuiu.
Assinale a opção que indica um fato que pode ter acontecido em 2023 para justificar tais variações.
Assinale a opção que indica um fato que pode ter acontecido em 2023 para justificar tais variações.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048621
Contabilidade de Custos
De acordo com o Manual de Informações de Custos do Governo
Federal, os determinantes da mensuração da informação de
custos e sua utilização visam atender a perspectivas externas e
internas.
Pela perspectiva externa, as premissas visam atender às necessidades de
Pela perspectiva externa, as premissas visam atender às necessidades de

 Conheça nossos planos