Foram encontradas 93.085 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


I. Análise de balanço pode ser definida como uma aplicação do raciocínio analítico sobre os valores dos itens patrimoniais e suas inter-relações, expressos nas demonstrações contábeis de uma organização.
II. Análise contábil pode ser entendida como um ramo contábil que decorre da função contábil de orientação, objetivando, por meio da decomposição, comparação e interpretação de componentes patrimoniais e redituais, obter informações de natureza patrimonial, financeira e econômica necessárias à tomada de decisões.
Marque a alternativa CORRETA:
I. A auditoria contábil compreende o exame de documentos, livros contábeis, registros, além de realização de inspeções e obtenção de informações de fontes internas e externas, tudo relacionado com o controle do patrimônio da entidade auditada.
II. É constituinte de uma auditoria contábil o conjunto dos elementos de controle do patrimônio, como os registros contábeis, documentos que comprovem esses registros e os atos administrativos.
III. Fatos não registrados documentalmente não constituem objeto da auditoria, mesmo que tais fatos possam ser relatados por indivíduos que executam atividades relacionadas ao patrimônio auditado.
Marque a alternativa CORRETA:
I. Constituem elementos de demonstrações contábeis Ativo, Passivo, Receita, Despesa, Contribuição dos proprietários, e Distribuição aos proprietários. Ativo é um recurso controlado no presente pela entidade como resultado de evento passado.
II. Passivo é uma obrigação presente, derivada de evento passado, cuja extinção deva resultar na saída de recursos da entidade. Um passivo deve envolver uma saída de recursos da entidade para ser extinto. A obrigação que pode ser extinta sem a saída de recursos da entidade é um passivo, como por exemplo, o perdão de dívidas.
Marque a alternativa CORRETA:
I. Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação.
II. O Balanço Patrimonial é composto por Quadro Principal, Quadro dos Ativos e Passivos Financeiros e Permanentes, Quadro das Contas de Compensação (controle), e, por fim, Quadro do Superávit / Déficit Financeiro. III. O Balanço Patrimonial deverá ser acompanhado de notas explicativas em função da dimensão, da natureza e função dos valores envolvidos nos ativos e passivos. A entidade deve divulgar, no balanço patrimonial ou nas notas explicativas, rubricas adicionais às contas apresentadas
Marque a alternativa CORRETA:
(1) Custo variável. (2) Custo fixo. (3) Custo operacional. (4) Custo total.
( ) Enquadram-se os elementos de despesas que são suportados pelo produtor, independentemente do volume de produção, como depreciação, seguros e outros.
( ) Compreende o somatório do custo operacional mais a remuneração atribuída aos fatores de produção.
( ) Composto de todos os itens de custos variáveis (despesas diretas) e a parcela dos custos fixos diretamente associada à implementação da lavoura.
( ) Enquadram-se os itens de custeio, as despesas de pós-colheita e as despesas financeiras, constituindo-se, no curto prazo, em uma condição necessária para que o produtor continue na atividade.
(1) Princípio da Entidade. (2) Princípio da Continuidade. (3) Princípio da Oportunidade.
( ) Esse se afirma, para o ente público, pela autonomia e pela responsabilização do patrimônio a ele pertencente.
( ) Esse princípio está vinculado ao estrito cumprimento da destinação social do seu patrimônio, ou seja, a continuidade da entidade se dá enquanto perdurar sua finalidade.
( ) É a base indispensável à integridade e à fidedignidade dos registros contábeis dos atos e dos fatos que afetam ou possam afetar o patrimônio da entidade pública, observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público.
(1) Ativo. (2) Passivo. (3) Patrimônio Líquido.
( ) Compreende as contas que registram as obrigações da empresa.
( ) Todas as suas contas estão no lado esquerdo do Balanço Patrimonial.
( ) Compreende as contas que registram os recursos provenientes dos sócios e acionistas.
( ) Todas as suas contas estão no lado direito do Balanço Patrimonial.
O balanço patrimonial de uma entidade pública em determinado período apresentava as seguintes informações, de acordo com a Lei Federal nº 4.320/64.
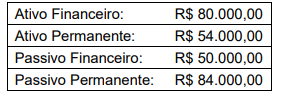
Com base somente nas informações apresentas, assinale a alternativa que indica o valor do superávit financeiro para o referido período.
O sistema de custos possui diversas aplicações para a governança no setor público. Segundo as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), o sistema de custos tem diversos objetivos, incluindo:
I – mensurar e evidenciar os custos dos bens e serviços entregues à sociedade, bem como dos demais objetos de custos.
II – produzir informações que atendam aos diversos níveis gerenciais da entidade.
III – subsidiar estudos com vistas a promover a busca pela eficiência nos órgãos e entidades do setor público.
IV – apoiar as funções de planejamento e orçamento, fornecendo informações que permitam projeções e definições de tarifas e preços aderentes à realidade com base em custos incorridos e projetados.
Analise as afirmativas acima e assinale a alternativa CORRETA.
O Balanço Orçamentário apresentará as receitas e as despesas previstas em confronto com as realizadas e será elaborado utilizando-se as seguintes classes e grupos do Plano de Contas Aplicado ao Setor Público (PCASP). Leia as afirmativas a seguir e assinale a alternativa CORRETA.
I – Classes 1 (Ativo) e 2 (Passivo) para os Recebimentos e Pagamentos Extraorçamentários de Depósitos Restituíveis e Valores Vinculados, Saldo em Espécie do Exercício Anterior e Saldo em Espécie para o Exercício Seguinte.
II – Classe 3 (Variações Patrimoniais Diminutivas) para as Transferências Financeiras Concedidas.
III – Classe 5 (Orçamento Aprovado), Grupo 2 (Previsão da Receita e Fixação da Despesa).
IV – Classe 6 (Execução do Orçamento), Grupo 2 (Realização da Receita e Execução da Despesa).
O Balanço Patrimonial é a representação quantitativa do patrimônio de uma entidade. É a demonstração contábil que tem por finalidade apresentar a situação patrimonial da empresa em determinado momento, e a sua composição e apresentação seguem o ritual definido pelo Conselho Federal de Contabilidade e pela Legislação Comercial quanto à sua forma e à necessidade de serem elaborados por um profissional legalmente habilitado, para se ter credibilidade necessária junto aos órgãos públicos, às instituições financeiras e até mesmo aos fornecedores. Com relação ao Balanço Patrimonial, considere o seguinte.
I – O Ativo representa conjunto dos bens e direitos de uma Entidade.
II – O Passivo exigível representa o conjunto de obrigações perante terceiros.
III – O patrimônio líquido é a diferença entre o valor do Ativo e do Passivo (exigível) de uma entidade em determinado momento, representando o registro do valor que os proprietários têm aplicado no negócio.
IV – A soma do passivo e do patrimônio líquido indica a aplicação dos capitais ou recursos de uma entidade.
Quais das afirmativas acima estão CORRETAS?

 Conheça nossos planos