Foram encontradas 93.049 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3350721 Contabilidade Geral
A estruturação do plano de contas é um processo evolutivo e sofreu ao longo dos anos melhorias no seu processo. Parte desta evolução é devido às teorias e pesquisas desenvolvidas que visam o melhoramento deste processo. Assinale a alternativa correspondente a Teoria das contas que enfatiza contas que representam pessoas e suas relações com a entidade: 
Alternativas
Q3350720 Contabilidade Pública
As despesas públicas são conceituadas como a aplicação de recursos públicos que garantem o cumprimento da realização dos serviços. Assinale a alternativa correspondente a função da administração pública que visa a análise se uma obrigação assumida foi cumprida, caracterizando a origem da obrigação, o valor correspondente a pagar e determinando o credor devido: 
Alternativas
Q3350719 Contabilidade Pública
Assinale a alternativa correspondente o valor justo remensurado de ativo na data da transição para as normas internacionais de contabilidade prevista na legislação: 
Alternativas
Q3350718 Contabilidade Pública

A relação entre o orçamento e a projeção de determinações é importante para a contabilidade. Sobre este tema, analise os itens abaixo e o conceito correspondente, a seguir assinale a alternativa correta: 


I. Reservas - trata-se de estimativa futura do que pode ou não ocorrer. 

II. Fundos - correspondem a parte do lucro, desenvolvidos como medida de proteção do patrimônio da empresa. 

III. Provisões - são parte do lucro estabelecidos como mecanismo de proteção do patrimônio da empresa. 

Alternativas
Q3350716 Contabilidade Geral
A composição patrimonial é estabelecida pelo registro correto dos ativos, passivos e demais informações contábeis empresariais. Assinale a alternativa correspondente a obrigação viável que é resultante de ocorrências passadas, onde a existência é determinada apenas pelo fato de um ou mais acontecimentos futuros incertos não totalmente sob controle da entidade:
Alternativas
Q3350715 Contabilidade Geral

O Demonstração do Resultado do Exercício, conhecido como DRE, trata-se de uma sequência de dados organizados diante de um padrão exigido pela legislação. A respeito dos componentes do DRE, analise entre Verdadeiros (V) e Falsos (F) os itens abaixo que o contemplam. 


( )Receita líquida das vendas e serviços.

( )Prejuízo operacional.

( )Lucro Operacional.

( )Projeções orçamentárias futuras. 


A seguir assinale a alternativa que contém a ordem correta de cima para baixo.
Alternativas
Q3350034 Contabilidade Pública
A Portaria Conjunta STN/SOF nº1, de 20 de junho 2011, alterou a Portaria Interministerial STN/SOF alterou a Portaria Interministerial STN/SOF nº163 de 4 de maio de 2001 bem como aprovações foram estabelecidas. Assinale a alternativa correspondente a essas aprovações instituídas com essa portaria.
Alternativas
Q3350033 Contabilidade Pública
A gestão financeira organizacional corresponde ao conjunto de transações associadas à gestão do caixa onde podem ser evidenciados a movimentação de entrada e saída de numerários. Assinale a alternativa correspondente ao documento contábil que as organizações elaboram para que sejam evidenciadas alterações no patrimônio líquido.
Alternativas
Q3350029 Contabilidade Geral
Assinale a alternativa correspondente ao valor retirado do lucro líquido de uma organização para investimento no seu crescimento onde o percentual determinado não deve prejudicar a continuidade das atividades do negócio:
Alternativas
Q3346533 Contabilidade Pública
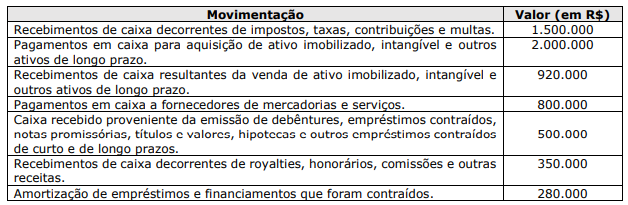
Em 31/12/2022, a prefeitura municipal de uma cidade apurou as seguintes operações envolvendo movimentação de caixa:

Imagem associada para resolução da questão

Qual é o saldo do Fluxo de Caixa das Atividades de Financiamento?
Alternativas
Q3346532 Contabilidade Pública
Com base no “Manual de Contabilidade Aplicada ao Setor Público” (MCASP), assinale a alternativa correta quanto ao Balanço Financeiro.
Alternativas
Q3346531 Contabilidade Pública
Sobre o tratamento contábil dos valores registrados em Caixa e Equivalente de Caixa, assinale a alternativa correta.
Alternativas
Q3346530 Contabilidade Geral
Conforme a NBC TSP 12, de 31/10/2018, são características dos valores registrados em Equivalentes de Caixa, EXCETO:
Alternativas
Q3346529 Contabilidade Pública
Segundo o Art. 13 da Lei Federal nº 4.320/1964, NÃO faz parte do rol de Despesas de Capital com Inversões Financeiras:
Alternativas
Q3346525 Contabilidade Geral
Segundo a visão básica da Contabilidade, há elementos patrimoniais que representam origens ou fontes de recursos para a organização, são eles:
I. Passivo. II. Ativo. III. Patrimônio Líquido.

Quais estão corretos?
Alternativas
Q3344244 Contabilidade Geral
Considerando os conceitos básicos da contabilidade preconizados nas normas contábeis emitidas pelo Conselho Federal de Contabilidade – CFC, é correto afirmar: 
Alternativas
Q3344243 Contabilidade Geral
Assinale a alternativa que contém o valor da equivalência patrimonial da participação da empresa A na empresa B, em 31/12/2023, considerando as seguintes informações:

•  Capital Social da empresa B em 31/12/2022: R$ 100.000.
•  Saldo da reserva de capital da empresa B em 31/12/2022: R$350.000.
•  Saldo de lucros ou prejuízos acumulados da empresa B em 31/12/2022: R$(25.000).
•  Durante o exercício de 2023, a empresa B apurou um prejuízo de: R$ 550.000.
•  Trata-se de um investimento relevante que foi adquirido e contabilizado pela empresa A em 31/12/2022.
• A aquisição foi de 80 % do capital social da empresa B.
•  Considerar que a investidora responde legal e civilmente pela investida em todas as suas obrigações.
Alternativas
Q3344242 Contabilidade Geral
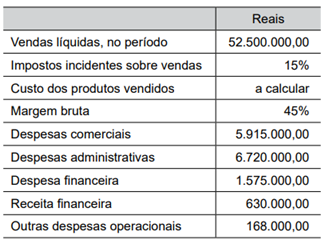
Considere as seguintes informações, em uma hipotética data, quanto ao lucro líquido de uma empresa, para responder à questão.

Q43.png (321×240)

Adicionalmente, sabe-se que a taxa efetiva do IR e CSLL foi de 34%.

É correto afirmar que o lucro líquido dessa empresa é: 

Alternativas
Q3344241 Contabilidade Geral
Na medida em que uma empresa apresenta hipoteticamente um valor de Ativo Circulante de R$ 7.315.000, um valor de Ativo Imobilizado líquido de R$ 3.696.000, um Passivo Circulante de R$ 5.082.000, um Passivo não Circulante de R$ 3.657.500, um Total de Passivo e Patrimônio Líquido de R$ 13.013.000, é correto afirmar que o Ativo Não Circulante total da empresa monta, em reais, a:
Alternativas
Q3344240 Contabilidade Geral
Dentre as contas contábeis apresentadas, assinale aquela que é de natureza credora.
Alternativas
Respostas
16221: A
16222: C
16223: B
16224: D
16225: B
16226: D
16227: A
16228: C
16229: E
16230: A
16231: D
16232: C
16233: E
16234: A
16235: D
16236: D
16237: A
16238: E
16239: A
16240: C