Questões de Concurso
Para ciências contábeis
Foram encontradas 93.049 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


“A análise da estrutura e dos conceitos básicos da contabilidade de custos revela que o custo de oportunidade, embora relevante para a tomada de decisões gerenciais, não é registrado contabilmente, pois representa um custo hipotético associado à renúncia de uma alternativa em favor de outra.”
“Em um cenário de hiperinflação, a aplicação do conceito de contabilidade em moeda constante, conforme a norma contábil específica, exige a atualização monetária dos ativos e passivos pelo índice geral de preços, com o objetivo de manter o poder aquisitivo da moeda e apresentar demonstrações contábeis mais fidedignas e comparáveis.”
De acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), a avaliação e a mensuração dos elementos patrimoniais nas entidades do setor público obedecem a determinados critérios.
Nesse contexto, assinale a alternativa incorreta.
Sobre as despesas públicas, assinale a alternativa correta.
Com relação ao que preconiza a Norma Brasileira de Contabilidade NBC TSP 08 – Ativo Intangível, assinale a alternativa correta.
Com relação ao Balanço Patrimonial dos entes públicos, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) O ativo que está mantido essencialmente com o propósito de ser negociado deve ser classificado como circulante.
( ) No quadro de ativos e passivos financeiros e permanentes, são apresentados os atos potenciais do ativo e do passivo a executar, que potencialmente podem afetar o patrimônio do ente.
( ) O quadro principal é elaborado utilizando-se o saldo da conta 8.2.1.1.1.00.00 – Disponibilidade por Destinação de Recurso (DDR), segregado por fonte / destinação de recursos.
( ) O Balanço Patrimonial deverá ser acompanhado de notas explicativas em função da dimensão, da natureza e função dos valores envolvidos nos ativos e passivos.
Assinale a sequência correta.
Seguindo o Plano de Contas Aplicado ao Setor Público (PCASP), o registro contábil deve ser feito pelo método das partidas dobradas, e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação.
Nesse sentido, assinale a alternativa que apresenta as classes de contas para lançamentos de natureza orçamentária.
O Relatório Resumido da Execução Orçamentária (RREO) é exigido pela Constituição da República Federativa do Brasil, de 5 de outubro de 1988.
Com relação a esse demonstrativo, assinale a alternativa incorreta.
De acordo com a Lei nº 4.320/1964, não se consideram fontes de recursos para a abertura de créditos adicionais:
A classificação por fontes ou destinações de recursos tem como objetivo agrupar receitas que possuam as mesmas normas de aplicação na despesa. Nesse sentido, analise as afirmativas a seguir.
I. Como mecanismo integrador entre a receita e a despesa, o código de fontes ou destinações de recursos exerce um duplo papel no processo orçamentário.
II. Para a receita orçamentária, o código de fontes ou destinações tem a finalidade de indicar a fonte de recursos para a realização de determinadas despesas orçamentárias.
III. Fontes ou destinações de recursos constituem cada agrupamento de receitas que possui as mesmas normas de aplicação.
Está(ão) correta(s) a(s) afirmativa(s)
A informação da demonstração dos fluxos de caixa (DFC) permite aos usuários verificar como a entidade do setor público obteve recursos para financiar suas atividades e de que maneira os recursos de caixa foram utilizados. Tais informações são úteis para fornecer aos usuários das demonstrações contábeis informações para a prestação de contas, a responsabilização (accountability) e a tomada de decisão. A DFC identificará:
I – as fontes de geração dos fluxos de entrada de caixa.
II – os itens de consumo de caixa durante o período das demonstrações contábeis.
III – o saldo do caixa na data das demonstrações contábeis.
IV – a evolução do patrimônio líquido da entidade durante um período.
Quais das afirmativas acima estão CORRETAS quanto à DFC?
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Considere a execução da despesa de prestação de serviço de limpeza e conservação de uma entidade pública conforme indicado a seguir.
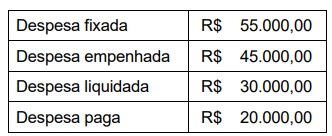
Com base somente nas informações apresentadas acima, assinale a alternativa que expõe o valor da despesa que integrará a Demonstração das Variações Patrimoniais no referido caso.
O ativo deve ser classificado como circulante quando satisfizer a qualquer dos seguintes critérios.
I – Espera-se que esse ativo seja realizado, ou pretende-se que seja mantido com o propósito de ser vendido ou consumido no decurso normal do ciclo operacional da entidade.
II – O ativo está mantido essencialmente com o propósito de ser negociado.
III – Espera-se que o ativo seja realizado até doze meses após a data das demonstrações contábeis.
IV – O ativo seja caixa ou equivalente de caixa, a menos que sua troca ou uso para pagamento de passivo se encontre vedada durante pelo menos doze meses após a data das demonstrações contábeis.
Sobre ativo circulante, quais das afirmativas acima estão CORRETAS?

 Conheça nossos planos