Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 93.049 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Lagoa Grande - PE
Prova:
IDHTEC - 2024 - Câmara de Lagoa Grande - PE - Técnico de Contabilidade |
Q3379193
Contabilidade Pública
O “montante total, apurado sem duplicidade, das obrigações
financeiras do ente da Federação, assumidas em virtude de leis,
contratos, convênios ou tratados e da realização de operações de
crédito, para amortização em prazo superior a doze meses”
constitui:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Lagoa Grande - PE
Prova:
IDHTEC - 2024 - Câmara de Lagoa Grande - PE - Técnico de Contabilidade |
Q3379191
Contabilidade Pública
Para os fins da Lei de Responsabilidade Fiscal, considera-se
adequada com a lei orçamentária anual a despesa:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Lagoa Grande - PE
Prova:
IDHTEC - 2024 - Câmara de Lagoa Grande - PE - Técnico de Contabilidade |
Q3379189
Contabilidade Pública
Considere as informações contidas nas afirmativas abaixo:
I. As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica.
II. Os empenhos que correm à conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como Restos a Pagar no último ano de vigência do crédito.
III. Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias.
IV. Reverte à dotação a importância de despesa anulada no exercício; quando a anulação ocorrer após o encerramento deste considerar-se-á receita do ano em que se efetivar.
V. Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas.
Assinale a alternativa correta:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Lagoa Grande - PE
Prova:
IDHTEC - 2024 - Câmara de Lagoa Grande - PE - Técnico de Contabilidade |
Q3379187
Contabilidade Pública
No âmbito da avaliação e mensuração de ativos e passivos do
setor público, define-se como a quantia que a entidade do setor
público espera obter com a alienação ou a utilização de itens de
inventário quando deduzidos os gastos estimados para seu
acabamento, alienação ou utilização. Trata-se do conceito de:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Lagoa Grande - PE
Prova:
IDHTEC - 2024 - Câmara de Lagoa Grande - PE - Técnico de Contabilidade |
Q3379186
Contabilidade Geral
Obrigação presente, derivada de evento passado, cuja extinção
deva resultar na saída de recursos da entidade, e que pode ser
mensurado de maneira que observe as características qualitativas,
levando em consideração as restrições sobre a informação
contábil. Trata-se do conceito de:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Lagoa Grande - PE
Prova:
IDHTEC - 2024 - Câmara de Lagoa Grande - PE - Técnico de Contabilidade |
Q3379185
Contabilidade Geral
Recurso controlado no presente pela entidade como resultado
de evento passado, que estejam disponíveis para realização imediata e tenham a expectativa de realização até doze meses após a
data das demonstrações contábeis. Trata-se do conceito de:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Lagoa Grande - PE
Prova:
IDHTEC - 2024 - Câmara de Lagoa Grande - PE - Técnico de Contabilidade |
Q3379184
Contabilidade Geral
Acerca das normas às quais a avaliação dos elementos patrimoniais deverá obedecer, conforme a legislação vigente, julgue as
proposições com V para verdadeiro e F para falsa:
( ) A avaliação de débitos, créditos e títulos de renda, quando em moeda estrangeira, serão avaliados pelo seu valor nominal, feita a conversão à taxa de câmbio vigente na data de sua aquisição.
( ) Os valores em espécie, assim como os débitos e créditos, quando em moeda estrangeira, deverão figurar ao lado das correspondentes importâncias em moeda nacional.
( ) Os bens móveis e imóveis serão avaliados pelo valor de aquisição ou pelo custo de produção ou de construção.
( ) Os bens de almoxarifado serão avaliados pela média ponderada de seus preços atualizados, constantes nas tabelas públicas anuais de fornecimento de bens e serviços.
( ) As variações resultantes da conversão dos débitos, créditos e valores em espécie serão levadas à conta patrimonial.
Assinale a única alternativa que indique a sequência correta de respostas:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Lagoa Grande - PE
Prova:
IDHTEC - 2024 - Câmara de Lagoa Grande - PE - Técnico de Contabilidade |
Q3379183
Contabilidade Pública
Acerca das demonstrações que deverão ser feitas no balanço
patrimonial, julgue as proposições abaixo com V para verdadeiro
e F para falso, à luz da legislação vigente:
( ) O ativo financeiro, que compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
( ) O ativo permanente, que compreenderá os créditos e valores realizáveis, independentemente da autorização orçamentária e dos valores numerários.
( ) O passivo financeiro, que compreenderá as dívidas fundadas e outras cujo pagamento independa de autorização orçamentária.
( ) O passivo permanente, que compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
( ) As contas de compensação, onde serão registrados os bens, valores, obrigações e situações que, mediata ou indiretamente, não possam vir a afetar o patrimônio.
Assinale a única alternativa que indique a sequência correta de respostas:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Lagoa Grande - PE
Prova:
IDHTEC - 2024 - Câmara de Lagoa Grande - PE - Técnico de Contabilidade |
Q3379182
Contabilidade Pública
Acerca das despesas, assinale a alternativa correta:
Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Lagoa Grande - PE
Prova:
IDHTEC - 2024 - Câmara de Lagoa Grande - PE - Técnico de Contabilidade |
Q3379181
Contabilidade Pública
São exemplos de variações patrimoniais aumentativas,
exceto:
Ano: 2024
Banca:
Itame
Órgão:
Prefeitura de Hidrolândia - GO
Prova:
Itame - 2024 - Prefeitura de Hidrolândia - GO - Fiscal de Tributos Municipal |
Q3378580
Contabilidade Geral
Sobre a Bitributação, todas as afirmativas estão
corretas, EXCETO:
Ano: 2024
Banca:
CPCON
Órgão:
Prefeitura de Lagoa Seca - PB
Prova:
CPCON - 2024 - Prefeitura de Lagoa Seca - PB - Técnico de Empenhamento |
Q3378454
Contabilidade Pública
De acordo com a 10ª edição do Manual de Contabilidade Aplicado ao Setor Público (MCASP), o 13º salário e férias são exemplos de obrigações consideradas passivos derivados de apropriações por competência. Para o reconhecimento dos passivos relacionados ao 13º salário e às férias, deve-se realizar a apropriação mensal em conformidade com o regime de competência. Considerando o regime de competência, marque a alternativa que indica CORRETAMENTE a apropriação mensal de férias num ente público.
Ano: 2024
Banca:
CPCON
Órgão:
Prefeitura de Lagoa Seca - PB
Prova:
CPCON - 2024 - Prefeitura de Lagoa Seca - PB - Técnico de Empenhamento |
Q3378451
Contabilidade Pública
A legislação do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) estabelece, de modo geral, que o fato gerador deste tributo ocorrerá no dia 1º de janeiro de cada ano. Com base nesta informação e de acordo com o Plano de Contas Aplicado ao Setor Público (PCASP), marque a alternativa que indica CORRETAMENTE o registro contábil no momento do fato gerador do tributo:
Ano: 2024
Banca:
CPCON
Órgão:
Prefeitura de Lagoa Seca - PB
Prova:
CPCON - 2024 - Prefeitura de Lagoa Seca - PB - Técnico de Empenhamento |
Q3378449
Contabilidade Pública
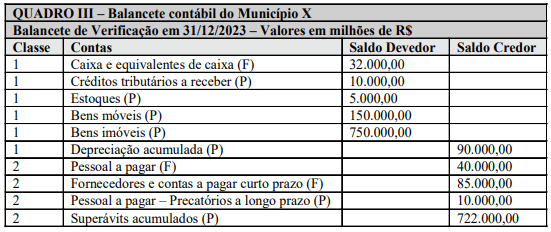
As informações apresentadas no Quadro III a seguir foram extraídas do balancete contábil de um determinado Município.
 Fonte: Elaboração própria
Com base nas informações apresentadas no Quadro III, é CORRETO concluir que, em 31/12/2023, o valor do ativo total é de:
Fonte: Elaboração própria
Com base nas informações apresentadas no Quadro III, é CORRETO concluir que, em 31/12/2023, o valor do ativo total é de:
Ano: 2024
Banca:
CPCON
Órgão:
Prefeitura de Lagoa Seca - PB
Prova:
CPCON - 2024 - Prefeitura de Lagoa Seca - PB - Técnico de Empenhamento |
Q3378448
Contabilidade Pública
A Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público (NBC TSP ESTRUTURA CONCEITUAL) estabelece os conceitos que devem ser aplicados no desenvolvimento das demais Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCs TSP) do Conselho Federal de Contabilidade (CFC) destinados às entidades do setor público. Além disso, tais conceitos são aplicáveis à elaboração e à divulgação formal dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs). De acordo com a NBC TSP ESTRUTURA CONCEITUAL, o objetivo principal da maioria das entidades do setor público é:
Ano: 2024
Banca:
CPCON
Órgão:
Prefeitura de Lagoa Seca - PB
Prova:
CPCON - 2024 - Prefeitura de Lagoa Seca - PB - Técnico de Empenhamento |
Q3378447
Contabilidade Pública
Em janeiro de 2023, uma Prefeitura Municipal adquiriu um ônibus para o transporte escolar, tendo pago o valor de R$ 240.000,00 (duzentos e quarenta mil reais). O transporte ficou disponível para uso em fevereiro do mesmo ano. Sabendo que o veículo possui uma vida útil estimada de 10 anos e um valor residual de R$ 60.000,00 (sessenta mil reais), sendo depreciado pelo método das cotas constantes, qual o valor contábil do veículo ao final de 2023?
Ano: 2024
Banca:
CPCON
Órgão:
Prefeitura de Lagoa Seca - PB
Prova:
CPCON - 2024 - Prefeitura de Lagoa Seca - PB - Técnico de Empenhamento |
Q3378445
Contabilidade Pública
De acordo com a 10ª edição do Manual de Contabilidade Aplicado ao Setor Público (MCASP), o registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentam a mesma natureza de informação. Nos lançamentos de natureza de informação orçamentária, apenas são debitadas e creditadas contas de classes:
Ano: 2024
Banca:
CPCON
Órgão:
Prefeitura de Lagoa Seca - PB
Prova:
CPCON - 2024 - Prefeitura de Lagoa Seca - PB - Técnico de Empenhamento |
Q3378443
Contabilidade Pública
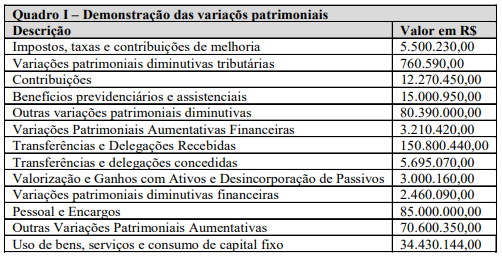
De acordo com o MCASP 10ª edição (Manual de Contabilidade Aplicada ao Setor Público), a Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Considere que um determinado Município apresentou as seguintes informações, extraídas da Demonstração das Variações Patrimoniais, conforme Quadro I:
Fonte: Elaboração própria
Com base nas informações acima, avalie as afirmativas a seguir.
I- O resultado patrimonial do exercício foi de R$ 18.645.046,00.
II- O total das variações patrimoniais aumentativas foi de R$ 245.382.000,00.
III- O total das variações patrimoniais diminutiva foi de R$ 223.736.840,00.
IV- O resultado patrimonial do exercício foi de R$ 21.645.206,00.
É CORRETO o que se afirma em:
Ano: 2024
Banca:
FAUEL
Órgão:
PARANAEDUCAÇÃO
Prova:
FAUEL - 2024 - PARANAEDUCAÇÃO - Analista Administrativo |
Q3378266
Contabilidade de Custos
Saber o preço de venda dos produtos é essencial para garantir lucro, competir no mercado e planejar financeiramente. Um preço adequado cobre os custos, atrai clientes e facilita decisões estratégicas. Isso também permite analisar a rentabilidade e ajustar as operações conforme necessário. Uma loja de roupas está calculando o custo dos produtos vendidos (CPV) para um lote de camisetas durante o mês de agosto. Para isso, foram registradas as seguintes transações.
➢ Estoque inicial em 1º de agosto: 50 camisetas a R$ 10,00 cada.
➢ Compras em agosto: → 30 camisetas a R$ 12,00 cada em 10 de agosto; → 20 camisetas a R$ 11,00 cada em 20 de agosto.
➢ Vendas em agosto:
→ 40 camisetas em 15 de agosto; → 30 camisetas em 25 de agosto.
Assinale a alternativa que representa o custo dos produtos vendidos (CPV) para o mês de agosto, usando o método PEPS.
Q3378259
Contabilidade de Custos
A questão fundamental na contabilização dos estoques é quanto ao valor do custo a ser reconhecido como ativo e mantido nos registros até que as respectivas receitas sejam reconhecidas. São exemplos de itens NÃO incluídos no custo dos estoques e reconhecidos como despesa do período em que são incorridos:
I – valor anormal de desperdício de materiais, mão-de-obra ou outros insumos de produção;
II – gastos com armazenamento, a menos que sejam necessários ao processo produtivo entre uma e outra fase de produção;
III – despesas administrativas que não contribuem para trazer o estoque ao seu local e condição atuais;
IV – despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
Analise as afirmativas acima e assinale a alternativa CORRETA.

 Conheça nossos planos