Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Analise os itens e marque a alternativa correspondente.
I- A demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento.
II- Uma única transação pode incluir fluxos de caixa classificados em mais de uma atividade.
III- Equivalentes de caixa são aplicações financeiras de curto ou longo prazo, de baixa liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um significante risco de mudança de valor.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, (MCASP), representam os principais instrumentos para compreensão dos aspectos fiscais da Contabilidade Aplicada ao Setor Público, (CASP):
As contas do ativo são classificadas em dois grandes grupos: Ativo Circulante e Ativo Não Circulante. São classificadas no grupo Ativo Não Circulante as contas que não estão programadas para circular, (girar), até o final do próximo exercício. As principais contas do Ativo Não Circulante são:
De acordo com a Lei 6.404/1976, ao fim de cada exercício social, deverão ser elaboradas as seguintes demonstrações financeiras:
Complete: “A situação patrimonial__________ ocorre quando o conjunto de bens e direitos é maior do que as obrigações. Neste caso, o Patrimônio líquido será positivo. É também conhecida como situação líquida ______, pois o_______ é maior do que o passivo exigível, (obrigações com terceiros)”.
Leia os itens e assinale a alternativa verdadeira.
I- Os elementos do resultado são representados pelas receitas e despesas que no final do exercício apontarão o resultado, podendo ser lucro ou prejuízo.
II- O resultado do exercício é a diferença entre as receitas e despesas. Dessa maneira, o resultado do exercício deverá ser incorporado ao patrimônio, aumentando quando houver lucro/superávit, diminuindo quando houver prejuízo/déficit.
III- Durante o exercício fiscal, (ano), o patrimônio poderá aumentar ou diminuir, dependendo da movimentação dos elementos que compõem este patrimônio e também pelas atividades realizadas que poderão produzir receitas ou despesas, que afetam o patrimônio positiva ou negativamente.
A Contabilidade é a Ciência que estuda e controla o patrimônio, objetivando demonstrá-lo e evidenciar suas variações, também serve como instrumento básico para a tomada de decisões de todos os setores direta ou indiretamente envolvidos com a empresa. Sobre a classificação do patrimônio é incorreto afirmar:
A empresa Restaurante Vivendas do Lago Ltda. apresentou o Balanço Patrimonial em 2022 com os seguintes valores:
Restaurante Vivendas do Lago Ltda
Balanço Patrimonial em 31/12/2023
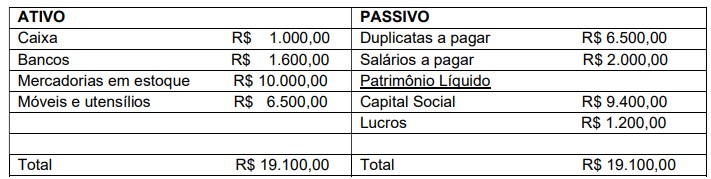
Com base no Balanço Patrimonial acima, o valor das obrigações com terceiros é:
A empresa Restaurante Vivendas do Lago Ltda. apresentou o Balanço Patrimonial em 2022 com os seguintes valores:
Restaurante Vivendas do Lago Ltda
Balanço Patrimonial em 31/12/2023
Podemos afirmar que a empresa possui em disponibilidade imediata para efetuar o pagamento das obrigações o valor de:
O conjunto de bens, direitos e obrigações de uma entidade é chamado de Patrimônio e seus elementos patrimoniais são agrupados em:
( ) É o valor presente de fluxos de caixa futuros estimados, que devem resultar do uso de um ativo ou de uma unidade geradora de caixa.
( ) É o valor pelo qual um ativo é reconhecido no balanço depois da dedução de toda respectiva depreciação, amortização ou exaustão acumulada e provisão para perdas.
( ) São despesas incrementais diretamente atribuíveis à venda ou à baixa de um ativo, excluindo as despesas financeiras e de impostos sobre o resultado gerado.

 Conheça nossos planos