Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3398204
Contabilidade Geral
Ramon Belial é Contador regularmente inscrito no Conselho
Regional de Contabilidade, atuando em diversas funções na
sua área de conhecimento. Nos termos do DL nº 9.295/46, são
considerados trabalhos técnicos de contabilidade, escrituração
dos livros de contabilidade obrigatórios, bem como de todos os
necessários no conjunto da organização contábil e levantamento
dos respectivos:
Q3398203
Contabilidade Geral
Eduardo Samas pretende exercer a função de Contabilista,
estando prestes a concluir o Bacharelado em Ciências Contábeis.
Após pesquisar os requisitos para o exercício da profissão, verifica
que não será suficiente a colação de grau no referido curso. Nos
termos do DL nº 9.295/46, após a regular conclusão do curso de
Bacharelado em Ciências Contábeis, reconhecido pelo Ministério
da Educação, será necessária a aprovação em:
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Turvânia - GO
Prova:
IV - UFG - 2024 - Prefeitura de Turvânia - GO - Tecnico de Controle Interno |
Q3397528
Contabilidade Pública
A NBC TSP e demais normas técnicas aplicadas ao Setor Público destinam-se às entidades do Setor público quanto à elaboração e divulgação dos Relatórios Contábeis de Propósito Geral. Neste conceito, a atuação da contabilidade pública abrange diversos campos, dentre eles
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Turvânia - GO
Prova:
IV - UFG - 2024 - Prefeitura de Turvânia - GO - Tecnico de Controle Interno |
Q3397527
Contabilidade Geral
Leia o caso a seguir.
Uma empresa possui um ativo cujo valor contábil é de R$ 150.000. Recentemente, foi feita uma avaliação para determinar o valor recuperável desse ativo. Foi estimado que o valor justo do ativo, descontando os custos de venda, é de R$ 130.000, e o valor em uso baseado nas projeções de fluxos de caixa futuros, é de R$ 120.000.
De acordo com o CPC 01 – Valor Recuperável de Ativos, qual deve ser o valor registrado para esse ativo no balanço patrimonial da empresa e qual seria a perda por desvalorização, se aplicável?
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Turvânia - GO
Prova:
IV - UFG - 2024 - Prefeitura de Turvânia - GO - Tecnico de Controle Interno |
Q3397526
Auditoria
A auditoria interna tem por finalidade
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Turvânia - GO
Prova:
IV - UFG - 2024 - Prefeitura de Turvânia - GO - Tecnico de Controle Interno |
Q3397525
Análise de Balanços
Analise os dados extraídos da contabilidade P.F. Ltda a seguir.
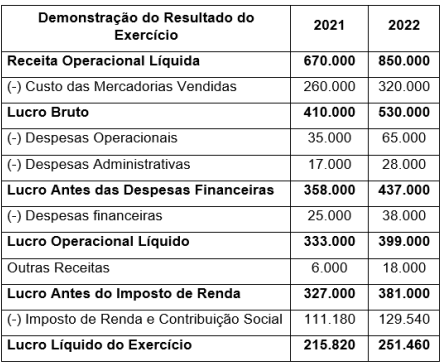
A análise vertical e horizontal faz com que seja possível analisar os dados contábeis em números relativos ou percentuais, e com isso extrair informações que sejam úteis a seus usuários. Neste sentido, a conclusão a respeito da análise vertical e/ou horizontal da demonstração supracitada é que
A análise vertical e horizontal faz com que seja possível analisar os dados contábeis em números relativos ou percentuais, e com isso extrair informações que sejam úteis a seus usuários. Neste sentido, a conclusão a respeito da análise vertical e/ou horizontal da demonstração supracitada é que
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Turvânia - GO
Prova:
IV - UFG - 2024 - Prefeitura de Turvânia - GO - Tecnico de Controle Interno |
Q3397524
Contabilidade Geral
Dentre suas diversas aplicações nas organizações, a contabilidade gerencial tem como característica
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Turvânia - GO
Prova:
IV - UFG - 2024 - Prefeitura de Turvânia - GO - Tecnico de Controle Interno |
Q3397522
Contabilidade Geral
Leia o caso a seguir.
Considere que a empresa Exemplo S/A adquiriu em janeiro de 2023 uma máquina para ser utilizada na sua linha de produção, à vista, por R$ 200.000,00. Foram incorridos gastos com frete no valor de R$ 10.000,00 e imposto sobre importação no valor de R$ 4.000,00. Por se tratar de uma máquina moderna e específica, houve preparação do local para sua correta instalação e isso custou R$ 15.000,00 para a Cia. Os funcionários (para aprenderem a manusear a máquina) precisaram passar por curso de treinamento que custou R$ 5.000,00 para a empresa. Sua vida útil está estimada para 10 anos e seu valor residual de R$ 20.000,00.
Considerando que a máquina ficou pronta para uso no mesmo mês de sua aquisição e que sua depreciação será pelo método de depreciação linear, a empresa registrará anualmente uma despesa com depreciação no valor de
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Turvânia - GO
Prova:
IV - UFG - 2024 - Prefeitura de Turvânia - GO - Tecnico de Controle Interno |
Q3397521
Contabilidade Geral
A contabilidade é uma ferramenta essencial para a gestão
eficiente de uma empresa e sua finalidade principal é
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Turvânia - GO
Prova:
IV - UFG - 2024 - Prefeitura de Turvânia - GO - Auditor Fiscal Municipal de Tributos |
Q3397514
Contabilidade Geral
Analise o caso a seguir.
A empresa N.M. Ltda, fabricante de sapatos, recebeu um pedido de venda em 01/02/2023, realizou a emissão da nota fiscal e a entrega dessa mercadoria em 03/03/2023, fez a entrega da duplicata em 01/04/2023 e o recebimento da venda se deu em 01/05/2023.
Em conformidade ao regime de competência, a receita da referida venda deverá ser reconhecida em
Ano: 2024
Banca:
FURB
Órgão:
Prefeitura de Bombinhas - SC
Prova:
FURB - 2024 - Prefeitura de Bombinhas - SC - Fiscal |
Q3397388
Auditoria
No contexto das técnicas e procedimentos empregados
em processos de fiscalização variados, associe a
segunda coluna de acordo com a primeira, que relaciona
os métodos com suas respectivas descrições ou
consequências:
Coluna 1: método (1) Inspeções in loco. (2) Auditorias documentais. (3) Monitoramento remoto.
Coluna 2: descrição/consequência (__) Avaliação de documentos, contratos e registros para verificar a conformidade legal e regulamentar.
(__) Uso de tecnologia para observação e controle de atividades a distância, melhorando a eficiência e o alcance da fiscalização.
(__) Verificações físicas diretas em estabelecimentos ou locais de trabalho para identificar possíveis irregularidades ou infrações.
Assinale a alternativa que apresenta a correta associação entre as colunas:
Ano: 2024
Banca:
FURB
Órgão:
Prefeitura de Bombinhas - SC
Prova:
FURB - 2024 - Prefeitura de Bombinhas - SC - Fiscal |
Q3397379
Contabilidade Pública
Os princípios de contabilidade fornecem a base para as
práticas contábeis utilizadas na administração pública.
Esses princípios são essenciais para assegurar a
transparência, a eficiência e a responsabilidade no uso
dos recursos públicos. Sobre o assunto, analise as
afirmações a seguir. Marque V, para verdadeiras, e F,
para falsas:
(__) O Princípio da Entidade se afirma, para o ente público, pela autonomia e responsabilização do patrimônio a ele pertencente.
(__) Segundo o princípio da prudência, os ativos e receitas devem ser superestimados para criar uma margem de segurança financeira.
(__) A continuidade está vinculada ao estrito cumprimento da destinação social do seu patrimônio, ou seja, a continuidade da entidade se dá enquanto perdurar sua finalidade.
Assinale a alternativa que apresenta a ordem correta:
Ano: 2024
Banca:
FURB
Órgão:
SAMAE de Blumenau - SC
Prova:
FURB - 2024 - SAMAE de Blumenau - SC - Contador |
Q3397222
Contabilidade Pública
É o exemplo do tipo de receita orçamentária que
normalmente resulta em aumento do Patrimônio Líquido
do município:
Ano: 2024
Banca:
FURB
Órgão:
SAMAE de Blumenau - SC
Prova:
FURB - 2024 - SAMAE de Blumenau - SC - Contador |
Q3397221
Contabilidade Pública
Um servidor público do município foi participar de um
treinamento em outra região do estado e o município
repassou a ele recursos para arcar com despesas de
alimentação e hospedagem, sujeitos à futura prestação
de contas. Nesse caso, a despesa patrimonial (VPD)
efetivamente ocorre:
Ano: 2024
Banca:
FURB
Órgão:
SAMAE de Blumenau - SC
Prova:
FURB - 2024 - SAMAE de Blumenau - SC - Contador |
Q3397220
Contabilidade Pública
O contador de um município está contabilizando um
Ativo Contingente relacionado a uma ação judicial
movida pelo município, cuja análise pela PGE indicou
uma probabilidade do município vencer a causa e
receber os valores requeridos. Considerando a estrutura
do Plano de Contas aplicado ao Setor Público (PCASP),
é correto afirmar que o registro desse Ativo Contingente
envolveu o seguinte lançamento contábil:
Ano: 2024
Banca:
FURB
Órgão:
SAMAE de Blumenau - SC
Prova:
FURB - 2024 - SAMAE de Blumenau - SC - Contador |
Q3397219
Contabilidade Pública
O contador de um município havia contabilizado, em
contas de controle, um Passivo Contingente relacionado
a uma ação judicial contra o município, que havia sido
analisada pela PGE e considerada como uma obrigação
possível. Após nova análise, a PGE considerou que a
probabilidade do município perder e ter que arcar com
essa ação aumentou, razão pela qual houve a
transformação desse Passivo Contingente em Provisão.
Considerando a estrutura do Plano de Contas aplicado
ao Setor Público (PCASP), é correto afirmar que o
registro da provisão no passivo envolveu o seguinte
lançamento contábil:
Ano: 2024
Banca:
FURB
Órgão:
SAMAE de Blumenau - SC
Prova:
FURB - 2024 - SAMAE de Blumenau - SC - Contador |
Q3397217
Contabilidade Pública
Caso o contador do município esteja analisando uma
questão relacionada à mensuração ou reconhecimento
de um item como Estoque e encontre conflito entre o
disposto na NBC TSP Estrutura Conceitual e na NBC
TSP 04 Estoques, ele deve considerar que:
Ano: 2024
Banca:
FURB
Órgão:
SAMAE de Blumenau - SC
Prova:
FURB - 2024 - SAMAE de Blumenau - SC - Contador |
Q3397213
Análise de Balanços
Os índices de liquidez fornecem uma visão abrangente
da capacidade de pagamento de uma entidade pública.
O índice de Liquidez Imediata é um dos mais utilizados,
pois demonstra a capacidade que a entidade pública tem
para honrar os seus compromissos de forma imediata,
como diz o próprio nome do indicador.
Nesse contexto, em 31/12/2023, determinado município apresentava os seguintes saldos em seu balanço patrimonial:
• Caixa e equivalentes: R$ 240.000.000
Nesse contexto, em 31/12/2023, determinado município apresentava os seguintes saldos em seu balanço patrimonial:
• Caixa e equivalentes: R$ 240.000.000
• Ativo Circulante: R$ 400.000.000
• Ativo não Circulante: R$ 1.200.000.000
• Passivo Circulante: R$ 350.000.000
• Passivo não Circulante: R$ 650.000.000
• Patrimônio Líquido: R$ 600.000.000
Desse modo, pode-se afirmar que a Liquidez Imediata do município, em 31/12/2023, era de:
Ano: 2024
Banca:
FURB
Órgão:
SAMAE de Blumenau - SC
Prova:
FURB - 2024 - SAMAE de Blumenau - SC - Contador |
Q3397212
Contabilidade Pública
As empresas estatais independentes tendem a não
serem tratadas como entidades do setor público para fins
da aplicabilidade das normas de contabilidade aplicada
ao setor público. Isso ocorre principalmente em função
delas:
I. Não integrarem o orçamento fiscal do ente controlador.
II. Não integrarem a administração indireta do ente controlador.
III. Não serem contabilizadas como investimentos pelo ente controlador.
IV. Não terem as suas contas consolidadas com as do ente controlador na prestação de contas. V. Não seguirem as normas de licitação e contratação aplicáveis ao setor público.
É correto o que se afirma em:
Ano: 2024
Banca:
FURB
Órgão:
SAMAE de Blumenau - SC
Prova:
FURB - 2024 - SAMAE de Blumenau - SC - Contador |
Q3397211
Contabilidade de Custos
De acordo com a NBC TSP 04 − Estoques, o valor de
custo dos estoques deve incluir todos os custos de
aquisição e de transformação, bem como outros custos
incorridos para trazer os estoques à sua condição e
localização atuais. Nesse sentido, é correto afirmar que o
custo de aquisição dos estoques:

 Conheça nossos planos