Questões de Concurso
Para ciências contábeis
Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


1. Despesas de Exercícios Anteriores.
2. Crédito adicional.
3. Restos a Pagar.
Instrumento de ajuste orçamentário para autorização de despesas não computadas ou insuficientemente dotadas na lei orçamentária.
Despesa de exercício encerrado, para a qual o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-la, que não se tenha processado na época própria, bem como os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente.
Despesas empenhadas mas não pagas até o dia 31 de dezembro distinguindo-se as processadas (despesas empenhadas e liquidadas) das não processadas (despesas apenas empenhadas e aguardando a liquidação).
A sequência correta, na ordem apresentada, é:
É uma demonstração contábil que tem por objetivo apresentar as entradas e saídas de caixa em um determinado período.
É CORRETO afirmar que esta definição se refere à (ao):
I - A inspeção envolve o exame de registros ou documentos, internos ou externos, em forma de papel, em forma eletrônica ou em outras mídias, ou o exame físico de um ativo.
II - Evidências de auditoria são as informações utilizadas pelo auditor para fundamentar suas conclusões em que se baseia a sua opinião.
III - O recálculo consiste no exame do processo ou procedimento executado por outros, por exemplo, a observação pelo auditor da contagem do estoque pelos empregados da entidade ou da execução de atividades de controle
IV - Risco de detecção é o risco de que os procedimentos executados pelo auditor para reduzir o risco de auditoria a um nível aceitavelmente baixo não detectem uma distorção existente que possa ser relevante, individualmente ou em conjunto com outras distorções.
Estão corretas as afirmativas:
I - A compra, realizada com pagamento a vista, de um veículo para a entidade não representa variação quantitativa no montante total do ativo, visto que o aumento e a redução possuirão o mesmo valor.
II - A compra de mercadorias para estoque com pagamento a prazo representa um aumento no ativo e aumento no passivo de mesmo valor.
III - O patrimônio de uma empresa que nunca apurou prejuízo na demonstração do resultado é representado pela equação ativo total igual ao passivo total somado ao patrimônio líquido.
IV - O recebimento de valores de clientes decorrentes de vendas ou prestação de serviços em competências anteriores resulta em aumento do ativo em igual montante ao valor recebido.
Estão corretas as afirmativas:
- Data do pagamento: 04/01/2024
- Vencimento original do tributo: 15/12/2023
- Valor do tributo: R$ 1.600,00.
- Valor dos juros e multa de mora: R$ 140,00
Considere que não foi realizado nenhum registro contábil acerca dos encargos de mora e assinale a alternativa que apresenta a variação da empresa no momento do pagamento:
- Data de emissão da nota fiscal: 21/12/2023
- Valor bruto dos serviços: R$ 15.000,00.
- Imposto sobre serviços (a ser retido): R$ 450,00
- Valor líquido a receber: R$ 14.550,00
Assinale a alternativa que apresenta o mês em que deve ser considerada a receita, para fins de registros contábeis, e o valor da receita a ser registrado:
I. O auditor externo tem por objetivo emitir sua opinião sobre os relatórios contábeis que examinou.
II. O auditor externo tem por objetivo fazer a correção das discrepâncias que encontrar na contabilidade.
III. O auditor externo tem por objetivo emitir um parecer sobre a atuação dos dirigentes da empresa.
Está(ão) CORRETO(S):
Sobre a Demonstração do Resultado do Exercício, analisar os itens abaixo:
I. A DRE evidencia a origem e a aplicação de recursos de uma empresa.
II. A DRE evidencia o lucro ou prejuízo de um determinado período.
III. A DRE evidencia as contas de resultado, independente se recebidos ou pagos no período.
IV. A DRE é elaborada iniciando com a receita bruta e finalizando com o lucro ou prejuízo do período.
Estão CORRETOS:
Despesa Orçamentária: R$ 8.000.000,00 Recebimentos Extraorçamentários: R$ 50.000.000,00 Transferências Financeiras Concedidas: R$ 100.000.000,00 Receitas Orçamentárias: R$ 10.000.000,00 Transferências Financeiras Recebidas: R$ 300.000.000,00 Pagamentos Extraorçamentários: R$ 30.000.000,00
Com base nas informações fornecidas, é CORRETO afirmar que o resultado financeiro apurado no BF para o exercício de referência é de:
A respeito das Demonstrações Contábeis, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) A Demonstração do Resultado do Exercício evidencia o quanto a empresa agregou de valor, o quanto gerou de valor e sua distribuição.
( ) A Demonstração das Mutações do Patrimônio Líquido evidencia as entradas e saídas de recursos em um determinado período.
( ) O Balanço Patrimonial indica como está a posição econômica e financeira de uma empresa. É composto por três grupos: ativo, passivo e patrimônio líquido.
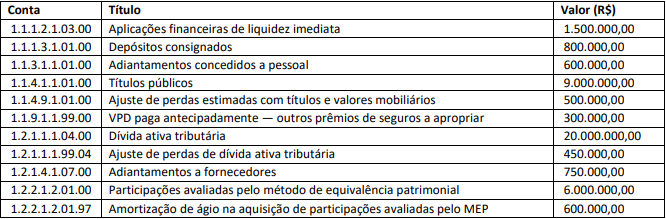
Com base nas informações apresentadas, é CORRETO afirmar que o valor total do ativo não circulante nessa data foi de:
I. As contas de controle de dívida ativa visam acompanhar o processo de inscrição e execução ao longo de determinado exercício.
II. No órgão ou entidade de origem de crédito deverão ser encerrados os valores dos créditos que já foram inscritos ou tiveram a inscrição rejeitada.
III. Os órgãos ou unidades competentes para inscrição deverão zerar os saldos já executados e permanecerão registrados os créditos ainda pendentes de análise sobre a inscrição definitiva e os valores inscritos e ainda não recebidos.
Está(ão) CORRETO(S):

 Conheça nossos planos