Questões de Concurso
Para ciências contábeis
Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Contador |
Q3416545
Contabilidade Pública
Um determinado ente público apresentou as seguintes
despesas liquidadas no ano de 2023:
Pessoal e Encargos Sociais R$ 25.836.309 Juros e Encargos da Dívida R$ 1.124.161 Outras Despesas Correntes R$ 11.569.213 Investimentos R$ 2.407.945 Inversões Financeiras R$ 393.943 Amortização da Dívida R$ 1.016.103
Assinale a alternativa que apresenta o total de despesas de capital do ente no ano de 2023.
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Contador |
Q3416544
Contabilidade Pública
Analise as afirmações sobre o conceito e classificação
das despesas orçamentárias e assinale a alternativa
correta.
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Contador |
Q3416542
Contabilidade Pública
Uma entidade do setor público utiliza o método das cotas
constantes para depreciar os seus bens e necessita
aplicar esse cálculo em um determinado bem com as
seguintes características:
Valor bruto contábil R$ 50.000,00;
Valor residual de R$ 0,00.
Vida útil do bem: 5 anos
Qual é o valor líquido contábil do bem no final do segundo ano?
Valor bruto contábil R$ 50.000,00;
Valor residual de R$ 0,00.
Vida útil do bem: 5 anos
Qual é o valor líquido contábil do bem no final do segundo ano?
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Contador |
Q3416540
Contabilidade Pública
O Balanço Patrimonial apresentado pelo Governo do
Estado de Santa Catarina no exercício de 2023
apresentou um ativo total de R$83,79 bilhões e um total
das obrigações R$172,88 bilhões. Diante da realidade
apresentada pelo Governo Estadual e as informações
disponíveis, assinale a alternativa correta.
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Contador |
Q3416539
Contabilidade Pública
Assinale a alternativa correta que discorre sobre o tema
conceituação e classificação da receita orçamentária
brasileira.
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Contador |
Q3416538
Contabilidade Pública
Em um determinado ente público, o Ativo Circulante, no
valor de R$ 33.516.080, representa 40% do total dos
bens e direitos registrados. Nesse caso, assinale a
alternativa que representa o total das obrigações mais o
Patrimônio Líquido desse ente.
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Contador |
Q3416537
Contabilidade Pública
As Receitas Orçamentárias classificam-se em Receitas
Correntes e Receitas de Capital. De acordo com essa
classificação, analise as afirmativas a seguir.
I- Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
II- Receitas Orçamentárias de Capital são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas. Porém, de forma diversa das receitas correntes, as receitas de capital em geral não provocam efeito sobre o patrimônio líquido.
III- Receitas de Capital são as provenientes tanto da realização de recursos financeiros oriundos da constituição de dívidas e da conversão, em espécie, de bens e direitos, quanto de recursos recebidos de outras pessoas de direito público ou privado e destinados a atender despesas classificáveis em Despesas de Capital.
IV- Operações intraorçamentárias são aquelas realizadas entre órgãos e demais entidades da Administração Pública integrantes do orçamento fiscal e do orçamento da seguridade social do mesmo ente federativo; por isso, não representam novas entradas de recursos nos cofres públicos do ente, mas apenas movimentação de receitas entre seus órgãos.
Assinale a alternativa correta.
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Auditor Fiscal de Receitas Municipais |
Q3416120
Auditoria
Considerando as noções gerais sobre Auditoria, analise
os itens seguintes e marque a alternativa correta:
I - Auditoria é uma técnica contábil que surgiu da necessidade de se garantir a veracidade das informações derivadas dos registros contábeis.
II - O objetivo da auditoria é aumentar o grau de confiança dos usuários em relação a seu objeto.
III - Tendo em vista que a auditoria é uma técnica contábil com múltipla aplicação, sua finalidade variará conforme os objetivos desejados.
IV - Uma auditoria envolve a execução de procedimentos selecionados para a obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações contábeis.
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Auditor Fiscal de Receitas Municipais |
Q3416119
Contabilidade Pública
De acordo com a lei 4.320/64 as receitas são
classificadas em Receitas Correntes e de Capital, que
por sua vez são classificadas por origem e detalhadas
por espécie. Diante dessa classificação, assinale a
alternativa que apresenta uma espécie de Receita
Patrimonial.
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Auditor Fiscal de Receitas Municipais |
Q3416114
Auditoria
Considerando as fraudes na auditoria das
Demonstrações Contábeis, analise as afirmativas
seguintes e marque a alternativa correta:
I - Fraude é o ato intencional de um ou mais indivíduos da administração, dos responsáveis pela governança, empregados ou terceiros, que envolva dolo para obtenção de vantagem injusta ou ilegal.
II - As distorções nas demonstrações contábeis não podem originar-se de fraude ou erro.
III - Apesar de o auditor poder suspeitar ou, em raros casos, identificar a ocorrência de fraude, ele não estabelece juridicamente se realmente ocorreu fraude.
IV - A responsabilidade do auditor do setor público pode não estar limitada à consideração dos riscos de distorção relevante das demonstrações contábeis, podendo também incluir responsabilidade mais ampla pela consideração dos riscos de fraude.
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Auditor Fiscal de Receitas Municipais |
Q3416113
Contabilidade Pública
As variações patrimoniais aumentativas e diminutivas
são transações que promovem alterações nos elementos
patrimoniais da entidade do setor público e que afetam o
resultado. De acordo com esse entendimento, marque a
alternativa que apresenta uma variação patrimonial
aumentativa.
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Auditor Fiscal de Receitas Municipais |
Q3416108
Contabilidade Pública
Um determinado ente público divulgou em seu Balanço
Orçamentário que arrecadou R$ 42.447.824 de receitas
no ano de 2023, frente a R$ 37.100.172 previstas e
realizou (empenhou) o total de R$ 43.629.026 de
despesas no ano de 2023 contra R$ 37.100.172 que
foram fixadas.
Diante dos dados apresentados pelo ente público, podemos afirmar que:
Diante dos dados apresentados pelo ente público, podemos afirmar que:
Ano: 2024
Banca:
CETAP
Órgão:
Prefeitura de Castanhal - PA
Prova:
CETAP - 2024 - Prefeitura de Castanhal - PA - Auditor Fiscal de Receitas Municipais |
Q3416105
Contabilidade Pública
Um determinado ente público apresentou seu Balanço
Patrimonial de 2023 com as seguintes informações (em
reais):
• Ativo Circulante: 33.652.926 • Ativo Não Circulante: 50.137.274 • Passivo Circulante: 15.992.014 • Passivo Não Circulante: 156.885.725
Diante dos dados apresentados, marque a alternativa correta.
• Ativo Circulante: 33.652.926 • Ativo Não Circulante: 50.137.274 • Passivo Circulante: 15.992.014 • Passivo Não Circulante: 156.885.725
Diante dos dados apresentados, marque a alternativa correta.
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Lorena - SP
Prova:
Avança SP - 2024 - Prefeitura de Lorena - SP - Fiscal de Tributos |
Q3415460
Contabilidade Pública
O __________ é um demonstrativo de
periodicidade __________exigido pela Lei de
Responsabilidade Fiscal, e destinado a
evidenciar, dentre outras coisas, se o ente está
cumprindo os limites impostos pela LRF no que
tange às despesas com pessoal e à dívida
consolidada. Assinale a alternativa que preenche
correta e sequencialmente as lacunas.
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Lorena - SP
Prova:
Avança SP - 2024 - Prefeitura de Lorena - SP - Fiscal de Tributos |
Q3415457
Contabilidade Pública
São Demonstrações Contábeis cuja elaboração e
publicação pelas entidades do Setor Público é
expressamente exigida pela Lei nº 4.320/1964,
EXCETO:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Lorena - SP
Prova:
Avança SP - 2024 - Prefeitura de Lorena - SP - Fiscal de Tributos |
Q3415455
Contabilidade Pública
No Setor Público, o registro dos fatos contábeis
que provoquem variações patrimoniais deve ser
levado a efeito quando da ocorrência dos fatos,
independentemente dos efeitos financeiros dele
decorrentes. O enunciado retrata o regime de
contabilização.
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Lorena - SP
Prova:
Avança SP - 2024 - Prefeitura de Lorena - SP - Fiscal de Tributos |
Q3415454
Contabilidade Pública
O registro dos fatos contábeis no setor público
deve obedecer a sistemática do Plano de Contas
Aplicado ao Setor Público (PCASP), editado
pela Secretaria do Tesouro Nacional. É correto
afirmar que o PCASP está segregado:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Lorena - SP
Prova:
Avança SP - 2024 - Prefeitura de Lorena - SP - Fiscal de Tributos |
Q3415445
Contabilidade Pública
De acordo com o Conselho Federal de
Contabilidade, estão compreendidas no conceito
de Setor Público (e, portanto, sujeitas à adoção
obrigatórias das Normas de Contabilidade
Aplicada ao Setor Público – NBC TSP) as
seguintes entidades, EXCETO:
Ano: 2024
Banca:
COPESE - UFT
Órgão:
Prefeitura de Palmas - TO
Prova:
COPESE - UFT - 2024 - Prefeitura de Palmas - TO - Economista |
Q3415310
Contabilidade Geral
O Patrimônio Líquido da empresa Palmas & Cia, em
determinado momento, é dado por: Numerário R$100,00; Bens
à venda R$700,00; Contas a Receber R$800,00, Máquinas
R$300,00; e Dívida para com terceiros no valor de R$700,00.
Assinale a alternativa que contêm o valor CORRETO do
Patrimônio Líquido dessa empresa.
Ano: 2024
Banca:
COPESE - UFT
Órgão:
Prefeitura de Palmas - TO
Prova:
COPESE - UFT - 2024 - Prefeitura de Palmas - TO - Contador |
Q3415155
Contabilidade Pública
Analise os lançamentos contábeis da realização de despesa
orçamentária no fornecimento de prestação de serviço de
limpeza e conservação, em que o fato gerador da obrigação
exigível ocorre concomitante à liquidação e é facultativo o uso
da conta “créditos empenhados em liquidação”.
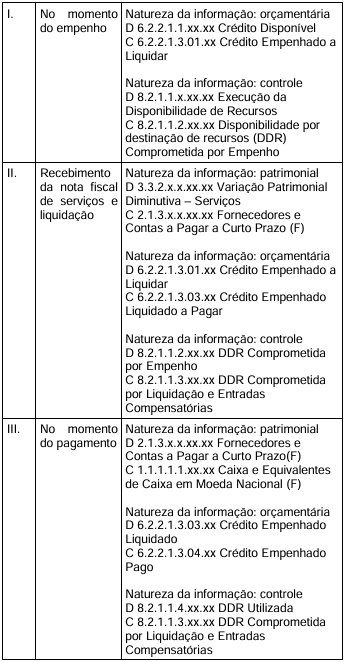
Considerando somente os lançamentos contábeis apresentados, assinale a alternativa CORRETA.
Considerando somente os lançamentos contábeis apresentados, assinale a alternativa CORRETA.

 Conheça nossos planos