Questões de Concurso Para ciências contábeis

Foram encontradas 93.036 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3419490 Contabilidade Geral
Considere as informações fornecidas pela área contábil da empresa ABCDE Ltda., referente à aquisição de um equipamento industrial (prensa hidráulica) e, com base nessas informações, assinale a alternativa que apresenta o valor, em Reais, da depreciação acumulada dessa máquina ao final do exercício de 2023.

•  Equipamento: Prensa Hidráulica de 14.000 ton.
•  Data da compra do bem: 10/01/2023.
•  Valor do equipamento: R$ 4.200.000,00.
•  Para colocar o equipamento em funcionamento a empresa incorreu em custo de alvenaria, no montante de: R$ 600.000,00.
•  Com isso, a data de entrada em funcionamento do bem foi em: 1o de abril de 2023.
•  Valor do Frete: 2% do valor do bem, pago pelo comprador.
•  ICMS de 17% a ser recuperado.
•  Vida útil econômica do bem: 15 anos.
•  Valor de realização (residual) do bem: 7% do valor do equipamento, com imposto.
•  Método de depreciação: Linear. 
Alternativas
Q3419489 Contabilidade Geral
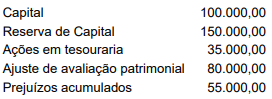
Uma determinada entidade, denominada empresa A, detém 85% do capital da empresa B, que em 31 de dezembro de 2023 apresentou as seguintes informações contábeis:

Imagem associada para resolução da questão

Adicionalmente, a empresa informou ter apurado no exercício de 2023 um resultado positivo de R$ 75.000,00. Diante desse dado, assinale a alternativa que indica o valor da equivalência patrimonial em 31 de dezembro de 2023, em Reais, tendo em vista que em 31 de dezembro de 2022, a empresa A mantinha na conta contábil de investimentos um saldo de R$ 204.000,00.
Alternativas
Q3419488 Contabilidade Pública
O plano de contas, com todas as suas contas sintéticas e analíticas, deve conter, no mínimo,                    níveis e é parte integrante da escrituração contábil da entidade, devendo seguir a estrutura patrimonial prevista em Lei. Na transmissão para o Sistema Público de Escrituração Digital (SPED) do plano de contas, juntamente com os livros Diário e Auxiliares, e documentos da escrituração contábil digital da entidade, devem constar apenas as contas que tenham saldo ou que tiveram movimento no período.

Assinale a alternativa cuja palavra completa corretamente o texto.
Alternativas
Q3419487 Contabilidade Geral
Considerando a estrutura conceitual da contabilidade, que é tratada pelas normas contábeis como estrutura conceitual para relatório financeiro, assinale a alternativa correta.
Alternativas
Q3419210 Contabilidade Pública
A Lei nº 4.320/1964 estabelece rotinas para os serviços de contabilidade dos entes públicos. Com base nessas rotinas, assinale a opção INCORRETA. 
Alternativas
Q3419209 Contabilidade Pública
A Lei nº 4.320/1964 estabelece normas para a Lei de Orçamento. Sobre o disposto na citada lei, assinale a opção INCORRETA.
Alternativas
Q3419208 Contabilidade Pública
Despesas de Exercícios Anteriores são despesas cujos fatos geradores ocorreram em exercícios anteriores àquele em que deva ocorrer o pagamento. Sobre tais despesas, analise as afirmativas abaixo, considerando-as como Verdadeiras (V) ou Falsas (F), de acordo com a definição apresentada no Manual de Contabilidade Aplicada ao Setor Público (MCASP). 
( ) Despesas que não se tenham processado na época própria, como aquelas cujo empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido, o credor tenha cumprido sua obrigação.
( ) Despesas regularmente empenhadas e liquidadas, porém pendentes de pagamento.
( ) Restos a pagar com prescrição interrompida, a despesa cuja inscrição como restos a pagar tenha sido cancelada, mas ainda vigente o direito do credor.
( ) Compromissos reconhecidos após o encerramento do exercício, a obrigação de pagamento criada em virtude de lei, mas somente reconhecido o direito do reclamante após o encerramento do exercício correspondente.
A sequência correta, de cima para baixo é:
Alternativas
Q3419207 Contabilidade Pública
A Constituição Federal, nos arts. 157, inciso I, e 158, inciso I, determina que pertençam aos Estados, ao Distrito Federal e aos Municípios o imposto de renda e os proventos de qualquer natureza, incidentes na fonte, pagos por eles, suas autarquias e pelas fundações que instituírem e mantiverem. O Manual de Contabilidade Aplicada ao Setor Público (MCASP) determina como devem ser contabilizado tais valores. Assinale a opção que contém a origem correta desta receita de acordo com o estabelecido no MCASP. 
Alternativas
Q3419206 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) assim define as receitas orçamentárias: “São disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição. Instrumento por meio do qual se viabiliza a execução das políticas públicas, as receitas orçamentárias são fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e demandas da sociedade”. A Lei nº 4.320/1964 define que os itens da discriminação da receita serão identificados por números de código decimal. Convencionou-se denominar esse código de natureza de receita. A classificação por Natureza de Receita Orçamentária é composta por um código de 
Alternativas
Q3419205 Contabilidade Pública
Sobre os Princípios Orçamentários descritos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), relacione a primeira com a segunda coluna.
Coluna 1
1 – Unidade ou totalidade 2 – Universalidade 3 – Anualidade ou periodicidade 4 – Exclusividade 5 – Orçamento bruto 6 – Legalidade 7 – Publicidade 8 – Não vinculação da receita de impostos
Coluna 2
( ) Todas as receitas previstas e despesas fixadas, em cada exercício financeiro, devem integrar um único documento legal dentro de cada esfera federativa − a Lei Orçamentária Anual (LOA).
( ) Cabe ao Poder Público fazer ou deixar de fazer somente aquilo que a lei expressamente autorizar.
( ) Delimita o exercício financeiro orçamentário − período de tempo ao qual a previsão das receitas e a fixação das despesas registradas na LOA irão se referir.
( ) A LOA de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
( ) Obriga registrarem-se receitas e despesas na LOA, pelo valor total, vedando quaisquer deduções.
( ) A LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa.
A sequência correta de cima para baixo é:
Alternativas
Q3419202 Contabilidade Pública
A periodicidade e o prazo máximo para a publicação do Relatório de Gestão Fiscal (RGF), assinado pelo Chefe do Poder Executivo, após o encerramento do período, são, respectivamente: 
Alternativas
Q3419201 Contabilidade Pública
A lei que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal determina que o Relatório Resumido da Execução Orçamentária (RREO) será publicado em até trinta dias após o encerramento de cada bimestre e composto de alguns demonstrativos.
Um demonstrativo que NÃO compõe o RREO é o:
Alternativas
Q3419198 Contabilidade Pública
A NBC TSP – Estrutura Conceitual aborda as características qualitativas da informação incluída nos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs). Assinale a opção correta que contém as características qualitativas da informação incluída nos RCPGs, de acordo com a citada norma. 
Alternativas
Q3419197 Contabilidade Pública
Sobre os Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPG) apresentados na NBC TSP – Estrutura conceitual, analise as seguintes afirmativas.
I Os RCPGs são os componentes centrais da transparência da informação contábil dos governos e de outras entidades do setor público, aprimorando-a e favorecendo-a. Os RCPGs são relatórios contábeis elaborados para atender às necessidades dos usuários em geral, não tendo o propósito de atender a finalidades ou necessidades específicas de determinados grupos de usuários.
II Alguns usuários da informação contábil podem ter a prerrogativa de exigir a elaboração de relatórios para atender às suas necessidades específicas. Mesmo que esses usuários identifiquem que a informação fornecida pelos RCPGs seja útil aos seus propósitos, esses relatórios não são elaborados especificamente para atender a essas necessidades.
III Os RCPGs podem compreender múltiplos relatórios, cada qual atendendo a certos aspectos dos objetivos e do alcance da elaboração e divulgação da informação contábil. Os RCPGs abrangem as demonstrações contábeis, incluindo as suas notas explicativas. Os RCPGs abrangem também a apresentação de informações que aprimoram, complementam e suplementam as demonstrações contábeis. 
IV O alcance da elaboração e divulgação da informação contábil estabelece o limite relacionado às transações e outros eventos e atividades que podem ser reportados nos RCPGs. O alcance dos relatórios é determinado pela necessidade de informações dos usuários primários dos RCPGs e pelos objetivos da elaboração e divulgação da informação contábil.
Considerando as afirmativas acima analisadas, assinale a opção correta.
Alternativas
Q3419196 Contabilidade Pública
A Lei nº 4.320/1964 institui normas gerais de Direito Financeiro para a elaboração e o controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal e trata das receitas e despesas públicas. Especificamente sobre a despesa, assinale a opção INCORRETA.
Alternativas
Q3419195 Contabilidade Geral
A NBC CTSP 01, que dispõe sobre o reconhecimento, a mensuração e a evidenciação das provisões e as divulgações exigidas de passivos contingentes, estabelece os procedimentos para o reconhecimento desses passivos. Considerando o disposto pela citada norma, assinale a opção INCORRETA.
Alternativas
Q3419192 Auditoria Governamental
O Decreto nº 14.744/2023, que dispõe sobre os procedimentos de Auditoria Interna Governamental, estabelece que o planejamento da auditoria deve considerar as seguintes atividades, entre outras consideradas relevantes, que devem ser devidamente documentadas. Assinale a opção INCORRETA.
Alternativas
Q3418404 Auditoria

A Instrução Normativa CGU nº 7 de 2006 define as normas de elaboração e acompanhamento da execução do Plano Anual de Atividades das Auditorias Internas das entidades da administração indireta do Poder Executivo Federal, onde a apresentação dos resultados dos trabalhos de auditoria interna serão efetuadas por meio do Relatório Anual de Atividades de Auditoria Interna (RAINT), que conterá o relato sobre as atividades de auditoria interna, em função das ações planejadas constantes do Plano Anual de Atividades de Auditoria Interna (PAINT) do exercício anterior. O RAINT deverá ter a seguinte estrutura de informações:


I.Fatos relevantes de natureza administrativa, apenas os que não tenham impacto sobre a auditoria interna.

II.Descrição das ações de auditoria interna realizadas pela entidade.

III.Relato gerencial sobre a gestão de áreas essenciais da unidade, com base nos trabalhos realizados. É CORRETO o que se afirma em:

Alternativas
Q3418397 Auditoria Governamental
O Tribunal de Contas da União (TCU) faz determinações aos órgãos quando constata a existência de ato ilegal, irregular ou antieconômico ou recomendações em situações em que há possibilidade de contribuir para o aperfeiçoamento da gestão de um determinado órgão ou de uma política ou programa de governo. Dentre os instrumentos de controle de gestão ambiental realizados pelo TCU estão alguns citados abaixo, dentre eles, marque a alternativa INCORRETA:
Alternativas
Q3417853 Contabilidade Pública
Classificação orçamentária que visa demonstrar as unidades administrativas encarregadas de executar as despesas, ou seja, os órgãos responsáveis por utilizar os recursos de acordo com as programações orçamentárias. Este critério de classificação é fundamental para estabelecer responsabilidades, além de facilitar as atividades de controle interno e externo. Trata-se da:
Alternativas
Respostas
15641: D
15642: A
15643: A
15644: B
15645: A
15646: B
15647: C
15648: C
15649: D
15650: B
15651: D
15652: E
15653: D
15654: D
15655: B
15656: E
15657: C
15658: B
15659: A
15660: B