Questões de Concurso
Para ciências contábeis
Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
IDCAP
Órgão:
INOVA Capixaba - ES
Prova:
IDCAP - 2024 - INOVA Capixaba - ES - Analista - Licitações e Contratos (220H - HABF) |
Q3425515
Contabilidade Pública
Considerando as disposições da Lei n. 4.320/64, é
correto afirmar que a receita agropecuária é uma espécie
de receita:
Ano: 2024
Banca:
FUNATEC
Órgão:
Prefeitura de Pinheiro - MA
Prova:
FUNATEC - 2024 - Prefeitura de Pinheiro - MA - Fiscal Municipal |
Q3425040
Contabilidade Geral
Qual das seguintes afirmativas descreve corretamente
um imposto indireto:
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424079
Contabilidade Pública
Qual é o principal objetivo do Plano de Contas para os Regimes Próprios de Previdência Social?
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424077
Contabilidade Geral
Em um cenário onde a tecnologia da informação assume um papel cada vez mais relevante na gestão empresarial, como os sistemas contábeis podem se beneficiar dessa ferramenta para otimizar seus processos e gerar informações mais precisas e confiáveis?
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424076
Contabilidade Pública
administração pública?
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424070
Contabilidade Pública
Qual é o principal propósito da classificação da despesa de acordo com a Lei n.º 4.320/1964?
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424068
Contabilidade Pública
Desafio Contábil: Desvendando os Receitas e Despesas da Prefeitura de Maravilha!
A Prefeitura de Maravilha, conhecida por suas paisagens exuberantes e povo acolhedor, precisa da sua ajuda para desvendar os segredos de suas receitas e despesas. Analisar os demonstrativos contábeis da Prefeitura, desvendando a origem dos recursos e os gastos realizados. Identificar a classificação correta das receitas e despesas, de acordo com a legislação brasileira. Desvendar as inconsistências e falhas nos demonstrativos, garantindo a transparência e a eficiência da gestão pública. Em qual das alternativas a seguir a Prefeitura de Maravilha NÃO PODE registrar uma receita?
A Prefeitura de Maravilha, conhecida por suas paisagens exuberantes e povo acolhedor, precisa da sua ajuda para desvendar os segredos de suas receitas e despesas. Analisar os demonstrativos contábeis da Prefeitura, desvendando a origem dos recursos e os gastos realizados. Identificar a classificação correta das receitas e despesas, de acordo com a legislação brasileira. Desvendar as inconsistências e falhas nos demonstrativos, garantindo a transparência e a eficiência da gestão pública. Em qual das alternativas a seguir a Prefeitura de Maravilha NÃO PODE registrar uma receita?
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424067
Contabilidade Pública
Uma entidade governamental encerrou o ano com as seguintes informações:
Receitas Orçamentárias: R$ 500.000,00 Despesas Orçamentárias: R$ 450.000,00 Receitas Extraorçamentárias: R$ 50.000,00 Despesas Extraorçamentárias: R$ 30.000,00 Investimentos Financeiros Iniciais: R$ 100.000,00 Rentabilidade dos Investimentos Financeiros: 5%
Considerando que a rentabilidade dos investimentos financeiros é aplicada sobre o saldo inicial dos investimentos e que todas as receitas são reinvestidas, qual é o resultado final da entidade governamental?
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424066
Contabilidade Geral
Uma empresa adquiriu um equipamento por R$ 120.000,00 com uma vida útil estimada de 5 anos e um valor residual de R$ 20.000,00. Utilizando o método de depreciação linear para calcular a despesa anual de depreciação, qual seria o valor da despesa de depreciação no terceiro ano de uso do equipamento?
Ano: 2024
Banca:
IGETEC
Órgão:
Prefeitura de Bernardino Batista - PB
Prova:
IGETEC - 2024 - Prefeitura de Bernardino Batista - PB - Contador |
Q3424065
Contabilidade Pública
De acordo com a Lei n.º 4.320/1964, que estabelece normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, é correto afirmar que:
Q3423368
Contabilidade Pública
No Plano de Contas Aplicado ao Setor Público
(PCASP) as contas destinadas a registrar a
execução das receitas e despesas orçamentárias
do ente da Federação estão contidas na classe
de contas:
Q3423361
Contabilidade Pública
Texto associado
ATENÇÃO! Para resolução da próxima questão, considere as seguintes
informações, relativas a transações ocorridas
no Município de Luz do Monte no exercício de
2023.
I. Lançamento tributos municipais, no
montante de 600.000,00, sendo que deste
valor, 80% foram arrecadados no exercício e o
restante foi inscrito em Dívida Ativa;
II. Empenho de despesa orçamentária com
Amortização da Dívida contratual, no
montante de 110.000,00, totalmente paga em
2023.
III. Empenho de Juros e Encargos da Dívida,
no valor de 15.000,00, sendo pagos 5.000,00
no exercício de 2023;
IV. Contratação de uma Operação de Crédito
em janeiro/2023, no valor de 80.000,00. O
valor foi integralmente recebido no ato da
contratação, e o início da amortização ocorrerá
somente em 2024;
V. Recebimento de devolução de Empréstimos
Concedidos a juros subsidiados, sendo
120.000,00 referentes ao principal e 8.000,00
referentes aos juros;
VI. Aquisição de um veículo destinado ao
Gabinete do Prefeito, no valor de 75.000,00,
sendo pagos 70.000,00 no exercício e 5.000,00
inscrito em restos a pagar;
VII. Empenho de Pessoal e Encargos Sociais,
no valor de 250.000,00, referentes à
manutenção dos serviços públicos. Foram
pagos no exercício 90% deste valor;
VIII. Arrecadação de Receita Patrimonial no
exercício, consubstanciada no recebimento de
aluguéis e remuneração das disponibilidades
do ente, no valor de 55.000,00.
Com base no atual regramento sobre as
Demonstrações Contábeis Aplicadas ao Setor
Público, o fluxo líquido de caixa das atividades
de financiamento a ser evidenciado na
Demonstração dos Fluxos de Caixa é de:
Q3423360
Contabilidade Pública
Texto associado
ATENÇÃO! Para resolução da próxima questão, considere as seguintes
informações, relativas a transações ocorridas
no Município de Luz do Monte no exercício de
2023.
I. Lançamento tributos municipais, no
montante de 600.000,00, sendo que deste
valor, 80% foram arrecadados no exercício e o
restante foi inscrito em Dívida Ativa;
II. Empenho de despesa orçamentária com
Amortização da Dívida contratual, no
montante de 110.000,00, totalmente paga em
2023.
III. Empenho de Juros e Encargos da Dívida,
no valor de 15.000,00, sendo pagos 5.000,00
no exercício de 2023;
IV. Contratação de uma Operação de Crédito
em janeiro/2023, no valor de 80.000,00. O
valor foi integralmente recebido no ato da
contratação, e o início da amortização ocorrerá
somente em 2024;
V. Recebimento de devolução de Empréstimos
Concedidos a juros subsidiados, sendo
120.000,00 referentes ao principal e 8.000,00
referentes aos juros;
VI. Aquisição de um veículo destinado ao
Gabinete do Prefeito, no valor de 75.000,00,
sendo pagos 70.000,00 no exercício e 5.000,00
inscrito em restos a pagar;
VII. Empenho de Pessoal e Encargos Sociais,
no valor de 250.000,00, referentes à
manutenção dos serviços públicos. Foram
pagos no exercício 90% deste valor;
VIII. Arrecadação de Receita Patrimonial no
exercício, consubstanciada no recebimento de
aluguéis e remuneração das disponibilidades
do ente, no valor de 55.000,00.
Com base no atual regramento sobre as
Demonstrações Contábeis Aplicadas ao Setor
Público, o fluxo líquido de caixa das atividades
de investimento a ser evidenciado na
Demonstração dos Fluxos de Caixa é de:
Q3423359
Contabilidade Pública
Texto associado
ATENÇÃO! Para resolução da próxima questão, considere as seguintes
informações, relativas a transações ocorridas
no Município de Luz do Monte no exercício de
2023.
I. Lançamento tributos municipais, no
montante de 600.000,00, sendo que deste
valor, 80% foram arrecadados no exercício e o
restante foi inscrito em Dívida Ativa;
II. Empenho de despesa orçamentária com
Amortização da Dívida contratual, no
montante de 110.000,00, totalmente paga em
2023.
III. Empenho de Juros e Encargos da Dívida,
no valor de 15.000,00, sendo pagos 5.000,00
no exercício de 2023;
IV. Contratação de uma Operação de Crédito
em janeiro/2023, no valor de 80.000,00. O
valor foi integralmente recebido no ato da
contratação, e o início da amortização ocorrerá
somente em 2024;
V. Recebimento de devolução de Empréstimos
Concedidos a juros subsidiados, sendo
120.000,00 referentes ao principal e 8.000,00
referentes aos juros;
VI. Aquisição de um veículo destinado ao
Gabinete do Prefeito, no valor de 75.000,00,
sendo pagos 70.000,00 no exercício e 5.000,00
inscrito em restos a pagar;
VII. Empenho de Pessoal e Encargos Sociais,
no valor de 250.000,00, referentes à
manutenção dos serviços públicos. Foram
pagos no exercício 90% deste valor;
VIII. Arrecadação de Receita Patrimonial no
exercício, consubstanciada no recebimento de
aluguéis e remuneração das disponibilidades
do ente, no valor de 55.000,00.
Com base no atual regramento sobre as
Demonstrações Contábeis Aplicadas ao Setor
Público, o fluxo líquido de caixa das atividades
operacionais a ser evidenciado na
Demonstração dos Fluxos de Caixa é de:
Q3423357
Contabilidade Pública
Preconiza a Lei Complementar nº 101/2000
(LRF) que a despesa total com pessoal dos
entes da Federação será apurada somando-se a
realizada no mês em referência com as dos 11
(onze) imediatamente anteriores, adotando-se:
Q3423355
Contabilidade Pública
Texto associado
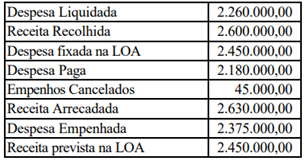
ATENÇÃO! Para resolução da próxima questão, considere os dados a
seguir, relativos à elaboração e execução da
Lei Orçamentária Anual do Município de
Santa Paz, relativa ao exercício financeiro de
2022.
Da análise do Balanço Orçamentário é possível
concluir que no exercício financeiro de 2022
houve:
Q3423352
Contabilidade Pública
Texto associado
ATENÇÃO! Para resolução da próxima questão, considere os dados a
seguir, relativos à elaboração e execução da
Lei Orçamentária Anual do Município de
Santa Paz, relativa ao exercício financeiro de
2022.
De acordo com os dados apresentados, o
resultado orçamentário a ser evidenciado no
Balanço Orçamentário de 2022 é um:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Valinhos - SP
Prova:
Avança SP - 2024 - Prefeitura de Valinhos - SP - Agente Administrativo II |
Q3421807
Contabilidade Geral
Não condiz com os Princípios Fundamentais da
Contabilidade:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Valinhos - SP
Prova:
Avança SP - 2024 - Prefeitura de Valinhos - SP - Agente Administrativo II |
Q3421806
Contabilidade de Custos
Assinale a alternativa incorreta quanto aos
conceitos de custos.
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Valinhos - SP
Prova:
Avança SP - 2024 - Prefeitura de Valinhos - SP - Agente Administrativo II |
Q3421805
Contabilidade Geral
Compõe, diretamente, a mensuração do
desempenho na demonstração do resultado:

 Conheça nossos planos