Questões de Concurso Para ciências contábeis

Foram encontradas 93.036 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3437021 Contabilidade Geral
Na escrituração contábil existem dois grandes grupos de contas, sendo eles:
Alternativas
Q3436424 Contabilidade Pública
A Lei nº 4.320/64 define que as receitas tributárias, de contribuições, patrimonial, agropecuária, industrial, de serviços são classificadas como:
Alternativas
Q3436422 Contabilidade de Custos
Analise a lista de itens a seguir e assinale a alternativa que apresenta um custo classificado como fixo em uma estrutura organizacional: 
Alternativas
Q3436421 Contabilidade de Custos

Com base nos conceitos relacionados aos métodos de custeio de itens, analisar o texto abaixo e assinalar a alternativa que completa corretamente a lacuna do texto:


O ____________indica que o item será valorado por um valor médio do saldo presente em estoque.


É um dos métodos mais utilizados no Brasil, onde o custo de cada item é determinado a partir da média do custo de itens semelhantes no começo de um período e do custo dos mesmos itens comprados ou produzidos durante o período.

Alternativas
Q3436322 Contabilidade Geral

O fluxo de caixa é um controle de entradas (faturamento) e saídas (custos, despesas administrativas etc.). Se o resultado é positivo, significa que a entrada de recursos é maior que a saída e que a empresa está obtendo lucro. Imagina a seguinte situação descrita abaixo:


Uma sociedade empresária apresentou, no exercício de 2022, uma variação positiva no saldo de caixa e equivalentes de caixa no valor de R$ 28.000,00. Sabendo-se que o caixa gerado pelas atividades operacionais foi de R$ 36.000,00 e o caixa consumido pelas atividades de investimento foi de R$ 13.000,00, as atividades de financiamento: 

Alternativas
Q3436320 Contabilidade Pública
O patrimônio público é formado pelo conjunto de bens, direitos e obrigações dos órgãos e entidades públicas. Ao longo do exercício financeiro é afetado por diversas transações como, por exemplo: o pagamento da folha dos servidores, o consumo de material do almoxarifado, depreciação de ativos, etc. Estas transações podem ser decorrentes, ou não, da execução orçamentária e são evidenciados na Demonstração das Variações Patrimoniais (DVP). Conforme o disposto no art. 104 da lei n° 4.320/64, a DVP evidencia as alterações verificadas no patrimônio, resultantes ou não da execução orçamentária, e indica o resultado patrimonial do exercício. Diante do exposto, NÃO se refere a uma alteração resultante da execução orçamentária: 
Alternativas
Q3436317 Contabilidade Pública

Contabilidade pública é um ramo contábil destinado ao registro de atos e fatos contábeis relativos ao patrimônio público. Isso diz respeito à administração direta e indireta, que incluem órgãos de governo, sociedades de economia mista, empresas públicas, agências regulamentadoras, fundações e autarquias. No entanto, as demonstrações contábeis no setor público conduzem para um caminho de transparência. Seu foco está, portanto, na gestão, e não no lucro. Em relação ao registro contábil no âmbito do setor público, avalie as afirmações:


I. Os registros contábeis realizados e as informações apresentadas devem representar fielmente o fenômeno contábil que lhes deu origem, demonstrando a característica de confiabilidade.


II. A entidade do setor público deve manter sistema de informação contábil refletido em plano de contas que compreenda, dentre outros aspectos, a terminologia de todas as contas e sua adequada codificação, bem como a identificação do subsistema a que pertence, a natureza e o grau de desdobramento, possibilitando os registros de valores e a integração dos subsistemas.


III. Os registros contábeis e as informações apresentadas devem conter todos os aspectos relevantes, demonstrando a característica de integridade.


São verdadeiras as afirmações: 

Alternativas
Q3436314 Contabilidade Geral
Na contabilidade, toda movimentação que afete ou possa afetar o patrimônio da entidade dá origem a eventos ou lançamentos contábeis. Isso ocorre em situações como compras, vendas, pagamento de salários, entre vários outros. Nesse sentido, há alguns tipos de regimes que são maneiras diferentes de realizar o registro desses eventos. Portanto o Regime Contábil nada mais é, do que o critério adotado para o registro dos valores das transações das Receitas e Despesas de uma entidade para a apuração de Lucro ou Prejuízo em um determinado período. A possibilidade de se reconhecer contabilmente determinada operação, independentemente de sua realização em moeda, é contabilmente conhecido como: 
Alternativas
Q3436312 Contabilidade Pública
O Leilão é a venda de bens móveis inservíveis, e bens imóveis da Administração Pública, precedidos de avaliação, mediante lances verbais. Trata-se de modalidade de licitação, prevista na Lei 14.133/21 em seu art. 6º, XL. Para tanto, bens inservíveis para administração são aqueles que não lhe servem mais para os fins para o qual foram adquiridos. Uma determinada prefeitura realizou um leilão e alienou alguns veículos de sua propriedade. Segundo a Lei 4.320/64, o recurso oriundo da alienação de bens será classificado como uma receita: 
Alternativas
Q3435750 Contabilidade Pública
Segundo a Lei Federal n.º 4.320/1964, em seu Artigo 105: O Balanço Patrimonial demonstrará, exceto: 
Alternativas
Q3435748 Contabilidade Pública
Segundo a Lei Complementar n.º 131/2009 – Lei da Transparência Pública, em seu Art. 73-B: Fica estabelecidos o prazo para a adoção de sistema integrado de administração financeira e controle, que atenda a padrão mínimo de qualidade estabelecido pelo Poder Executivo da União e ao disposto no art. 48-A, para a União, os Estados, o Distrito Federal e os Municípios com mais de 100.000 (cem mil) habitantes, de: 
Alternativas
Q3435745 Contabilidade Pública
De acordo com o Manual de Procedimentos do Siconfi, as declarações enviadas por meio do módulo “Declarações” e “MSC” seguem a estrutura do Manual de Contabilidade Aplicada ao Setor Público – MCASP e do Manual de Demonstrativos Fiscais – MDF. Existem quatro formas de elaborar uma declaração no módulo Declarações e MSC, logo, NÃO é uma delas o que se afirma em: 
Alternativas
Q3435744 Contabilidade Pública
De acordo com o Manual de Procedimentos do Siconfi, somente os tipos de usuário abaixo podem efetuar o autocadastramento. Não sendo permitido a: 
Alternativas
Q3435742 Contabilidade Pública

 É o desembolso financeiro ou a assunção de obrigação financeira que implica a redução do Patrimônio Líquido (decorre de fatos modificativos diminutivos).


Em relação à despesa pública, o texto, acima, se refere à/aos:

Alternativas
Q3435739 Contabilidade Pública
São classificadas como Receitas de Capital, exceto o que se afirma em: 
Alternativas
Q3435738 Contabilidade Pública
A receita, quanto ao impacto na situação patrimonial líquida, pode ser classificada em “efetiva” ou “não efetiva”. A definição de Receita Orçamentária Efetiva está, corretamente, apresentada na alternativa: 
Alternativas
Q3435737 Contabilidade Geral

O patrimônio líquido é entendido como o valor residual dos ativos depois de deduzidos todos os passivos. Subdivide-se, para fins de representação, em:


I. Patrimônio Social e Capital Social.


II. Reservas de Capital e Reserva de Lucros.


III. Ajustes de Avaliação Patrimonial.


IV. Resultados Dilapidados.


V. Ações/Cotas em Tesouraria.


Está INCORRETO, apenas, o item: 
Alternativas
Q3435736 Contabilidade Geral
São subgrupos do passivo não circulante, exceto o que se afirma em:
Alternativas
Q3435735 Contabilidade Geral
São contas do ativo circulante, exceto a que se afirma em:
Alternativas
Q3435734 Contabilidade Geral
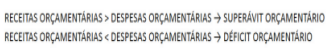
As demonstrações contábeis são, obrigatoriamente, elaboradas ao final de cada ano, ou seja, de cada exercício financeiro, e devem evidenciar o saldo atual e o saldo anterior das contas que as compõem, para fins de comparabilidade. Além disso, as demonstrações permitem a apuração de resultados, como o exemplo a seguir:
Imagem associada para resolução da questão
O exemplo, acima, representa qual tipo de resultado das demonstrações contábeis:

Alternativas
Respostas
15481: B
15482: E
15483: E
15484: B
15485: A
15486: B
15487: B
15488: B
15489: A
15490: E
15491: A
15492: C
15493: E
15494: A
15495: C
15496: A
15497: D
15498: E
15499: D
15500: B