Foram encontradas 93.036 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3446583 Análise de Balanços
Com base nos dados fornecidos, assinale a alternativa que indica, aproximadamente, o valor do Índice de Endividamento Geral da Cia. Vera Cruz ao término do exercício de 2023.
Alternativas
Q3446582 Análise de Balanços
O Índice de Liquidez Corrente da Cia. Vera Cruz em 31/12/2023 era, aproximadamente, de:
Alternativas
Q3446581 Contabilidade Geral
Com base nos dados fornecidos, assinale a alternativa que indica o valor do Patrimônio Líquido da Cia. Vera Cruz em 31/12/2023.
Alternativas
Q3446580 Contabilidade Geral
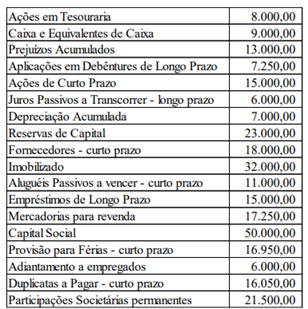
Para resolução das próximas QUATRO questões, considere a relação de contas patrimoniais fornecidas a seguir. Os dados são referentes à Cia. Vera Cruz, na data do encerramento do exercício social de 2023.

Q33.png (308×309)

De acordo com as informações apresentadas, o valor do Ativo Circulante da Cia. Vera Cruz ao término de 2023 era de:
Alternativas
Q3446579 Auditoria
Na execução dos trabalhos de auditoria na Cia. Ortigueira, o auditor independente detecta uma distorção no Balanço Patrimonial decorrente de erro de classificação de ativos imobilizados, classificados como Ativo Não-Circulante Mantido para Venda, quando a entidade não tinha a intenção de vendê-los. A distorção é relevante, contudo, não afeta as outras demonstrações contábeis, ou seja, o Balanço Patrimonial é a única demonstração afetada. No caso em apreço, a opinião a ser emitida pelo auditor será do tipo:
Alternativas
Q3446578 Auditoria
Um auditor independente compara as notas fiscais de aquisição de ativo imobilizado de uma entidade com os saldos de depreciação acumulada dos ativos, e constata que há erro nos números constantes do Balanço Patrimonial. Ao discutir informalmente a situação para o Contador, este relata que, de fato, houve equívoco na apuração dos valores de depreciação de alguns ativos. Na situação hipotética, o auditor utilizou, respectivamente, os procedimentos de:
Alternativas
Q3446577 Contabilidade Geral
Acerca do Balanço Patrimonial, informe se é verdadeiro (V) ou falso (F) para o que se afirma, com base no atual regramento contábil2 e assinale a alternativa com a sequência correta.

( ) No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
( ) O ativo circulante evidenciará as disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
( ) O ativo imobilizado registrará os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade.

Assinale a alternativa que contenha a sequência correta.
Alternativas
Q3446576 Contabilidade Geral
Princípio de Contabilidade que está relacionado à integridade e tempestividade no registro das mutações patrimoniais. Em função deste princípio, quando se tratar de um fato contábil futuro, o registro deverá ser feito, desde que tecnicamente estimável. O enunciado se refere ao:
Alternativas
Q3446575 Contabilidade Geral
À luz das disposições da NBC TG – Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade, informe se é verdadeiro (V) ou falso (F) para o que se afirma a seguir. Em seguida, assinale a alternativa que contenha a sequência correta.

( ) Passivo é uma obrigação presente ou futura da entidade de transferir um recurso econômico como resultado de eventos passados, presentes ou futuros.
( ) Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados, presentes ou futuros.
( ) Informações financeiras relevantes são capazes de fazer diferença nas decisões tomadas pelos usuários, se tiverem valor preditivo ou valor confirmatório, ou ambos.
Alternativas
Q3446574 Contabilidade Geral
Apesar de não estarem mais explicitamente mencionados em nenhuma norma do Conselho Federal de Contabilidade (CFC), os Princípios de Contabilidade ainda devem ser rigorosamente aplicados na elaboração dos registros contábeis, por força da Interpretação Técnica Geral 2000 (R1). Nesse contexto, o Princípio da Prudência estabelece que, em caso de mais de uma alternativa válida para mensuração dos elementos patrimoniais, há de ser adotada aquela que resulte em:
Alternativas
Q3446573 Contabilidade Pública
Com fundamento na NBC TG ESTRUTURA CONCEITUAL – Estrutura Conceitual para Relatório Financeiro, de 21/11/2019, editada pelo Conselho Federal de Contabilidade, avalie as afirmativas a seguir.

I. O objetivo principal da maioria das entidades do setor público é prestar serviços à sociedade, em vez de obter lucros e gerar retorno financeiro aos investidores. Consequentemente, o desempenho de tais entidades pode ser apenas parcialmente avaliado por meio da análise da situação patrimonial, do desempenho e dos fluxos de caixa.
II. Para ser útil para tomada de decisão, a informação financeira evidenciada nos RCPG’s deve ser relevante e ser a representação fidedigna dos fenômenos que pretende representar. Neste sentido, a utilização de estimativas na evidenciação de saldos das demonstrações não é recomendada, por não ser a representação factual dos fenômenos.
III. A informação financeira representada nos Relatórios Contábeis de Propósito Geral (RCPG’s) deve atender, primariamente, às necessidades dos órgãos da Administração Pública encarregados da arrecadação tributária, visto que os recursos públicos são essenciais para a continuidade dos Governos.

Está correto o que se afirma:
Alternativas
Q3446411 Contabilidade Geral
A finalidade da Estrutura Conceitual Básica da Contabilidade é: 
Alternativas
Q3446410 Contabilidade Pública
São considerados princípios de contabilidade: 
Alternativas
Q3446341 Auditoria Governamental
Qual é a principal função da Auditoria Eletrônica  de Órgãos Públicos (AUDESP) do Tribunal de Contas do Estado de São Paulo?
Alternativas
Q3446338 Contabilidade Pública

Analise os itens a seguir.


I – Despesas de Custeio é toda receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da Constituição e das leis vigentes em matéria financeira, destinandose o seu produto ao custeio de atividades gerais ou específicas exercidas por essas entidades.


II – Subvenções são dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado.

Alternativas
Q3446336 Contabilidade Pública

Leia.


“As dotações para o planejamento e a execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas últimas, bem como para os programas especiais de trabalho, aquisição de instalações, equipamentos e material permanente e constituição ou aumento do capital de empresas que não sejam de caráter comercial ou financeiro.”


De acordo com a Lei Federal n.º 4.320/1964. O conceito descrito classifica-se como: 

Alternativas
Q3446333 Auditoria
Após um longo trabalho de auditoria independente em uma sociedade de capital aberto, um auditor conclui, com base em evidências suficientes e apropriadas, que há uma série de distorções relevantes na divulgação de informações financeiras, generalizadas para todas as demonstrações contábeis do período. Diante do caso em tela, não há outra opção senão emitir uma opinião: 
Alternativas
Q3446328 Contabilidade Geral
Considerando uma entidade tipicamente comercial, que trabalha com compra e revenda de eletrônicos a consumidores finais, constituída sob a forma jurídica de sociedade por ações de capital aberto, assinale, dentre as opções a seguir, aquela que representa uma conta-contábil classificada no Passivo:
Alternativas
Q3446327 Contabilidade de Custos
Na terminologia aplicada à Contabilidade de Custos, mais especificamente em seu âmbito gerencial, é correto afirmar que a expressão Ponto de Equilíbrio é definida como o ponto, ou a quantidade de unidades vendidas em que:
Alternativas
Q3446326 Contabilidade Geral
Em 31/01/2023 a Cia. Magnum efetua um acordo de venda com a Cia. Colt, com os seguintes termos: um lote de 200 sacas de soja deverá ser entregue em 15/05/2023, sendo que a Cia. Colt adiantará R$ 115.000,00 na data da assinatura do contrato (31/01) e pagará o valo restante de R$ 200.000,00 na data da entrega dos produtos. Com base nos dados informados, e no Princípio da Competência, é correto afirmar que a Cia. Magnum deverá: 
Alternativas
Respostas
15401: D
15402: B
15403: E
15404: B
15405: C
15406: D
15407: D
15408: C
15409: B
15410: E
15411: A
15412: C
15413: B
15414: E
15415: D
15416: A
15417: E
15418: C
15419: B
15420: E