Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considere que determinada Câmara Municipal apresentou as seguintes informações relativas à folha de pagamento de um Vereador:
Remuneração bruta R$ 3.213,50
Contribuição social e encargos sociais devidos pelo empregador R$ 706,97
Contribuição social retida do agente político R$ 288,67
Imposto de Renda retido na fonte R$ 43,01
Considerando apenas as informações apresentadas, a contabilização da folha de pagamento irá gerar um aumento na Variação Patrimonial Diminutiva – VPD no valor de:
Segundo as normas e as boas práticas de auditoria, o auditor deve avaliar o sistema de controle interno da entidade que está sendo auditada. Sobre a temática de controle interno, que compõe as atribuições do cargo de Secretário-Geral da Câmara Municipal de Maria da Fé, analise as afirmativas a seguir.
I. O controle interno é o conjunto de procedimentos, métodos ou rotinas com os objetivos de proteger os ativos, produzir dados contábeis confiáveis e ajudar a gestão na condução ordenada da entidade.
II. Os objetivos do controle interno representam controles contábeis, controles administrativos e controles econômicos, que podem ser consolidados em controles administrativo-financeiros.
III. A segregação de funções estabelece que, em um sistema de controle interno, uma mesma pessoa não pode exercer duas funções correlatas, devido ao risco de gerar conflito de interesses.
IV. O confronto dos ativos da entidade com os seus registros contábeis deve ser realizado periodicamente com vistas a detectar desfalque de bens ou registro inadequado de ativos.
Está correto o que se afirma apenas em
Para fins das normas de auditoria, a deficiência de controle interno existe quando o controle é planejado, implementado ou operado de tal forma que não consegue prevenir, ou detectar e corrigir, tempestivamente, distorções nas demonstrações contábeis. Portanto, se o auditor identificar uma ou mais deficiências de controle interno, ele deve determinar, com base no trabalho de auditoria executado, se elas constituem, individualmente ou em conjunto, deficiência significativa. Sobre o tema, avalie as afirmações abaixo e marque a opção CORRETA.
I. Deficiência significativa de controle interno é a deficiência ou a combinação de deficiências que, no julgamento profissional do auditor, é de importância suficiente para merecer a atenção dos responsáveis pela governança.
II. A importância de uma deficiência ou de uma combinação de deficiências de controle interno depende somente se a distorção realmente de fato ocorreu, tornando-se, assim, uma evidência suficiente de auditoria.
III. A deficiência de controle interno, por si só, pode não ser suficientemente importante para se constituir em deficiência significativa. Entretanto, a combinação de deficiências pode aumentar os riscos de distorção a ponto de dar origem a uma deficiência significativa.
A responsabilidade do auditor no planejamento da auditoria das demonstrações contábeis está descrita na NBC TA 300. Segundo essa norma, o planejamento da auditoria envolve a definição de estratégia global para o trabalho e o desenvolvimento de plano de auditoria, auxiliando o auditor a organizar adequadamente seu trabalho para que seja realizado de forma eficaz e eficiente. Sobre o tema, avalie as afirmações abaixo e marque a opção CORRETA.
I. O auditor deve estabelecer uma estratégia global de auditoria que defina o alcance, a época e a direção da auditoria para orientar o desenvolvimento do plano de auditoria.
II. Ao definir a estratégia global, o auditor deve identificar as características do trabalho para definir o seu alcance e os objetivos do relatório do trabalho de forma a planejar a época da auditoria.
III. A natureza e a extensão das atividades de planejamento variam conforme o porte e a complexidade da entidade, independente da experiência anterior dos membros-chave da equipe de trabalho com a entidade.
I. Caso a evidência a ser obtida dependa da utilização de um especialista, o auditor deve avaliar sua competência, habilidades e objetividade.
II. Entre as informações de fontes independentes da entidade que o auditor pode usar como evidência de auditoria podem estar as confirmações de terceiros.
III. A quantidade necessária da evidência de auditoria é afetada pela avaliação do auditor dos riscos de distorção relevante e também pela qualidade da evidência de auditoria.
A Câmara Municipal Delta, Poder Legislativo Municipal, integrante do orçamento fiscal do Município Delta, adquiriu veículos oficiais para uso em serviço dos parlamentares. Abaixo são feitas afirmativas sobre o tratamento contábil realizado pelo controle interno da Câmara, à luz da Contabilidade Aplicada ao Setor Público – CASP e do Plano de Contas Aplicado no setor Público - PCASP:
I. Registra-se o contrato de aquisição dos veículos nas classes do PCASP típicas de controle e nas informações contábeis patrimoniais.
II. Contabilizam-se nas informações orçamentárias e típicas de controle, respectivamente, o empenho e o comprometimento dos recursos disponíveis.
III. No ato da liquidação com a devida incorporação patrimonial dos veículos oficiais, os registros acontecem nas informações contábeis, patrimoniais e orçamentárias.
IV. Por ser do Poder Legislativo, o sistema de controle interno está desobrigado de contabilizar nas classes típicas de controle.
Marque a alternativa CORRETA:
A Contabilidade Aplicada ao Setor Público - CASP apoia-se nas normas internacionais e nacionais de contabilidade voltadas para os sistemas de controle interno, externo e transparência nas informações aos usuários das contas públicas. Constituem pressupostos contidos nesse instrumento de planejamento contábil, adotado por todos os entes da federação brasileira, a disponibilidade de acesso às informações relevantes para a tomada de decisão, o registro e o acompanhamento do patrimônio, a melhoria no processo de prestação de contas e a gestão de custos e de recursos públicos.
Considerando esses fundamentos norteadores da gestão contábil, avalie as afirmações a seguir:
I. A abrangência da CASP atinge todos órgãos e entidades de natureza pública e privada dos entes governamentais.
II. Os contadores e gestores contábeis do setor público e privado usufruem da qualidade e da tempestividade da evidenciação patrimonial no setor público.
III. As informações contábeis típicas de controle fundamentam-se nos atos potenciais da gestão pública, administração financeira e nos condicionantes dos riscos fiscais, dentre outros controles.
IV. A administração financeira harmonizada com a sistematização e a padronização da CASP tem pouca aderência à transparência, ao controle e à responsabilização fiscal.
A partir dessas informações, é CORRETO afirmar:
A partir das informações extraídas de um Balanço Orçamentário, em 31/12/2023, abaixo discriminadas:
Receita Estimada – R$ 300.000,00
Receita Reestimada – R$ 450.000,00
Receita Arrecadada até o bimestre dezembro – R$ 350.000,00
Superávit financeiro utilizado do ano anterior – R$ 50.000,00
Dotação Inicial – R$ 350.000,00
Dotação Atual – R$ 400.000,00
Despesa Empenhada – R$ 390.000,00
Despesa Liquidada – R$ 380.000,00
Despesa Paga – R$ 370.000,00
Podemos afirmar:
I. Dotação atual está acobertada pelo excesso de arrecadação e superávit financeiro do ano anterior.
II. Inconsistência no balanço porque o total da despesa liquidada não pode ultrapassar o montante arrecadado.
III. Restos a pagar processados e não processados, respectivamente apurados no exercício, são de R$ 20.000,00 e R$ 10.000,00.
IV. Não houve excesso de arrecadação apurado no balanço.
Dentre as afirmativas supracitadas, está CORRETA apenas a:
INSTRUÇÃO: A Contabilidade Aplicada ao Setor Público – CASP – evidencia para os usuários informações orçamentárias, financeiras, patrimoniais, típicas do sistema de controle governamental. O balancete possibilita apurar resultados econômicos e fiscais em determinado período, baseado na integridade das contas nas classes contábeis, no planejamento contábil e, sobretudo, nas funções específicas de cada conta do Plano de Contas Aplicado ao Setor Público – PCASP.
A seguir, apresentam-se registros contábeis hipotéticos da movimentação das contas no balancete de verificação, possibilitando apurar resultados financeiros, orçamentários e patrimoniais.
Com base nesse balancete, responda à questão:
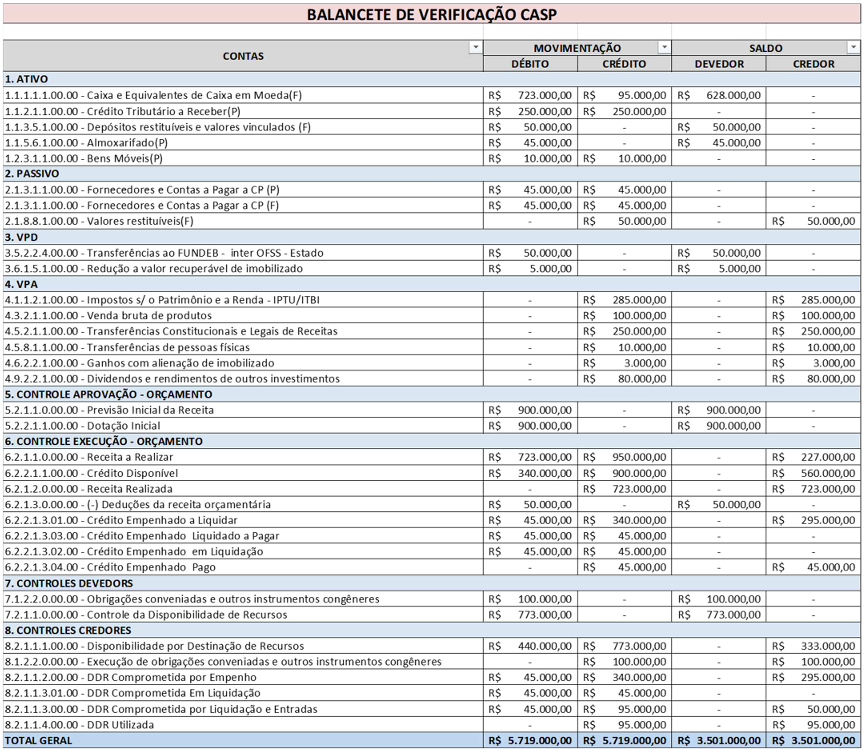
INSTRUÇÃO: A Contabilidade Aplicada ao Setor Público – CASP – evidencia para os usuários informações orçamentárias, financeiras, patrimoniais, típicas do sistema de controle governamental. O balancete possibilita apurar resultados econômicos e fiscais em determinado período, baseado na integridade das contas nas classes contábeis, no planejamento contábil e, sobretudo, nas funções específicas de cada conta do Plano de Contas Aplicado ao Setor Público – PCASP.
A seguir, apresentam-se registros contábeis hipotéticos da movimentação das contas no balancete de verificação, possibilitando apurar resultados financeiros, orçamentários e patrimoniais.
Com base nesse balancete, responda à questão:
Os elementos das Demonstrações Contábeis são quantificáveis em termos monetários, o que exige uma base de mensuração adequada para cada item. Análise os itens abaixo:
1. Aplicações financeiras em títulos de dívida mantidos até o vencimento com o objetivo de receber valores contratuais.
2. Contas a receber de clientes com prazo de vencimento superior a 12 meses.
3. Estoque de mercadorias com preço de venda praticado inferior ao seu custo de aquisição.
4. Investimento em instrumentos de patrimônio mantidos para venda no curto prazo.
Considerando o disposto no CPC00 (R2) Estrutura Conceitual para Relatório Financeiro, no CPC 16 (R1) – Estoques, CPC 12 (R1) – Ajuste a Valor Presente e CPC 48 – Instrumentos financeiros, as bases de mensuração subsequentes ao reconhecimento inicial, adequadas a cada item acima, devem ser as seguintes:
Considerando que, de acordo com o CPC 26 (R1), a entidade deve divulgar informação comparativa com respeito ao período anterior para todos os montantes apresentados nas demonstrações contábeis do período corrente, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A informação narrativa e descritiva que vier a ser apresentada, quando for relevante para a compreensão do conjunto das demonstrações do período corrente também deve ser apresentada de forma comparativa.
( ) Sempre que aplicar uma política contábil retrospectivamente, independente da materialidade da informação, a entidade deverá apresentar um terceiro balanço patrimonial no início do período anterior.
( ) Quando a entidade for requerida a apresentar um balanço patrimonial adicional, também precisará apresentar as notas explicativas relativas ao balanço patrimonial adicional.
( ) Quando a apresentação ou a classificação de itens nas demonstrações contábeis forem modificadas, os montantes apresentados para fins comparativos devem ser reclassificados, a menos que a reclassificação seja impraticável.
A sequência está CORRETA em:

 Conheça nossos planos