Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Determinado município encerrou o exercício de 2023 com a seguinte execução orçamentária:
- Despesa Fixada: R$ 100.000.000,00
- Créditos adicionais abertos durante o exercício: R$ 10.000.000,00
- Despesas Empenhadas: 90% das despesas autorizadas - Despesas Liquidadas: 80% das despesas empenhadas
- Despesas Pagas: 95% das despesas liquidadas
Com base nessas informações é correto afirmar que:
Com base no Plano de Contas Aplicado ao Setor Público (PCASP), é correto afirmar que os lançamentos contábeis a seguir se referem respectivamente:
D Receita Realizada
C Receita a Realizar
D Caixa e equivalentes de caixa em moeda nacional
C Crédito Tributário a Recebe
( ) Para efeito de classificação da despesa orçamentária, considera-se material permanente aquele de duração superior a cinco anos.
( ) Na Lei de Orçamento, as receitas e despesas que estejam relacionadas poderão ser compensadas e demonstradas pelo seu valor líquido.
( ) A Lei de Orçamento compreenderá todas as receitas, inclusive as de operações de crédito autorizadas em lei.
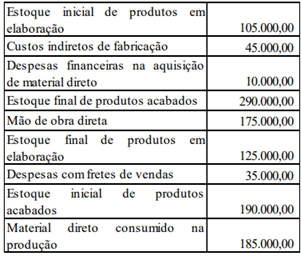
Considerem-se as seguintes contas patrimoniais e seus saldos extraídos do balancete de verificação da Cia. Marte em 31/03/2023.
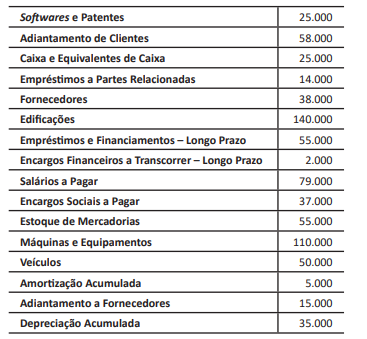
Considerem-se as seguintes contas patrimoniais e seus saldos extraídos do balancete de verificação da Cia. Marte em 31/03/2023.
IMPORTANTE! Para resolução da questão, considere as informações a seguir. Elas são relativas a transações realizadas pelo Município de Bem-te-vi, no exercício financeiro de 2022.
I. Empenho de despesa com Juros e Encargos da Dívida, no valor de R$ 27.500,00, integralmente paga no exercício;
II. Despesa paga referente a Amortização da Dívida Pública, no importe de R$ 30.000,00.
III. Aquisição de uma máquina de tomografia para a Secretaria de Saúde, no valor de R$ 65.000,00, sendo pagos 70% no exercício, e o restante inscrito em restos a pagar;
IV. Lançamento de tributos municipais no montante de R$ 275.000,00, sendo que deste montante, R$ 35.000,00 foram inscritos em Dívida Ativa e o restante arrecadado no exercício;
V. Pagamento de Pessoal e Encargos Sociais, no valor de R$ 125.000,00, referentes à manutenção dos serviços públicos;
VI. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R$ 85.000,00 referentes ao principal e R$ 10.000,00 referentes aos juros;
VII. Baixa de mobiliário por sinistro em decorrência de um incêndio, no valor total de 12.500,00;
VIII. Recebimento de transferência de capital da União, no valor de R$ 75.000,00, destinada à construção de uma escola municipal em 2023, cuja licitação já está em andamento;
IX. Leilão de veículos inservíveis, arrecadando um montante de R$ 35.000,00 em 2022;
X. Recebimento de três vans para o transporte escolar, doadas pelo Governo do Estado, no valor de R$ 125.000,00;
XI. Contratação de operação de crédito de longo prazo no valor de R$ 60.000,00. A carência para início de amortização é de dois anos;
XII. Saldo de Caixa e Equivalentes de Caixa no início do exercício financeiro: R$ 25.500,00.
IMPORTANTE! Para resolução da questão, considere as informações a seguir. Elas são relativas a transações realizadas pelo Município de São João de Barro, no exercício financeiro de 2023.
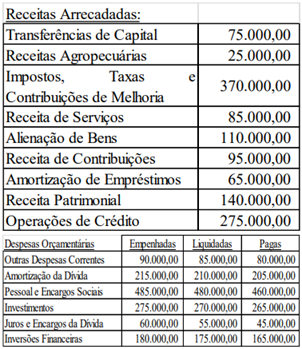
Ainda, no exercício de 2023 o Município:
* Contratou de operação de crédito por antecipação de receita orçamentária, no valor de R$ 40.000,00, sendo integralmente quitada no mesmo ano, com juros de 10%.
* Recebeu Depósitos em procedimentos administrativos tributários, no valor de R$ 15.000,00, sendo que metade deste valor foi devolvido no mesmo exercício;
* Efetuou consignações de retenção previdenciária em folha de pagamento, no mês de dezembro, no importe de R$ 25.000,00, a ser repassado ao INSS em janeiro seguinte.
* Efetuou pagamento de restos a pagar inscritos em 2021, no valor de R$ 17.500,00.
IMPORTANTE! Para resolução da questão, considere as informações a seguir. Elas são relativas a transações realizadas pelo Município de São João de Barro, no exercício financeiro de 2023.
Ainda, no exercício de 2023 o Município:
* Contratou de operação de crédito por antecipação de receita orçamentária, no valor de R$ 40.000,00, sendo integralmente quitada no mesmo ano, com juros de 10%.
* Recebeu Depósitos em procedimentos administrativos tributários, no valor de R$ 15.000,00, sendo que metade deste valor foi devolvido no mesmo exercício;
* Efetuou consignações de retenção previdenciária em folha de pagamento, no mês de dezembro, no importe de R$ 25.000,00, a ser repassado ao INSS em janeiro seguinte.
* Efetuou pagamento de restos a pagar inscritos em 2021, no valor de R$ 17.500,00.
As contas anuais dos administradores e demais responsáveis por unidades jurisdicionadas das administrações direta e indireta, estadual e municipal de Minas Gerais serão organizadas e apresentadas ao Tribunal de Contas do Estado de Minas Gerais de acordo com as disposições da Instrução Normativa nº 14/2011. Sobre a composição das contas anuais, analise as afirmativas a seguir.
I. Rol de responsáveis e relatório de gestão.
II. Relatórios sobre a execução orçamentária, financeira e patrimonial.
III. Pareceres sobre os atos de gestão emitidos por unidades administrativas competentes, órgãos ou entidades que devem se pronunciar sobre as contas ou sobre a gestão da unidade jurisdicionada.
IV. Demonstrativos e demonstrações necessários à evidenciação das gestões orçamentária, financeira e patrimonial, de acordo com as Normas Brasileiras de Contabilidade.
Está correto o que se afirma em

 Conheça nossos planos