Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
FUNDATEC
Órgão:
Câmara de Cachoeirinha - RS
Prova:
FUNDATEC - 2024 - Câmara de Cachoeirinha - RS - Contador |
Q3514263
Contabilidade Pública
A contabilização e a divulgação de subvenção governamental e a divulgação de outras
formas de assistência governamental deverão atentar, além de a outras regulamentações, ao que
estabelece a NBC TG 07 (R2), de 24 de novembro de 2017. Sobre essa norma, analise as assertivas
a seguir:
I. A subvenção governamental é a ação de um governo destinada a fornecer beneficio econômico especifico a uma entidade ou a um grupo de entidades que atendam a critérios estabelecidos.
II. A forma como a subvenção é recebida não influencia o método de contabilização a ser adotado. III. A subvenção governamental pode ser creditada diretamente no patrimônio liquido.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Câmara de Cachoeirinha - RS
Prova:
FUNDATEC - 2024 - Câmara de Cachoeirinha - RS - Contador |
Q3514262
Contabilidade Geral
Com base na NBC TG 04 (R4), de 24 de novembro de 2017, assinale a alternativa
INCORRETA quanto ao tratamento contábil do Ativo Intangível.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Câmara de Cachoeirinha - RS
Prova:
FUNDATEC - 2024 - Câmara de Cachoeirinha - RS - Contador |
Q3514260
Contabilidade Pública
Texto associado
Para responder a questão, considere as disposições da Lei Federal nº 14.133/2021
(Lei de Licitações).
Na condição de profissional responsável pela Contabilidade do Legislativo Municipal,
e considerando as disposições da Constituição Federal, assinale a alternativa que apresenta a
data-limite para destinação das dotações orçamentárias, por meio de duodécimos, a Câmara de
Vereadores.
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Técnico em Fiscalização Tributária |
Q3510323
Contabilidade Geral
Eventos subsequentes, divididos em dois tipos, os que dão origem a ajustes e os que não dão origem a
ajustes, são eventos, favoráveis ou desfavoráveis, que ocorrem entre a data das demonstrações contábeis e a
data na qual é autorizada a emissão dessas demonstrações. Com base na NBC TSP 25 – Evento
Subsequente, é exemplo de evento subsequente que NÃO dá origem a ajustes nas demonstrações contábeis:
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Técnico em Fiscalização Tributária |
Q3510322
Contabilidade Pública
O orçamento é um importante instrumento de planejamento de qualquer entidade, seja pública ou privada, e
representa o fluxo previsto de ingressos e de aplicações de recursos em determinado período. No âmbito da
contabilidade aplicada ao setor público, as receitas são tipificadas em orçamentárias e extraorçamentárias.
Por sua vez, as receitas orçamentárias podem ser classificadas, quanto à natureza, em correntes e de capital.
O Município de Nossa Senhora Abadia apresentou as seguintes informações orçamentárias no ano de 2023:
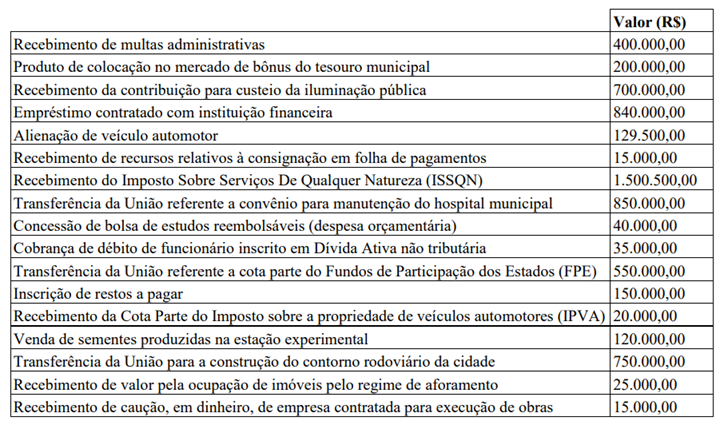
De acordo com a legislação vigente e com o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 10 ed.), analise as informações do quadro e assinale a afirmativa correta.
De acordo com a legislação vigente e com o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 10 ed.), analise as informações do quadro e assinale a afirmativa correta.
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Contador |
Q3509759
Contabilidade Pública
O Balanço Orçamentário, de acordo com o art. 102 da Lei nº 4.320/1964, demonstra as receitas e despesas
previstas em confronto com as realizadas. Determinado município, ao final do exercício financeiro,
apresentou em seu Balanço Orçamentário as seguintes informações:
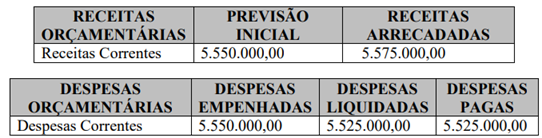
Os Restos a Pagar inscritos no período totalizaram R$ 750.000,00. Considerando esses valores, esta entidade apresentará
Os Restos a Pagar inscritos no período totalizaram R$ 750.000,00. Considerando esses valores, esta entidade apresentará
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Contador |
Q3509758
Contabilidade Pública
Em relação ao patrimônio público e sua evidenciação no Balanço Patrimonial, analise as afirmativas.
I. O ativo real líquido representa o saldo positivo do patrimônio líquido.
II. O quadro das contas de compensação compreende as contas representativas de atos que podem vir a afetar o patrimônio público.
III. O confronto entre o Ativo Financeiro e o Passivo Financeiro totaliza o resultado financeiro que deve coincidir com o total do quadro de Superávit/Déficit Financeiro.
IV. O confronto entre os Ativos e Passivos Financeiros e os Ativos e Passivos Permanentes totaliza o resultado patrimonial.
Estão corretas as afirmativas
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Contador |
Q3509757
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (10ª ed., 2024) diz que “as variações patrimoniais
aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade
do setor público e que afetam o resultado”. São exemplos de variações patrimoniais diminutivas:
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Contador |
Q3509756
Contabilidade Pública
O Balanço Financeiro Consolidado do Município Ômega, ao final do exercício de 2023, apresentou, de
forma resumida, os seguintes valores (expressos em reais):
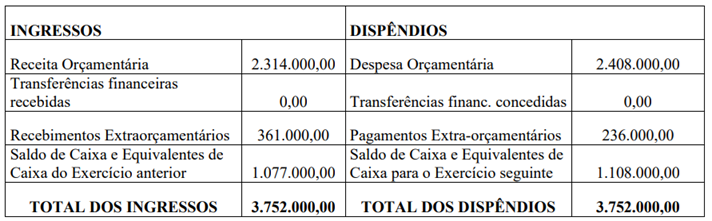
Considerando os dados apresentados, qual o total do resultado financeiro ao final do exercício de 2023?
Considerando os dados apresentados, qual o total do resultado financeiro ao final do exercício de 2023?
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Contador |
Q3509755
Contabilidade Pública
Em 01/06/2023, uma Prefeitura Municipal adquiriu e colocou em operação um ônibus destinado aos
serviços de transporte escolar de alunos. Foram desembolsados R$ 180.000,00 para a referida aquisição.
Considerando o método linear de depreciação, vida útil estimada de 20 (vinte) anos e saldo residual de 10%,
qual é o saldo da conta de depreciação acumulada referente ao veículo em 31/12/2023?
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Contador |
Q3509754
Contabilidade Pública
A Lei de Responsabilidade Fiscal estabelece, dentre outros aspectos, a exigência da realização da
consolidação nacional das contas públicas. Visando ao atendimento das regras contábeis a serem observadas
pelos entes públicos no processo de consolidação, devem ser
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Contador |
Q3509752
Contabilidade Pública
No mês de março de cada ano, a Secretaria Municipal de Fazenda encaminha aos contribuintes municipais,
proprietários de imóveis urbanos, o boleto para o pagamento do Imposto sobre a Propriedade Predial e
Territorial Urbana – IPTU. O registro contábil referente ao reconhecimento da Variação Patrimonial
Aumentativa decorrente da Receita Orçamentária do referido imposto deve ser feito levando em
consideração o momento
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Contador |
Q3509751
Contabilidade Pública
Analise as afirmativas a seguir acerca das Demonstrações Contábeis Aplicáveis ao Setor Público.
I. O Balanço Patrimonial é composto pelo Quadro Principal, Quadro dos Ativos e Passivos Financeiros e Permanentes, Quadro das Contas de Compensação (controle) e Quadro do Superávit / Déficit Financeiro.
II. O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
III. A Demonstração dos Fluxos de Caixa apresenta as entradas e saídas de caixa classificadas em fluxos operacional, de investimento e de financiamento e deve ser elaborada pelo método indireto.
Está correto o que se afirma em
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Contador |
Q3509750
Contabilidade Pública
A etapa da receita pública que contempla a transferência dos valores arrecadados à conta específica do
Tesouro Municipal, observando-se o princípio da unidade de tesouraria ou de caixa, é denominada
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2024 - Prefeitura de Americana - SP - Contador |
Q3495935
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, são elementos integrantes do Balanço Patrimonial os adiante elencados, EXCETO:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2024 - Prefeitura de Americana - SP - Contador |
Q3495934
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) foi desenvolvido e idealizado pela Secretaria do Tesouro Nacional para servir, entre outras finalidades, de ferramenta de padronização dos registros contábeis em âmbito nacional. Sobre o PCASP, assinale a alternativa correta.
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2024 - Prefeitura de Americana - SP - Contador |
Q3495931
Auditoria
Sobre os procedimentos de auditoria, e com base nas atuais normas que disciplinam o tema, informe se é verdadeiro (V) ou falso (F) para o que se afirma.
( ) Os procedimentos analíticos e as indagações são procedimentos adequados e suficientes para, por si só, fundamentarem a conclusão do auditor independente.
( ) Devido a seu viés não científico, é vedada a utilização de amostragem não estatística pelo auditor para definição de amostra de auditoria.
( ) A observação consiste no exame do processo ou procedimento realizado por outros, mas é limitada ao ponto no tempo em que a observação ocorre e pelo fato de que o ato de ser observado pode afetar a maneira como o processo ou procedimento é realizado.
A sequência está correta em:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2024 - Prefeitura de Americana - SP - Contador |
Q3495927
Contabilidade Geral
Texto associado
Para resolução da questão, utilize as informações a seguir.
Em 31/12/2023 foram extraídas as seguintes informações das demonstrações contábeis da Cia. Cascalho:
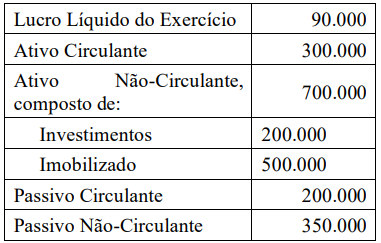
Por fim, é correto afirmar que Grau de Imobilização de Recursos Próprios da Cia. Cascalho, no encerramento do exercício social de 2023 era de, aproximadamente:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2024 - Prefeitura de Americana - SP - Contador |
Q3495926
Análise de Balanços
Texto associado
Para resolução da questão, utilize as informações a seguir.
Em 31/12/2023 foram extraídas as seguintes informações das demonstrações contábeis da Cia. Cascalho:
À luz das informações apresentadas, é correto afirmar que o Retorno sobre o Patrimônio Líquido (ROE) da Cia. Cascalho no encerramento do exercício de 2023 foi de:
Ano: 2024
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2024 - Prefeitura de Americana - SP - Contador |
Q3495925
Análise de Balanços
Texto associado
Para resolução da questão, utilize as informações a seguir.
Em 31/12/2023 foram extraídas as seguintes informações das demonstrações contábeis da Cia. Cascalho:
De acordo com os dados, é correto afirmar que o Índice de Endividamento Geral da Cia. Cascalho em 31/12/2023 era de:

 Conheça nossos planos