Questões de Concurso
Para ciências contábeis
Foram encontradas 92.943 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737501
Auditoria
Maria, auditora independente experiente, foi contratada para auditar as demonstrações contábeis da empresa Contabilidade S.A.,
uma companhia de médio porte do setor de tecnologia. Durante a fase de planejamento, Maria identificou que a Contabilidade S.A.
estava passando por uma rápida expansão, com a abertura de várias filiais em diferentes regiões do país. Além disso, a empresa
havia implementado recentemente um novo sistema de gestão financeira.
Ao analisar os processos internos, Maria notou que, devido ao rápido crescimento, muitos funcionários novos foram contratados para áreas financeiras e contábeis, alguns sem experiência prévia no setor. Por estar na parte inicial do planejamento, não lhavia analisado, até o momento, a capacidade de o controle interno da empresa detectar e corrigir tempestivamente possíveis distorções.
Maria estava preocupada com a possibilidade de erros nas demonstrações contábeis devido a essas circunstâncias. Ela sabia que precisava avaliar cuidadosamente os riscos envolvidos para planejar adequadamente os procedimentos de auditoria.
Considerando a situação descrita e com base na NBC TA 200, na etapa de planejamento de auditoria, Maria estava avaliando principalmente, o risco
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737500
Auditoria
A NBC TA - Estrutura Conceituai para Trabalhos de Asseguração destaca que os trabalhos são realizados com a presença de,
pelo menos, três partes: o auditor independente, a parte responsável e os usuários previstos. Além, a depender das circunstâncias, pode haver também a função separada de mensurador ou avaliador, ou a parte contratante.
Com base no texto acima:
Com base no texto acima:
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737499
Auditoria
Para obter segurança razoável, o auditor deve obter evidência de auditoria apropriada e suficiente para reduzir o risco de auditoria a um nível baixo aceitável e, com isso, possibilitar a ele obter conclusões razoáveis e nelas basear a sua opinião.
Com base no texto acima considere:
I. O risco de auditoria inclui o risco de que o auditor possa expressar uma opinião de que as demonstrações contábeis contêm distorção relevante quando esse não é o caso. Esse risco. não raro, é significante.
II. A evidência de auditoria é necessária para sustentar a opinião e o relatório do auditor, sendo de natureza cumulativa e primariamente obtida a partir de procedimentos de auditoria executados durante o curso da auditoria. Entretanto, também pode ser obtida de informações de outras fontes, como, por exemplo, auditorias pretéritas.
III. O risco de detecção se relaciona com a natureza, a época e a extensão dos procedimentos que são determinados pelo auditor para reduzir o risco de auditoria a um nível baixo aceitável.
IV. As limitações inerentes de uma auditoria fazem com que não seja possível eliminar completamente o risco de que algumas distorções relevantes das demonstrações contábeis não sejam detectadas. Bem por isso, justificando-se com base nesse cenário, o auditor pode emitir opinião, em determinados casos, com base em evidências de auditorias menos persuasivas.
Está correto o que se afirma APENAS em
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737498
Contabilidade Pública
Considere as seguintes informações referentes à despesa de serviços de poda de árvores prestados a uma entidade pública:
27/11/2023: empenho da despesa pelo valor de R$ 3.850,00.
11/12/2023 a 22/12/2023: serviço de poda realizado integralmente por pessoa física contratada.
31/12/2023: anulação total do empenho emitido em 27/11/2023.
05/01/2024: empenho e liquidação da despesa pelo valor de R$ 3.850,00.
08/01/2024: pagamento da despesa pelo valor empenhado em 05/01/2024.
Considere também que a entidade pública não efetuou registros contábeis referentes ao serviço de poda de árvores em contas contábeis pertencentes às classes 1, 2, 3 e 4 do Plano de Contas Aplicado ao Setor Público durante o exercício financeiro de 2023.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a entidade pública deve
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737497
Contabilidade Pública
De acordo com a NBC TSP 11 , uma entidade pública deve classificar como
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737496
Contabilidade Pública
Em 31/12/2023, uma entidade pública possuía um imóvel registrado no seu Ativo Imobilizado com custo total de R$ 960.000,00
e depreciação acumulada de R$ 110.000,00, incluindo neste valor a depreciação referente ao exercício financeiro de 2023. Após
o registro da depreciação deste exercício, foi realizado o primeiro teste de redução ao valor recuperável do imóvel. Os valores
apurados foram:
Valor em uso: R$ 845.000,00
Valor justo: R$ 848.000,00
Valor justo líquido de despesas de venda: R$ 820.000,00
De acordo com a NBC TSP 07, o valor contábil do imóvel em 31/12/2023, após o reconhecimento da depreciação referente ao exercício financeiro de 2023 e a realização do referido teste, em reais, era
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737495
Contabilidade Pública
Texto associado
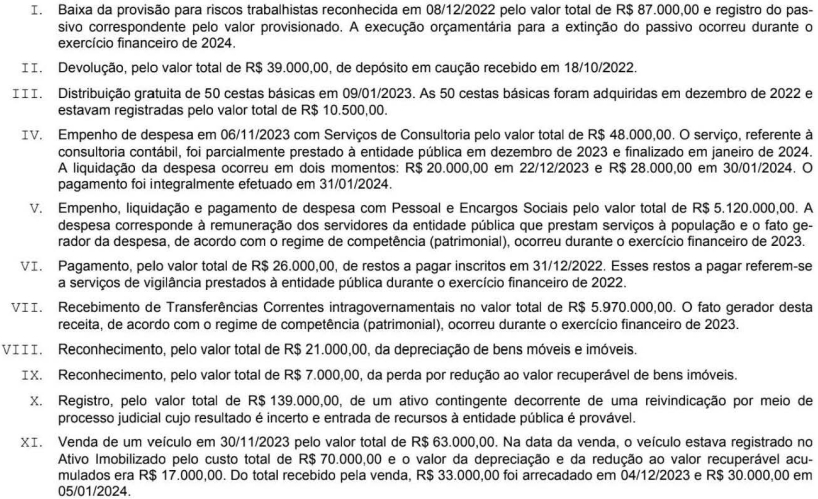
Atenção: Para responder a questão, considere as transações descritas nos itens a seguir que foram extraídas
do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2023.
De acordo com a Lei n2.4.320/1964 e o Manual de Contabilidade Aplicada ao Setor Público, as transações descritas nos itens
IV e XI deram origem, respectivamente, a um passivo exigível (obrigação patrimonial) com atributo
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737494
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações descritas nos itens a seguir que foram extraídas
do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2023.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a transação descrita no item IV deu origem a um valor
total de
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737493
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações descritas nos itens a seguir que foram extraídas
do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2023.
Quanto ao registro contábil com base no Plano de Contas Aplicado ao Setor Público no exercício financeiro de 2023, a transação descrita no item
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737492
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações descritas nos itens a seguir que foram extraídas
do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2023.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público e com a NBC TSP 03, a transação descrita no item X foi
registrada, com base no Plano de Contas Aplicado ao Setor Público e no exercício financeiro de 2023, em contas contábeis da
natureza de informação
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737491
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações descritas nos itens a seguir que foram extraídas
do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2023.
De acordo com a Lei n° 24.320/1964 e o Manual de Contabilidade Aplicada ao Setor Público, o impacto das transações descritas
no resultado de execução orçamentária referente ao exercício financeiro de 2023 foi positivo, em reais, de
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737490
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações descritas nos itens a seguir que foram extraídas
do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2023.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o impacto das transações descritas no resultado financeiro
referente ao ano de 2023, apurado por meio do Balanço Financeiro, foi positivo, em reais, de
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737489
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações descritas nos itens a seguir que foram extraídas
do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2023.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o impacto das transações descritas no resultado patrimonial referente ao exercício financeiro de 2023 foi positivo, em reais, de
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737488
Contabilidade Geral
Os Balanços Patrimoniais em 31 /12/2021 e 31 /12/2022 e a Demonstração do Resultado do ano de 2022 da Empresa de Segurança Maduro S.A. são apresentados a seguir:
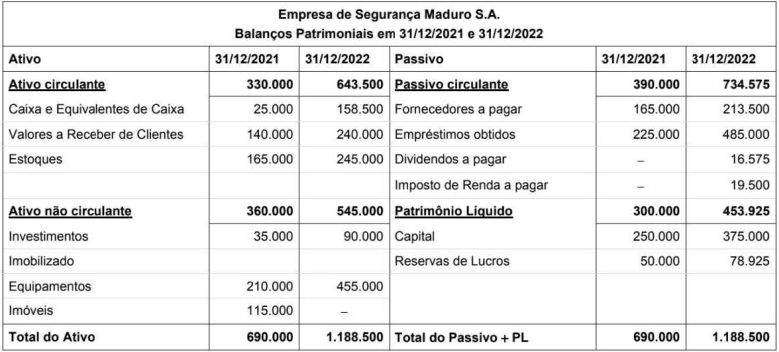
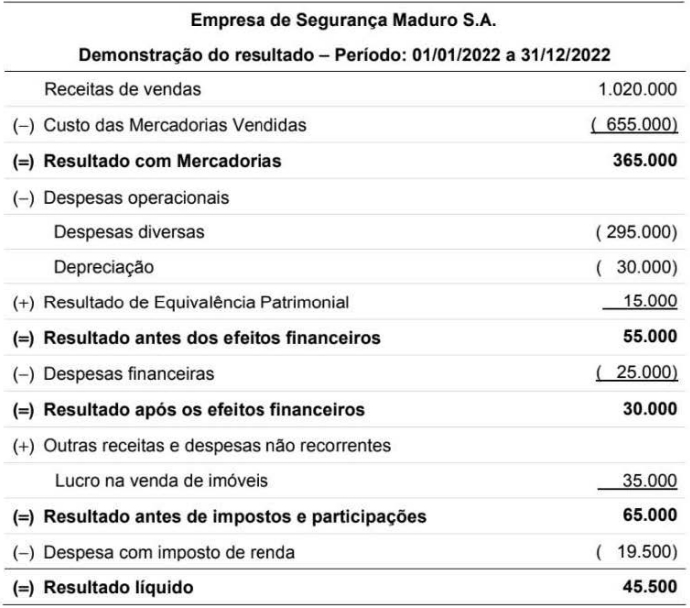
Durante o ano de 2022, a empresa não liquidou qualquer empréstimo nem pagou as despesas financeiras. Não ocorreu, também, qualquer venda de investimentos ou equipamentos e os imóveis não são depreciados.
Os valores correspondentes ao Caixa das atividades operacionais e ao Caixa das atividades de financiamentos foram, respectivamente, em 2022 e em reais:
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737487
Contabilidade Geral
O Balanço Patrimonial de 31/12/2022 da empresa Só Inventores S.A. apresentava, no subgrupo Intangíveis do Ativo não Circulante, um ativo intangível com vida útil indefinida registrado pelo valor líquido de R$ 3.000.000, cuja composição era a seguinte:
- Custo de aquisição: R$ 3.800.000.
- Perda por desvalorização (impairment): R$ 800.000.
Para realizar o teste de recuperabilidade (impairment) em 31 /12/2023, a empresa identificou para esse ativo intangível as seguintes informações:
- Valor em uso: R$ 4.000.000.
- Valor justo líquido das despesas de venda: R$ 2.800.000.
Sabendo-se que o ativo intangível não corresponde a ágio por expectativa de resultados futuros, a Só Inventores S.A.
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737486
Contabilidade Geral
Em 01/09/2023 a empresa Vendemos-de-Tudo S.A. não possuía estoque de mercadorias para revenda. Em 15/09/2023 efetuou
a compra de um lote de mercadorias de um fornecedor no exterior, pelo valor de R$ 6.000.000, que foram pagos à vista. A
empresa incorreu, adicionalmente, nos seguintes encargos para dispor das mercadorias em condições de venda:
- R$ 600.000 de transporte aéreo internacional para trazer a mercadoria até o Brasil.
- R$ 300.000 de taxas e tarifas alfandegárias para ingresso das mercadorias no Brasil, incluindo o imposto de importação.
- R$ 90.000 de impostos locais que são compensados com os impostos incidentes quando ocorrer a venda das mercadorias. - R$ 100.000 para transportar a mercadoria do aeroporto até a sede da empresa.
Em novembro de 2023, a empresa Vendemos-de-Tudo S.A. vendeu noventa por cento (90%) do estoque pelo valor bruto de R$ 8.500.000 e os impostos incidentes na venda totalizaram R$ 1.275.000. O Resultado Bruto com Mercadorias apurado exclusivamente em relação às mercadorias importadas e vendidas foi, em reais:
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737485
Contabilidade Geral
As seguintes vendas de mercadorias foram realizadas pela empresa Vela Cheirosa S.A.:
- Vendas à vista: R$ 1.500.000
- Vendas a prazo: R$ 1.980.000
As vendas ocorreram no dia 01/12/2021, sendo que as vendas a prazo vencerão integralmente em 01/12/2023. A taxa de juros praticada pela empresa para as vendas a prazo era 0,398% ao mês (equivalente a 4,88% ao ano e a 10% em dois (2) anos).
Na Demonstração do Resultado do ano de 2021 , a empresa Vela Cheirosa S.A. reconheceu, exclusivamente em relação às vendas efetuadas em 01/12/2021, receita de vendas no valor de
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737484
Contabilidade Geral
A empresa Saneamento Social S.A. apresentou a seguinte Demonstração do Resultado do ano de 2022, com os valores expressos em reais:
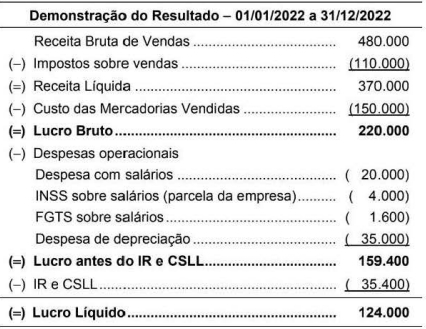
O valor dos tributos recuperáveis referentes ao estoque dos produtos que foram vendidos em 2022 foi R$ 27.000. O valor adicionado a ser distribuído pela empresa no ano de 2022 foi, em reais,
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737483
Contabilidade Geral
A empresa Recursos Sobrando S.A. realizou, em 01/12/2021, três aplicações financeiras cujas características são apresentadas
na tabela a seguir:
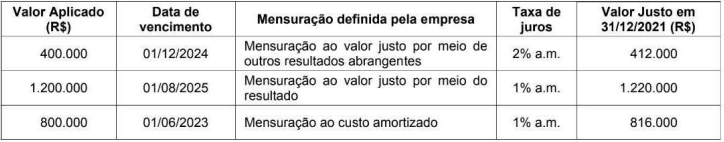
Considerando as três aplicações financeiras em conjunto, o
Considerando as três aplicações financeiras em conjunto, o
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737482
Contabilidade Geral
O Balanço Patrimonial da empresa Sandálias S.A., em determinada data, evidenciava o valor de R$ 50.000.000 no Patrimônio
Líquido, composto apenas por ações ordinárias. A empresa Calçados S.A. adquiriu, nessa data, o controle da empresa
Sandálias S.A. ao adquirir 80% das ações com direito a voto. O valor pago na aquisição foi R$ 60.000.000 e o valor justo líquido
dos ativos e passivos identificáveis da Sandálias S.A. era, nessa mesma data, R$ 56.250.000.
Na data da aquisição, o valor total registrado pela empresa Calçados S.A. no grupo Investimentos do seu Balanço Patrimonial individual foi, em reais:
Na data da aquisição, o valor total registrado pela empresa Calçados S.A. no grupo Investimentos do seu Balanço Patrimonial individual foi, em reais:

 Conheça nossos planos