Questões de Concurso
Para ciências contábeis
Foram encontradas 92.663 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245597
Contabilidade Geral
Texto associado
Atenção: Considere as seguintes informações para responder à questão.
Os Balanços Patrimoniais em 31/12/20X4 e 31/12/20X5 e a Demonstração do Resultado do ano de 20X5 da sociedade empresária Amazonaz S.A. são apresentados a seguir:
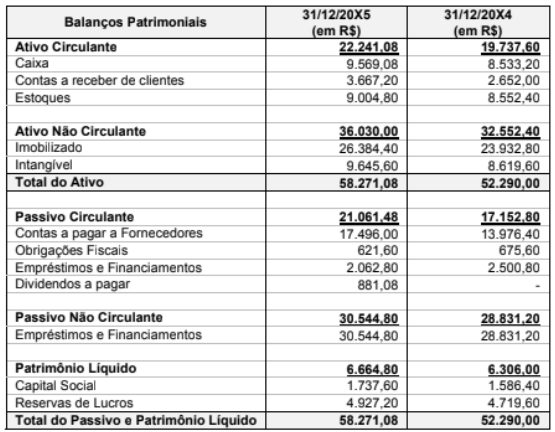
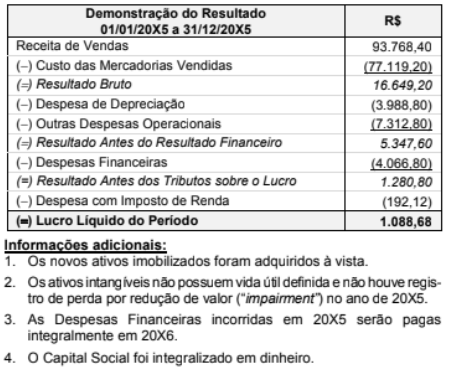
Com base nas informações apresentadas, o valor do Caixa das Atividades de Financiamento da Amazonaz S.A. apresentado na
Demonstração do Fluxo de Caixa de 20X5 foi, em reais:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245526
Contabilidade Pública
Na administração pública, no âmbito do controle patrimonial, a reavaliação é um procedimento fundamental para manter o valor
dos ativos próximo ao valor de mercado ou de recuperação. Acerca desse tema, assinale a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245525
Contabilidade Pública
A baixa patrimonial é o procedimento administrativo que formaliza a retirada de um bem do acervo de uma entidade pública.
A respeito dos motivos que justificam a baixa de um bem móvel classificado como “irrecuperável”, assinale a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245524
Contabilidade Pública
No contexto da gestão patrimonial no setor público, o controle patrimonial é o conjunto de procedimentos destinados a assegurar
a integridade, a guarda e a correta utilização dos bens. Sobre os instrumentos e procedimentos de controle patrimonial, indique a
opção correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245523
Contabilidade Pública
Uma determinada autarquia federal adquiriu o direito de exploração de uma jazida mineral por R$ 2.000.000,00. A estimativa
técnica indica que a jazida possui uma capacidade total de extração de 500.000 toneladas de minério. No primeiro ano de operação,
a entidade extraiu e vendeu 40.000 toneladas. Considerando que não há valor residual previsto para o final da exploração, para o
valor da exaustão acumulada a ser reconhecido ao final do primeiro ano, assinale a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245522
Contabilidade Pública
No que diz respeito à gestão patrimonial no setor público, as diretrizes do Manual de Contabilidade Aplicada ao Setor Público
(MCASP) determinam que a redução do valor aplicado na aquisição de direitos de propriedade e outros ativos intangíveis, que
possuam prazo de existência ou exercício limitado, deve ser registrada contabilmente. Diante do exposto, quanto ao termo que
apresenta a denominação técnica desse procedimento, marque a opção correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245518
Auditoria Governamental
Considerando o modelo de “Três Linhas” adaptado à administração pública brasileira e a necessária convergência entre
Governança Pública, Gestão de Riscos e compliance, os mecanismos de integridade buscam mitigar desvios e otimizar a entrega
de resultados para a sociedade. Diante desse cenário complexo de governança corporativa no setor público e da busca pela
eficiência, integridade e transparência, quanto à adequada descrição da dinâmica do controle e da integridade institucional, marque
a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245516
Contabilidade Geral
A NBC PG 01 estabelece os parâmetros éticos e as condutas obrigatórias que devem nortear a atuação do contador em
território nacional. Considere as normas relativas aos deveres fundamentais, às vedações impostas ao profissional e ao tratamento
de informações sigilosas obtidas no exercício da função. Acerca da conduta considerada estritamente apropriada e em plena
conformidade com as disposições vigentes dessa norma ética, marque a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245512
Contabilidade Pública
De acordo com as disposições da Lei nº 9.809, de 18 de dezembro de 1973, que dispõe sobre os atos e fatos administrativos
da gestão financeira e patrimonial do Estado do Ceará. Quanto à definição adequada sobre o registro e à classificação dos bens e
atos administrativos, marque a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245510
Contabilidade Pública
A Lei Estadual nº 9.809, de 18 de dezembro de 1973, instituiu o Código de Contabilidade do Estado do Ceará, normatizando os
atos e fatos da gestão orçamentária, financeira e patrimonial. Esse diploma legal rege a execução das receitas e despesas públicas,
os mecanismos de controle dos créditos, a inscrição de créditos em Dívida Ativa e a organização dos balanços estaduais. Diante
das regras específicas consagradas apenas no escopo dessa lei, sobre o regime dos atos de gestão financeira, marque a alternativa
correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245509
Contabilidade Pública
No que concerne às regras de consolidação das contas públicas, à estrutura e aos limites estabelecidos para o Relatório de
Gestão Fiscal (RGF) e para o Relatório Resumido da Execução Orçamentária (RREO), em conformidade com as regras gerais da
Lei de Responsabilidade Fiscal (LRF) e o detalhamento técnico do Manual de Demonstrativos Fiscais (MDF), 15ª Edição, assinale
a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245508
Contabilidade Pública
Considere as normas técnicas estabelecidas na 15ª Edição do Manual de Demonstrativos Fiscais (MDF) para a consolidação
das contas públicas, a elaboração e a publicação dos relatórios exigidos pela Lei de Responsabilidade Fiscal. Com base nas regras
operacionais e estruturais definidas pela Secretaria do Tesouro Nacional para o encerramento do exercício financeiro, assinale a
alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245504
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, que estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos
e balanços da União, dos Estados, dos Municípios e do Distrito Federal, assinale a alternativa que apresenta uma classificação
correta quanto às Categorias Econômicas de Despesa.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245499
Análise de Balanços
A Análise horizontal é uma técnica que visa verificar a
evolução histórica das contas ao longo do tempo. Considere
os seguintes dados extraídos do Balanço Patrimonial de
determinado ente federativo, referentes ao Ativo Imobilizado
(valores líquidos de depreciação):
I. Ano X1: R$ 450.000.000,00 II. Ano X2: R$ 517.500.000,00 III. Ano X3: R$ 491.625.000,00
Com base exclusivamente nesses dados e nos conceitos de análise horizontal, assinale a alternativa que corretamente descreve o comportamento das variações relativas desse grupo de contas.
I. Ano X1: R$ 450.000.000,00 II. Ano X2: R$ 517.500.000,00 III. Ano X3: R$ 491.625.000,00
Com base exclusivamente nesses dados e nos conceitos de análise horizontal, assinale a alternativa que corretamente descreve o comportamento das variações relativas desse grupo de contas.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245498
Análise de Balanços
No contexto da análise das demonstrações contábeis
aplicadas ao setor público, a Análise Vertical (AV) é uma
ferramenta indispensável para compreender a composição
estrutural do patrimônio e o desempenho orçamentário-financeiro
em um determinado período. Considere que uma determinada
entidade governamental, ao realizar o encerramento do
exercício financeiro de 2024, apresentou os seguintes dados em
seu Balanço Patrimonial:
• Ativo Total: R$ 1.500.000.000,00 • Ativo Circulante: R$ 450.000.000,00 • Ativo Não Circulante (Imobilizado): R$ 900.000.000,00 • Variações Patrimoniais Diminutivas (VPD) Totais: R$ 200.000.000,00
Marque a alternativa que corretamente descreve o resultado da Análise Vertical para essa entidade.
• Ativo Total: R$ 1.500.000.000,00 • Ativo Circulante: R$ 450.000.000,00 • Ativo Não Circulante (Imobilizado): R$ 900.000.000,00 • Variações Patrimoniais Diminutivas (VPD) Totais: R$ 200.000.000,00
Marque a alternativa que corretamente descreve o resultado da Análise Vertical para essa entidade.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245496
Análise de Balanços
No contexto da análise das demonstrações contábeis aplicadas ao setor público, a interpretação dos indicadores de solvência e
sustentabilidade deve considerar as peculiaridades do Regime de Adiantamento e a composição do Patrimônio Líquido. Determinada
entidade pública apresentou, ao final do exercício de 2024, um aumento significativo no seu Passivo Não Circulante decorrente
de operações de crédito para investimentos em infraestrutura, enquanto seu Ativo Imobilizado permaneceu estável devido ao
cronograma de obras. Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) e na análise de
indicadores, assinale a alternativa correta sobre a situação financeira e patrimonial dessa entidade.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245495
Contabilidade Pública
No tocante à arquitetura, funcionalidades e lógica contábil do Sistema Integrado de Administração Financeira do Governo
Federal (SIAFI), bem como sua integração com o Regime de Competência e o Plano de Contas Aplicado ao Setor Público (PCASP),
marque a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245494
Auditoria Governamental
No escopo do controle externo na administração pública, o debate doutrinário clássico e contemporâneo debruça-se sobre
a tensão entre a rigidez dos procedimentos de conformidade e a flexibilidade demandada pelas auditorias de desempenho
(operacionais). Sob a ótica da governança pública, a evolução conceitual do controle externo exige uma ressignificação da atuação
dos órgãos de fiscalização. Considerando as bases conceituais e doutrinárias que sustentam o controle externo e a auditoria
governamental, marque a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245492
Auditoria Governamental
No âmbito da administração pública contemporânea, a
estruturação do sistema de controle interno baseia-se na clara
delimitação de papéis entre os agentes responsáveis pela
execução das políticas públicas e aqueles encarregados de avaliar
a integridade dos processos organizacionais. Considerando a
moderna dinâmica de governança, gerenciamento de riscos e
segregação de funções no setor público, marque a alternativa
que apresenta a correta correlação entre as prerrogativas da
unidade de auditoria interna e as responsabilidades do corpo
gestor da entidade.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245491
Auditoria Governamental
No âmbito do controle externo e da fiscalização contábil,
financeira e orçamentária, a Tomada de Contas Especial (TCE)
é um processo administrativo devidamente constituído. Sobre
esse instrumento, assinale a alternativa correta.

 Conheça nossos planos