Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.944 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3224413
Contabilidade de Custos
A Norma Brasileira de Contabilidade Aplicada
ao Setor Público NBC TSP 34, estabelece
diretrizes e padrões a serem observados na
implementação do sistema de custos nas
entidades do setor público. Diante do exposto,
assinale a alternativa correta.
Q3224412
Contabilidade Pública
Os restos a pagar e as despesas de exercícios
anteriores são instrumentos fundamentais da
contabilidade pública que tratam da gestão de
compromissos financeiros dos entes públicos.
Diante do exposto, analise as afirmativas a
abaixo.
I. Os restos a pagar representam despesas empenhadas, mas não pagas até o encerramento do exercício financeiro, podendo ser classificados como restos a pagar processados ou restos a pagar não processados.
II. As despesas de exercícios anteriores referem-se a obrigações reconhecidas em exercícios financeiros passados, mas que não foram empenhadas regularmente ou que tenham sido inscritas em restos a pagar e posteriormente anuladas.
III. A execução das despesas de exercícios anteriores depende da existência de crédito orçamentário específico no exercício em que será realizada.
IV. O cancelamento de restos a pagar ocorre automaticamente no encerramento do exercício seguinte à sua inscrição, independentemente da liquidação ou pagamento.
Estão corretas as afirmativas:
Q3224411
Contabilidade Pública
A apresentação da demonstração das variações
patrimoniais está prevista na Lei nº 4.320 / 64 e nas
Normas Brasileiras de Contabilidade Aplicadas ao
setor Público NBC TSP. Diante do exposto,
assinale a alternativa correta.
Q3224410
Auditoria Governamental
O controle interno é um conjunto de processos,
políticas e procedimentos implementados pelos
órgãos do governo, visando determinadas
garantias. Acerca dessas garantias, analise as
afirmativas abaixo.
I. A conformidade com normas e regulamentos.
II. A proteção dos ativos públicos.
III. A eficiência operacional.
IV. A confiabilidade das informações contábeis e gerenciais.
V. O cumprimento de metas e objetivos previstos em planos governamentais, para garantir o uso adequado dos recursos públicos.
Estão corretas as afirmativas:
Q3224409
Contabilidade de Custos
A empresa CDE Ltda, que produz e vende o
produto C, apresenta a seguinte estrutura de
custos e receitas:
Preço unitário de venda: R$ 20,00. Custo variável unitário: R$ 10,00. Despesa variável unitária: R$ 2,00. Custo Fixo mensal R$ 40.000,00. Despesa fixa mensal R$ 8.000,00.
Assinale a alternativa que apresenta o ponto de equilíbrio contábil em unidades do produto C.
Preço unitário de venda: R$ 20,00. Custo variável unitário: R$ 10,00. Despesa variável unitária: R$ 2,00. Custo Fixo mensal R$ 40.000,00. Despesa fixa mensal R$ 8.000,00.
Assinale a alternativa que apresenta o ponto de equilíbrio contábil em unidades do produto C.
Q3224408
Contabilidade de Custos
Texto associado
Considere os dados a seguir para resolver a questão.
A empresa RST Ltda produz o produto R,
apresentando uma capacidade instalada de 6.000
unidades. No último mês produziu apenas 5.000
unidades, com a seguinte estrutura de custos:
Matéria prima: R$ 4,00 por unidade
Mão de obra direta: R$ 2,00 por unidade
Custos fixos no mês: R$ 20.000,00
Diante do exposto acima, assinale a alternativa
que apresenta, respectivamente, o valor do
custo total da produção e o valor do custo
unitário, utilizando o método do custeio
variável.
Q3224407
Contabilidade de Custos
Texto associado
Considere os dados a seguir para resolver a questão.
A empresa RST Ltda produz o produto R,
apresentando uma capacidade instalada de 6.000
unidades. No último mês produziu apenas 5.000
unidades, com a seguinte estrutura de custos:
Matéria prima: R$ 4,00 por unidade
Mão de obra direta: R$ 2,00 por unidade
Custos fixos no mês: R$ 20.000,00
Diante do exposto acima, assinale a alternativa
que apresenta, respectivamente, o valor do
custo total da produção e o valor do custo
unitário, utilizando o método do custeio por
absorção.
Q3224406
Contabilidade de Custos
A Indústria e Comércio BCD Ltda, fabrica
apenas dois produtos e os custos incorridos
para sua fabricação, no último mês, são
apresentados no quadro a seguir.
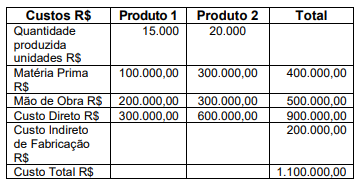
Assinale a alternativa que apresenta, respectivamente, o valor do custo total do produto 1 e o valor do custo total do produto 2, rateando-se os custos indiretos de fabricação de acordo com o custo da matéria prima.
Assinale a alternativa que apresenta, respectivamente, o valor do custo total do produto 1 e o valor do custo total do produto 2, rateando-se os custos indiretos de fabricação de acordo com o custo da matéria prima.
Q3224405
Análise de Balanços
A empresa XYZ Ltda , com patrimônio líquido
de R$ 1.000.000,00 e imobilizado no valor de R$
800.000,00, encerrou o exercício de 2023 com
lucro líquido de R$ 150.000,00 . Nesse mesmo
período, seu faturamento líquido alcançou R$
750.000,00. Assinale a alternativa que
apresenta, respectivamente, os indicadores de
rentabilidade do patrimônio líquido (ROE), de
margem líquida e de imobilização do capital
próprio.
Q3224404
Análise de Balanços
O balanço patrimonial da empresa Comercial
ABC Ltda, referente aos exercícios de 2022 e
2023 são apresentados em reais (R$) no quadro
a seguir.

Diante do exposto, analise as afirmativas a seguir.
I. De acordo com a análise vertical, o ativo circulante no exercício de 2022, representava cerca de 44% do ativo total. No exercício de 2023 esse percentual diminuiu, com consequente aumento do ativo não circulante.
II. Utilizando a técnica de análise horizontal, nota-se um aumento de 15% do patrimônio líquido no exercício de 2023, com relação ao exercício de 2022.
III. O índice de liquidez corrente da empresa diminuiu em 2023 com relação à liquidez corrente do exercício de 2022.
IV. O índice de liquidez seca da empresa em 2023 apresenta um grande aumento, quando comparada à liquidez seca de 2022.
Estão corretas as afirmativas:
Q3224403
Contabilidade Geral
A empresa NML Indústria e Comércio Ltda,
apresentou em 31/12/2023, sua demonstração
de resultados do exercício contendo algumas
contas a seguir relacionadas.

Com base apenas no quadro apresentado, assinale a alternativa que apresenta, respectivamente, os valores do lucro bruto e do lucro ou prejuízo após o resultado financeiro.
Com base apenas no quadro apresentado, assinale a alternativa que apresenta, respectivamente, os valores do lucro bruto e do lucro ou prejuízo após o resultado financeiro.
Q3224402
Contabilidade Geral
Os relatórios contábeis são fundamentais para
se conhecer a saúde financeira das empresas
e para a tomada de decisões. A respeito do
balanço patrimonial, analise as afirmativas
abaixo.
I. No ativo as contas são dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados nos grupos do ativo circulante e do ativo não circulante.
II. Investimentos, intangível e imobilizado são grupos de contas que pertencem ao ativo não circulante.
III. As exigibilidades são registradas no passivo nos grupos do passivo circulante e passivo não circulante.
IV. Capital social, reservas, ações em tesouraria, debêntures e prejuízos acumulados são contas que pertencem ao patrimônio líquido.
Estão corretas as afirmativas:
Q3224401
Contabilidade Geral
Normalmente, o dia a dia das empresas é
recheado de acontecimentos. Esses
acontecimentos podem ser divididos em dois
grupos: atos administrativos e fatos
administrativos. Diante do exposto, assinale a
alternativa correta.
Q3224400
Contabilidade Geral
O plano de contas é uma ferramenta essencial
para o desenvolvimento do processo contábil
nas empresas, objetivando a uniformização
dos registros contábeis. Diante do exposto,
analise as afirmativas abaixo.
I. O plano de contas é composto por um elenco de contas organizado em níveis e hierarquias, permitindo a classificação e registro das operações financeiras e patrimoniais de uma entidade.
II. Cada empresa deve elaborar seu plano de contas, de acordo com seus interesses e com as peculiaridades de seu negócio, sempre obedecendo à legislação pertinente.
III. No plano de contas, as contas patrimoniais do passivo são apresentadas em ordem crescente do grau de exigibilidade dos elementos nelas registrados, obedecendo aos princípios da Lei 6.404 /76.
IV. No plano de contas, o grupo de contas do ativo não circulante apresenta os direitos das empresas, cujos vencimentos ocorram durante o exercício social seguinte ao do balanço patrimonial.
Estão corretas as afirmativas:
Q3224399
Contabilidade Geral
A teoria patrimonialista divide as contas
contábeis em contas patrimoniais e contas de
resultado. Assinale a alternativa que apresenta
apenas contas de resultado.
Q3224398
Contabilidade Geral
Analise as afirmativas abaixo sobre a estrutura
patrimonial e os conceitos fundamentais dos
componentes do balanço patrimonial.
I. O patrimônio de uma entidade é composto por ativos, passivos e patrimônio líquido, sendo a equação fundamental do patrimônio expressa por Ativo = Passivo (-) Patrimônio Líquido.
II. As variações no patrimônio líquido ocorrem exclusivamente devido a resultados da atividade econômica da entidade, como lucros ou prejuízos.
III. O ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados. O ativo representa todos os recursos controlados pela entidade que possuem potencial de gerar benefícios econômicos futuros.
IV. O passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
Estão corretas as afirmativas:
Ano: 2025
Banca:
OBJETIVA
Órgão:
Prefeitura de Rio do Oeste - SC
Prova:
OBJETIVA - 2025 - Prefeitura de Rio do Oeste - SC - Contador |
Q3223853
Contabilidade Geral
A empresa Electron LTDA realizou uma venda direta de
mercadorias para um único cliente no valor de
R$ 500.000,00, emitindo uma duplicata com prazo de 60 dias
para o recebimento. Necessitando de capital de giro para
melhorar seu fluxo de caixa operacional, a empresa
descontou a duplicata em uma instituição bancária,
recebendo R$ 480.000,00 líquidos, após a dedução de taxas
e encargos pela operação financeira. Com base no exposto,
e de acordo com as Normas Brasileiras de Contabilidade, é
CORRETO afirmar que:
Ano: 2025
Banca:
OBJETIVA
Órgão:
Prefeitura de Rio do Oeste - SC
Prova:
OBJETIVA - 2025 - Prefeitura de Rio do Oeste - SC - Contador |
Q3223852
Contabilidade Geral
A documentação de auditoria é de responsabilidade do
auditor. Sobre essa documentação, assinalar a alternativa
que preenche as lacunas abaixo CORRETAMENTE.
Consiste no objetivo do auditor preparar uma documentação que tenha registro _________ e apropriado para a elaboração de seu relatório, demonstrando que a auditoria foi feita em conformidade com as ____________ e os regulamentos cabíveis.
Consiste no objetivo do auditor preparar uma documentação que tenha registro _________ e apropriado para a elaboração de seu relatório, demonstrando que a auditoria foi feita em conformidade com as ____________ e os regulamentos cabíveis.
Ano: 2025
Banca:
OBJETIVA
Órgão:
Prefeitura de Rio do Oeste - SC
Prova:
OBJETIVA - 2025 - Prefeitura de Rio do Oeste - SC - Contador |
Q3223851
Contabilidade Geral
De acordo com os requisitos éticos relacionados ao
trabalho do auditor, em relação às demonstrações
contábeis, analisar os itens.
I. O auditor precisa cumprir a legislação sem ater-se às evidências de auditoria.
II. O auditor precisa planejar e executar seus trabalhos com ceticismo profissional.
III. O auditor deve ter julgamento profissional quando for planejar e executar seu trabalho de auditoria.
Está CORRETO o que se afirma:
Ano: 2025
Banca:
OBJETIVA
Órgão:
Prefeitura de Rio do Oeste - SC
Prova:
OBJETIVA - 2025 - Prefeitura de Rio do Oeste - SC - Contador |
Q3223850
Contabilidade Geral
Sobre o balanço patrimonial, assinalar a alternativa
CORRETA.

 Conheça nossos planos