Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.663 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253947
Contabilidade Geral
Sobre a composição e classificação das contas no
Balanço Patrimonial, e à luz da normatização
contábil em vigor, analise as assertivas e assinale a
alternativa correta.
I. As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço e as obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
II. As ações em tesouraria deverão ser classificadas no Ativo Circulante ou Não Circulante a depender da intenção da companhia em sua liquidação, bem como do prazo previsto para tal.
III. Os direitos classificados no intangível serão avaliados pelo custo incorrido na aquisição deduzido do saldo da respectiva conta de amortização.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253946
Contabilidade Geral
Em 01/12/2025, a Prog Metal Cia. Ltda., empresa do
ramo comercial de peças automotivas, efetuou uma
venda de mercadorias a consumidor final no valor de
R$ 15.000,00, com ICMS embutido de R$ 3.680,00,
tendo recebido metade do valor à vista, por meio de
transferência bancária, e a outra metade a receber
em 30 dias. Na sua contabilidade, as mercadorias
revendidas estavam registradas pelo custo de R$
7.800,00. De acordo com os dados fornecidos, é
correto afirmar que as contas-contábeis a ser
creditadas nesta única operação são:
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253945
Contabilidade Geral
Texto associado
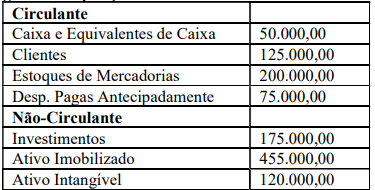
A Cia. Rocha Pombo é uma empresa comercial, que
trabalha no ramo de revenda de gêneros alimentícios
congelados. Em 31/12/2025, o ativo da entidade apresentava
a seguinte composição:
• Na mesma data, o Índice de Endividamento Geral da
empresa era de 0,4, e 25% de sua dívida total era
exigível após o encerramento do exercício social
subsequente.
Com base nos dados, é correto afirmar que o Grau
de Imobilização do Patrimônio Líquido da Cia.
Rocha Pombo em 31/12/2025 é da ordem de
(aproximadamente)
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253944
Análise de Balanços
Texto associado
A Cia. Rocha Pombo é uma empresa comercial, que
trabalha no ramo de revenda de gêneros alimentícios
congelados. Em 31/12/2025, o ativo da entidade apresentava
a seguinte composição:
• Na mesma data, o Índice de Endividamento Geral da
empresa era de 0,4, e 25% de sua dívida total era
exigível após o encerramento do exercício social
subsequente.
Ainda de acordo com os dados, assinale a alternativa
que apresenta corretamente o valor do Índice de
Liquidez Corrente da Cia. Rocha Pombo em
31/12/2025.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253943
Análise de Balanços
Texto associado
A Cia. Rocha Pombo é uma empresa comercial, que
trabalha no ramo de revenda de gêneros alimentícios
congelados. Em 31/12/2025, o ativo da entidade apresentava
a seguinte composição:
• Na mesma data, o Índice de Endividamento Geral da
empresa era de 0,4, e 25% de sua dívida total era
exigível após o encerramento do exercício social
subsequente.
De acordo com as informações apresentadas, assinale
a alternativa que indica o valor do Passivo Não
Circulante da Cia. Rocha Pombo em 31/12/2025.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253942
Análise de Balanços
Texto associado
A Cia. Rocha Pombo é uma empresa comercial, que
trabalha no ramo de revenda de gêneros alimentícios
congelados. Em 31/12/2025, o ativo da entidade apresentava
a seguinte composição:
• Na mesma data, o Índice de Endividamento Geral da
empresa era de 0,4, e 25% de sua dívida total era
exigível após o encerramento do exercício social
subsequente.
Com base nos dados apresentados, é correto afirmar
que, em 31/12/2025, o valor do Patrimônio Líquido
da Cia. Rocha Pombo supera o do Passivo Circulante
em
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253941
Contabilidade Geral
Texto associado
A Metalúrgica Serra Verde Ltda. é uma empresa do
setor de fundição que atende à indústria de bens de capital.
Em 15/03/2024, a empresa adquiriu uma prensa hidráulica
de forjamento a frio de alta precisão, importada da
Alemanha, pelo valor total, convertido em reais, de R$
352.200,00.
Para que o equipamento chegasse à sua planta
industrial, a empresa arcou com os seguintes gastos
adicionais de importação:
• Imposto de Importação: R$ 41.600,00;
• Frete internacional e nacional: R$ 18.000,00;
• Seguro da operação de transporte: R$ 7.200,00.
• Despesas administrativas relacionadas a taxas e emolumentos alfandegários: R$ 3.800,00.
Após a chegada do equipamento, foi necessária
uma readequação do piso industrial para suportar o peso e
as vibrações da nova prensa, com custo de R$ 25.000,00.
Para garantir a operação segura e eficiente, a empresa
também investiu em um programa de capacitação
técnica para sua equipe de manutenção e operadores, no
valor total de R$ 12.000,00.
Em 01/05/2024, a prensa foi considerada plenamente
instalada e apta para entrar em operação. Conforme as
especificações técnicas do fabricante, sua vida útil
econômica é estimada em 15 anos, e a empresa projetou
um valor residual de R$ 120.000,00 para o equipamento.
Com base nos dados informados, assinale a
alternativa que indica o valor contábil líquido do
ativo em 31/12/2024.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253940
Contabilidade Geral
Texto associado
A Metalúrgica Serra Verde Ltda. é uma empresa do
setor de fundição que atende à indústria de bens de capital.
Em 15/03/2024, a empresa adquiriu uma prensa hidráulica
de forjamento a frio de alta precisão, importada da
Alemanha, pelo valor total, convertido em reais, de R$
352.200,00.
Para que o equipamento chegasse à sua planta
industrial, a empresa arcou com os seguintes gastos
adicionais de importação:
• Imposto de Importação: R$ 41.600,00;
• Frete internacional e nacional: R$ 18.000,00;
• Seguro da operação de transporte: R$ 7.200,00.
• Despesas administrativas relacionadas a taxas e emolumentos alfandegários: R$ 3.800,00.
Após a chegada do equipamento, foi necessária
uma readequação do piso industrial para suportar o peso e
as vibrações da nova prensa, com custo de R$ 25.000,00.
Para garantir a operação segura e eficiente, a empresa
também investiu em um programa de capacitação
técnica para sua equipe de manutenção e operadores, no
valor total de R$ 12.000,00.
Em 01/05/2024, a prensa foi considerada plenamente
instalada e apta para entrar em operação. Conforme as
especificações técnicas do fabricante, sua vida útil
econômica é estimada em 15 anos, e a empresa projetou
um valor residual de R$ 120.000,00 para o equipamento.
À luz dos dados apresentados, assinale a alternativa
que indica o valor depreciável da prensa hidráulica
no momento de sua entrada em operação.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253939
Contabilidade Geral
Texto associado
A Metalúrgica Serra Verde Ltda. é uma empresa do
setor de fundição que atende à indústria de bens de capital.
Em 15/03/2024, a empresa adquiriu uma prensa hidráulica
de forjamento a frio de alta precisão, importada da
Alemanha, pelo valor total, convertido em reais, de R$
352.200,00.
Para que o equipamento chegasse à sua planta
industrial, a empresa arcou com os seguintes gastos
adicionais de importação:
• Imposto de Importação: R$ 41.600,00;
• Frete internacional e nacional: R$ 18.000,00;
• Seguro da operação de transporte: R$ 7.200,00.
• Despesas administrativas relacionadas a taxas e emolumentos alfandegários: R$ 3.800,00.
Após a chegada do equipamento, foi necessária
uma readequação do piso industrial para suportar o peso e
as vibrações da nova prensa, com custo de R$ 25.000,00.
Para garantir a operação segura e eficiente, a empresa
também investiu em um programa de capacitação
técnica para sua equipe de manutenção e operadores, no
valor total de R$ 12.000,00.
Em 01/05/2024, a prensa foi considerada plenamente
instalada e apta para entrar em operação. Conforme as
especificações técnicas do fabricante, sua vida útil
econômica é estimada em 15 anos, e a empresa projetou
um valor residual de R$ 120.000,00 para o equipamento.
Com base nas informações, e à luz da NBC TG 27
(R4) – Ativo Imobilizado, assinale a alternativa que
indica o custo do ativo no seu reconhecimento
contábil inicial.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253938
Contabilidade Geral
A Contabilidade, como sistema de informação, é
regida por princípios que garantem a qualidade de
seus relatórios. O Princípio da Oportunidade
determina que o processo de mensuração,
reconhecimento e divulgação dos fenômenos
patrimoniais deve ser realizado em tempo hábil,
assegurando que os dados cheguem ao conhecimento
dos usuários enquanto ainda podem influenciar suas
avaliações e decisões. Este princípio está
intrinsecamente ligado e busca atender
primordialmente à seguinte característica
qualitativa da informação contábil
Ano: 2026
Banca:
Quadrix
Órgão:
CRT - SP
Prova:
Quadrix - 2026 - CRT - SP - Analista Administrativo |
Q4253786
Contabilidade de Custos
Texto associado
Uma indústria vendeu o seu produto a R$ 120, com
custo variável unitário de R$ 70 e custos fixos mensais de
R$ 100.000.
Com base nessa situação hipotética, julgue o item a seguir.
A redução dos custos fixos, caso se mantenham os
demais fatores constantes, tende a diminuir o ponto
de equilíbrio da empresa.
Ano: 2026
Banca:
Quadrix
Órgão:
CRT - SP
Prova:
Quadrix - 2026 - CRT - SP - Analista Administrativo |
Q4253785
Contabilidade de Custos
Texto associado
Uma indústria vendeu o seu produto a R$ 120, com
custo variável unitário de R$ 70 e custos fixos mensais de
R$ 100.000.
Com base nessa situação hipotética, julgue o item a seguir.
O ponto de equilíbrio contábil da empresa será de
2.000 unidades vendidas.
Ano: 2026
Banca:
Quadrix
Órgão:
CRT - SP
Prova:
Quadrix - 2026 - CRT - SP - Analista Administrativo |
Q4253783
Análise de Balanços
Texto associado
Com relação à administração financeira e orçamentária,
julgue o item seguinte.
A liquidez corrente do CRT deve ser calculada pela
divisão do patrimônio líquido pelo ativo total.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2026 - Prefeitura de Pinheiro Preto - SC - Controle Interno - Edital nº 1 |
Q4251992
Auditoria Governamental
A controladoria-geral de um município decidiu avaliar o programa municipal de merenda escolar. O objetivo do trabalho não era verificar apenas se as compras seguiram a legislação de licitações, nem emitir opinião sobre as demonstrações contábeis, mas sim analisar se os recursos aplicados estavam gerando resultados adequados, examinando a economicidade na aquisição dos alimentos, a eficiência na distribuição às escolas e a eficácia no atendimento aos alunos, com vistas a propor melhorias na gestão do programa. A auditoria governamental adotada nesse trabalho é a:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2026 - Prefeitura de Pinheiro Preto - SC - Controle Interno - Edital nº 1 |
Q4251991
Contabilidade Pública
Analise a sentença abaixo:
A provisão é um passivo de prazo ou valor incertos, sendo reconhecida no balanço patrimonial quando existe uma obrigação presente derivada de evento passado, a saída de recursos para liquidá-la é provável e seu valor pode ser estimado de maneira confiável (1ª parte). O passivo contingente deve ser reconhecido contabilmente sempre que houver qualquer possibilidade de saída de recursos, ainda que remota (2ª parte). O ativo contingente não é reconhecido nas demonstrações contábeis, sendo apenas divulgado em nota explicativa quando for provável a entrada de benefícios econômicos (3ª parte).
Quais partes estão corretas?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2026 - Prefeitura de Pinheiro Preto - SC - Controle Interno - Edital nº 1 |
Q4251989
Auditoria Governamental
O controle interno constitui um instrumento essencial de gestão em qualquer
organização, pública ou privada. Sobre o conceito, o sistema e as categorias de controle interno,
analise as assertivas a seguir:
I. O controle interno compreende o plano de organização e o conjunto coordenado de métodos e procedimentos adotados para proteger o patrimônio, verificar a exatidão e a fidedignidade dos dados contábeis, promover a eficiência operacional e estimular a observância das políticas administrativas.
II. Os controles contábeis compreendem o plano de organização e os procedimentos diretamente relacionados à proteção do patrimônio e à confiabilidade dos registros contábeis, como os sistemas de autorização e aprovação e a segregação de funções.
III. Os controles administrativos compreendem o plano de organização e os procedimentos voltados à eficiência operacional e ao cumprimento das diretrizes da administração, como os programas de treinamento de pessoal e as análises de desempenho.
Quais estão corretas?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2026 - Prefeitura de Pinheiro Preto - SC - Controle Interno - Edital nº 1 |
Q4251987
Contabilidade Pública
Sobre as variações patrimoniais e a apuração do resultado patrimonial no setor
público, analise as assertivas a seguir:
I. As variações patrimoniais qualitativas, também denominadas permutativas, alteram apenas a composição dos elementos patrimoniais, sem modificar o valor do patrimônio líquido. É o caso, por exemplo, da aquisição de um veículo à vista, em que um ativo aumenta e outro diminui no mesmo montante.
II. As variações patrimoniais quantitativas, também denominadas modificativas, são aquelas que alteram o valor do patrimônio líquido, compreendendo as Variações Patrimoniais Aumentativas (VPA) e as Variações Patrimoniais Diminutivas (VPD).
III. O resultado patrimonial do período corresponde à soma das variações patrimoniais qualitativas ocorridas no exercício, sendo apurado na demonstração das variações patrimoniais.
Quais estão corretas?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2026 - Prefeitura de Pinheiro Preto - SC - Controle Interno - Edital nº 1 |
Q4251986
Contabilidade de Custos
O órgão de controle interno de uma prefeitura, responsável por avaliar a eficiência
da gestão e subsidiar decisões sobre a alocação de recursos, implantou um subsistema de apuração
de custos dos serviços públicos prestados à população. Ao mensurar o custo de um serviço específico,
a controladoria determinou que fossem apropriados a esse serviço todos os custos incorridos na sua
produção, tanto os fixos quanto os variáveis, diretos e indiretos, mantendo as despesas de natureza
administrativa fora do custo do serviço e reconhecendo-as diretamente no resultado do período. O
método de custeio adotado pelo controle interno da prefeitura é o:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2026 - Prefeitura de Pinheiro Preto - SC - Controle Interno - Edital nº 1 |
Q4251985
Auditoria
Durante a execução de uma auditoria das demonstrações contábeis de uma indústria,
o auditor identificou lançamentos contábeis não usuais registrados próximo ao encerramento do
exercício, sem documentação suporte adequada nos papéis de trabalho da entidade. Considerando as
normas de auditoria aplicáveis à distinção entre fraude e erro, bem como a função dos papéis de
trabalho, assinale a alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2026 - Prefeitura de Pinheiro Preto - SC - Controle Interno - Edital nº 1 |
Q4251983
Contabilidade Pública
Segundo o MCASP (2024), a execução da despesa orçamentária se dá nos seguintes
estágios:
I. Licitação. II. Empenho. III. Liquidação. IV. Pagamento.
Quais estão corretos?
I. Licitação. II. Empenho. III. Liquidação. IV. Pagamento.
Quais estão corretos?

 Conheça nossos planos