Questões de Concurso
Para ciências contábeis
Foram encontradas 92.854 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
Instituto Consulplan
Órgão:
ARCE
Prova:
Instituto Consulplan - 2025 - ARCE - Analista de Regulação – Especialista Contábil-financeiro |
Q3363260
Contabilidade Geral
Em relação ao pronunciamento técnico CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, marque V para as
afirmativas verdadeiras e F para as falsas.
( ) No conceito de ativo, o direito de trocar recursos econômicos com outra parte em condições favoráveis é uma forma de potencial produção de benefícios econômicos.
( ) Patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
( ) Um dos critérios para que exista um passivo é que a obrigação seja de não transferir um recurso econômico.
( ) Um recurso econômico é um direito que tem o potencial de produzir benefícios econômicos. Para que esse potencial exista, é preciso ter certeza de que tal direito produzirá benefícios econômicos.
A sequência está correta em
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
ARCE
Prova:
Instituto Consulplan - 2025 - ARCE - Analista de Regulação – Especialista Contábil-financeiro |
Q3363259
Contabilidade Geral
Determinada entidade empresária do setor de serviços apresentou as seguintes operações no ano de X1:
• Empréstimo de R$ 30.000,00; • Recebimento de clientes no valor de R$ 5.000,00; • Compra de um veículo à vista por R$ 50.000,00; • Pagamento de fornecedores por R$ 2.000,00; • Aumento de capital em dinheiro no valor de R$ 10.000,00.
Considerando somente as informações apresentadas, na demonstração dos fluxos de caixa para o ano de X1, a empresa apresentou:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
ARCE
Prova:
Instituto Consulplan - 2025 - ARCE - Analista de Regulação – Especialista Contábil-financeiro |
Q3363258
Contabilidade Pública
A ARCE apresentou as seguintes informações em seu Balanço Orçamentário no ano de X1:
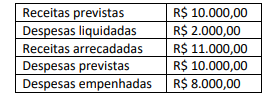
Considerando somente essas informações, é correto afirmar que ocorreu:
Considerando somente essas informações, é correto afirmar que ocorreu:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
ARCE
Prova:
Instituto Consulplan - 2025 - ARCE - Analista de Regulação – Especialista Contábil-financeiro |
Q3363257
Contabilidade Pública
As contas contábeis do Plano de Contas Aplicado ao Setor Público (PCASP) são identificadas por códigos com níveis de desdobramento, compostos por dígitos. Nesse sentido, assinale a afirmativa correta.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
ARCE
Prova:
Instituto Consulplan - 2025 - ARCE - Analista de Regulação – Especialista Contábil-financeiro |
Q3363254
Contabilidade Pública
A normatização dos procedimentos contábeis relativos ao ativo imobilizado foi elaborada em consonância com a Norma
Brasileira de Contabilidade (NBC TSP) – 07 – Ativo Imobilizado. Nesse sentido, quando ocorre a transferência de um armário
de aço entre dois entes públicos, assinale a afirmativa correta.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
ARCE
Prova:
Instituto Consulplan - 2025 - ARCE - Analista de Regulação – Especialista Contábil-financeiro |
Q3363253
Contabilidade Pública
Assinale a alternativa que contenha uma variação patrimonial aumentativa.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
ARCE
Prova:
Instituto Consulplan - 2025 - ARCE - Analista de Regulação – Especialista em Transportes |
Q3363215
Contabilidade de Custos
Uma agência reguladora estadual está avaliando um projeto de infraestrutura rodoviária para concessão, utilizando a Análise
de Custo-Benefício (ACB). O projeto prevê a duplicação de uma rodovia intermunicipal com investimentos estimados em
R$ 500 milhões e benefícios socioeconômicos esperados, incluindo redução de tempos de viagem, menor consumo de combustível e aumento da segurança viária. Durante a análise, verificou-se que, no horizonte de vinte e cinco anos, o Valor Social
Presente Líquido (∆VSPL) do projeto é de R$ 700 milhões, a Taxa de Retorno Econômica (TRE) é de 11% e o Índice BenefícioCusto (B/C) é de 1,4. De acordo com a metodologia aplicada na avaliação de projetos de transporte, qual das conclusões a
seguir é mais adequada?
Q3363082
Contabilidade Geral
A sociedade empresária Beta Ltda. adquiriu mercadorias pelo
valor de R$ 7.000,00, e as revendeu pelo valor de R$ 10.000,00,.
Considerando que nessas operações incidiu ICMS de 15%, após o
registro contábil da compra e venda dessas mercadorias, assinale
a opção que indica o crédito fiscal, em R$, que a sociedade
empresária apresentará.
Q3363081
Contabilidade Geral
A sociedade empresária Delta realizou a compra de mercadorias
ao preço total de R$ 5,000, com incidência de ICMS e IPI, ambos
com alíquota de 10%.
Ao analisar os registros dessa operação, a auditoria fiscal deverá evidenciar
Ao analisar os registros dessa operação, a auditoria fiscal deverá evidenciar
Q3363080
Contabilidade Geral
Ao realizar uma auditoria nas demonstrações contábeis da
sociedade empresária Alpha Ltda, os auditores fiscais observaram
que o passivo circulante, no Balanço Patrimonial, apresentava um
registro de R$ 500.000,00, referente a direitos da sociedade
empresária, a serem recebidos após o término do exercício
seguinte.
Sobre o referido registro, considerando as informações apresentadas, assinale a afirmativa correta.
Sobre o referido registro, considerando as informações apresentadas, assinale a afirmativa correta.
Q3363079
Contabilidade Geral
A Nota Fiscal Eletrônica (NF-e) e o Documento Auxiliar da Nota
Fiscal Eletrônica (DANFE) foram instituídos pelo Ajuste SINIEF
07/05.
Considerando as disposições do referido ajuste e de suas atualizações posteriores, assinale a afirmativa correta.
Considerando as disposições do referido ajuste e de suas atualizações posteriores, assinale a afirmativa correta.
Q3363078
Contabilidade de Custos
Uma loja de brincos só realiza vendas à vista. Além disso, todas as
despesas são pagas no momento de seu reconhecimento.
Em 2024, a loja reconheceu receita de R$ 400.000,00. No ano, 500 pares de brincos foram vendidos. Cada unidade de brinco tinha um custo variável de R$ 100,00.
Além disso, a loja reconheceu as seguintes despesas em 2024:
• Salários: R$ 180.000,00.
• Depreciação dos ativos imobilizados: R$ 30.000,00.
• Aluguel do escritório: R$ 72.000,00.
• Perda de recuperabilidade dos ativos imobilizados: R$ 15.000,00.
• Constituição de provisão para contingências: R$ 28.000,00.
Assinale a opção que indica o ponto de equilíbrio financeiro da loja no ano.
Q3363077
Contabilidade de Custos
Em relação à utilidade da Contabilidade de Custos, analise as
afirmativas a seguir.
I. Auxilia na definição de preço de um serviço.
II. Permite escolher entre o método de custeio variável e o método de custeio por absorção.
III. Permite escolher o produto a ser produzido, quando há escassez de matéria prima.
Gerencialmente, a Contabilidade de Custos auxilia os gestores a tomar a(s) decisão(ões) apresentadas em
Q3363076
Contabilidade de Custos
Uma sociedade empresária trabalhava com a produção e venda de
bolsas. Em 2024, não havia bolsas no estoque. No ano, a sociedade
empresária produziu 18.000 unidades de bolsas.
O custo com matéria prima e mão de obra direta foi de
R$ 300.000,00.
Em 2024, dois terços da produção foi vendida. A sociedade empresária reconheceu receitas de vendas de R$ 800.000,00, sendo que, até 31/12/2024, 80% do valor já havia sido recebido.
Ainda, a sociedade empresária reconheceu os custos da fábrica com aluguel, salário do pessoal da administração e depreciação, que foram, respectivamente, de R$ 60.000,00, R$ 70.000,00 e R$ 80.000,00.
A sociedade empresária usa, gerencialmente, o método do custeio variável para a tomada de decisões.
De acordo com o método adotado pela sociedade empresária em 31/12/2024, assinale a opção que indica o lucro operacional da atividade fabril.
Q3363075
Contabilidade de Custos
Uma sociedade empresária iniciou suas atividades em
01/03/2025. No primeiro bimestre de 2025, a sociedade
empresária incorreu nos seguintes gastos:
• 01/01: Compra à vista de móveis e utensílios com vida útil estimada em 10 anos: R$ 50.000,00.
• 01/02: Pagamento do aluguel do mês: R$ 4.000,00.
• 20/02: Compra à vista de material de escritório: R$ 20.000,00. Estima-se que o consumo mensal desse material seja uniformemente distribuído ao longo de 18 meses, a partir de março.
• 26/02: Grande festa de inauguração: R$ 40.000,00.
• 28/02: Reconhecimento e pagamento de multa pelo barulho excessivo durante a festa de inauguração: R$ 5.000,00.
Assinale a opção que indica o valor que deve ser considerado como Investimento pela sociedade empresária no primeiro bimestre de 2025, de acordo com a terminologia adotada pela Contabilidade de Custos.
Q3363074
Contabilidade Geral
A Cia. Alfa adquiriu, de terceiros, o controle pleno da Cia. Beta. Na
alocação do preço pago na aquisição, foi identificada a existência
de um ativo intangível de vida útil definida. O custo original do
ativo era de R$ 50.000,00 e a sua amortização acumulada de
R$ 5.000,00. Já o seu valor justo, na data da combinação de
negócios, foi estimado em R$ 54.000,00.
Assinale a opção que indica o reconhecimento do ativo intangível pela Cia. Alfa, na aquisição.
Assinale a opção que indica o reconhecimento do ativo intangível pela Cia. Alfa, na aquisição.
Q3363073
Contabilidade Geral
De acordo com a NBC TG 46 (R2) – Mensuração do Valor Justo, a
entidade deve usar técnicas de avaliação que sejam apropriadas às circunstâncias e
para as quais haja dados suficientes disponíveis para mensurar o valor justo,
maximizando o uso de dados observáveis relevantes e minimizando o uso de dados
não observáveis.
Em relação às técnicas de avaliação, analise as afirmativas a seguir
I. A abordagem de mercado utiliza preços e outras informações relevantes geradas por transações de mercado envolvendo ativos, passivos ou grupo de ativos e passivos.
II. A abordagem de custo reflete o custo histórico corrigido pela variação do índice geral de preços, calculada entre a data da aquisição e a da mensuração.
III. A abordagem de receita converte valores futuros, como fluxos de caixa ou receitas e despesas, em um valor único atual, ou seja, descontado.
Está correto o que se afirma em
Q3363072
Contabilidade Geral
Em janeiro de 2025, um arrendatário realizou o arrendamento de
um imóvel.
Após a data de início, o arrendatário deve mensurar o passivo de arrendamento, refletindo (i) os juros sobre o passivo de arrendamento e (ii) os pagamentos do arrendamento efetuados, que geram, respectivamente, os seguintes efeitos no valor contábil do passivo:
Após a data de início, o arrendatário deve mensurar o passivo de arrendamento, refletindo (i) os juros sobre o passivo de arrendamento e (ii) os pagamentos do arrendamento efetuados, que geram, respectivamente, os seguintes efeitos no valor contábil do passivo:
Q3363071
Contabilidade Geral
Em 31/12/2023, a Cia. X apresentava, em seu balanço patrimonial,
os seguintes saldos:
• Disponibilidades: R$ 10.000,00;
• Participação na Cia. Y: R$ 30.000,00;
• Patrimônio Líquido: R$ 40.000,00.
Já o balanço patrimonial da Cia. Y, na mesma data, apresentava os seguintes saldos:
• Disponibilidades: R$ 5.000,00;
• Veículo: R$ 25.000,00;
• Patrimônio Líquido: R$ 30.000,00.
O veículo era utilizado na atividade fim, foi comprado por R$ 30.000, e tinha vida útil estimada em 5 anos.
Em 31/12/2024, após utilizar o veículo por mais um ano, a Cia. Y vendeu o veículo para a Cia. X por R$ 40.000,00 a prazo.
Assinale a opção que indica o resultado com equivalência patrimonial da Cia. X em relação à Cia. Y, em 31/12/2024.
Q3363070
Contabilidade Geral
Com relação às mudanças nas políticas contábeis, de acordo com
a NBC TG 23 (R2) – Políticas Contábeis, Mudança de Estimativa e
Retificação de Erro, avalie as afirmativas a seguir e assinale (V) para
a verdadeira e (F) para a falsa.
( ) A entidade deve alterar a política contábil apenas se a mudança for exigida por norma, interpretação ou comunicado técnico ou resultar em informação mais lucrativa nas demonstrações contábeis.
( ) Quando a entidade aplicar a nova política contábil retrospectivamente, ela deve aplicar a nova política contábil à informação comparativa para períodos anteriores tão antigos quanto for praticável.
( ) Na aplicação retrospectiva, o valor do ajuste resultante, relacionado com períodos anteriores aos apresentados nas demonstrações contábeis, é registrado no saldo de abertura de cada componente do patrimônio líquido afetado do período anterior mais antigo apresentado.
As afirmativas são, respectivamente,

 Conheça nossos planos