Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.854 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3391023
Contabilidade Geral
Considere os fatos contábeis a seguir:
1 – Pagamento de impostos apurados do período anterior
2 – Pagamento de duplicata com juros de mora
3 – Apropriação do consumo de energia elétrica
4 – Compra de material de permanente, a prazo
Observação: D=Débito e C=crédito
Entre as alternativas a seguir, qual caracteriza a correta escrituração de um dos fatos contábeis descritos?
Q3391022
Contabilidade Geral
Considere as informações a seguir, relativas às contas apresentadas e seus saldos em R$, extraídas do balancete do mês de janeiro de determinada entidade:
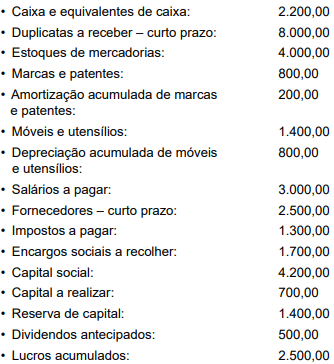
Ao elaborar o balanço patrimonial, os valores, em R$, relativos ao ativo não circulante, ao capital de terceiros e ao capital próprio serão, respectivamente, de
Ao elaborar o balanço patrimonial, os valores, em R$, relativos ao ativo não circulante, ao capital de terceiros e ao capital próprio serão, respectivamente, de
Q3391021
Contabilidade Geral
A despesa de aluguel referente aos meses de janeiro a
junho de 2025, pagas antecipadamente por uma empresa
que encerrou seu período de apuração em 31.12.2024,
deve figurar
Q3391020
Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade –
Estrutura Conceitual, informações sobre o desempenho
financeiro passado da entidade que reporta e sobre como
a sua administração cumpriu suas responsabilidades de
gestão de recursos são normalmente úteis para
Q3391019
Contabilidade Pública
Considere a seguinte descrição: montante que o credor aceita no cumprimento da sua demanda, ou que terceiros cobrariam para aceitar a transferência do passivo do devedor.
De acordo com as bases de mensuração de passivos, a descrição apresentada refere-se à base:
De acordo com as bases de mensuração de passivos, a descrição apresentada refere-se à base:
Q3391017
Contabilidade Pública
De acordo com a norma dos Contratos de Concessão de
Serviços Públicos: concedente, quando o ativo e o componente do serviço de acordo de concessão dos serviços
forem identificáveis separadamente, a parcela dos pagamentos recebidos pela concessionária relacionada aos
componentes de serviço deve ser alocada usando
Q3391016
Auditoria
Devido à natureza e às circunstâncias específicas de
cada trabalho de auditoria e às mudanças que podem
ocorrer durante o trabalho de auditoria, a firma não consegue identificar todos os riscos de qualidade que podem
surgir no nível do trabalho ou descrever todas as respostas relevantes e apropriadas.
Consequentemente e de acordo com a legislação em vigor, o julgamento profissional para determinar se é necessário planejar e implementar respostas, além daquelas especificadas nas políticas ou nos procedimentos da firma no nível do trabalho, será exercido
Consequentemente e de acordo com a legislação em vigor, o julgamento profissional para determinar se é necessário planejar e implementar respostas, além daquelas especificadas nas políticas ou nos procedimentos da firma no nível do trabalho, será exercido
Q3391015
Contabilidade Pública
De acordo com a Lei de Responsabilidade Fiscal, o demonstrativo da estimativa e compensação da renúncia de
receita e da margem de expansão das despesas obrigatórias de caráter continuado estará contido no
Q3391014
Contabilidade Pública
A administração pública, ao efetuar o dispêndio com o
pagamento de subvenções e auxílio-transporte, deverá
classificar o gasto como
Q3391013
Contabilidade Pública
A Lei no 4.320/1964 introduziu em seus dispositivos a necessidade de o orçamento evidenciar os programas de
governo, prescrevendo ainda que a Lei do Orçamento
conterá a discriminação da receita e da despesa de forma
a evidenciar a política econômico-financeira e o programa
de trabalho do governo, obedecidos os princípios de
Q3391011
Contabilidade Pública
O Manual de Orientação para o Sistema AUDESP –
Fase V – Repasses Públicos ao Terceiro Setor estabelece que a declaração negativa do módulo “ajuste” terá
envio periódico indicando que não houve assinatura de
cada tipo de ajuste.
Quando se tratar de periodicidade anual e após o encerramento do ano, esse prazo será de
Quando se tratar de periodicidade anual e após o encerramento do ano, esse prazo será de
Q3391009
Contabilidade Pública
Sobre o recebimento e a doação de bens pelas entidades
públicas, aqueles recebidos são superveniências do ativo
e aqueles doados a terceiros são insubsistências do ativo.
Segundo a natureza da informação patrimonial, os bens móveis ou imóveis recebidos em doação serão contabilizados debitando-se a conta do imobilizado – bens móveis ou imóveis e creditando-se a conta
Segundo a natureza da informação patrimonial, os bens móveis ou imóveis recebidos em doação serão contabilizados debitando-se a conta do imobilizado – bens móveis ou imóveis e creditando-se a conta
Q3391008
Contabilidade Pública
De acordo com a Lei de Responsabilidade Fiscal, além
de obedecer às demais normas de contabilidade pública,
a escrituração das contas públicas, entre outras, observará o seguinte: as demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração
direta, autárquica e fundacional, inclusive
Q3391006
Contabilidade Pública
A programação orçamentária e financeira consiste na
compatibilização do fluxo dos pagamentos com o fluxo
dos recebimentos, visando ao ajuste da despesa fixada
às novas projeções de resultados e da arrecadação. Se
houver frustração da receita estimada no orçamento, deverá ser estabelecida limitação de empenho e movimentação financeira, com objetivo de atingir os resultados
previstos e impedir a assunção de compromissos sem respaldo financeiro, o que acarretaria uma
busca de socorro no mercado financeiro, situação que
implica em encargos elevados.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a alternativa que preenche a lacuna é
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a alternativa que preenche a lacuna é
Q3391005
Contabilidade Pública
As fontes de recursos para abertura de créditos adicionais estão previstas na Lei no 4.320/1964. O excesso de
arrecadação é uma dessas fontes e é entendido como o
saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e a realizada, considerando-se, ainda, a tendência do exercício.
O valor correspondente ao excesso de arrecadação é obtido a partir da elaboração
O valor correspondente ao excesso de arrecadação é obtido a partir da elaboração
Q3391004
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao
Setor Público, as receitas provenientes da fruição do
patrimônio de ente público, como bens mobiliários e
imobiliários, são classificadas no orçamento como receitas correntes e de natureza patrimonial. Quanto à procedência, trata-se de receitas originárias.
Entre as alternativas a seguir, assinale aquela que contém, exclusivamente, exemplo de receitas correntes patrimoniais.
Entre as alternativas a seguir, assinale aquela que contém, exclusivamente, exemplo de receitas correntes patrimoniais.
Q3391003
Contabilidade Pública
A Superintendência de Contabilidade de determinado
ente público forneceu as seguintes informações, em R$,
relativas ao último exercício financeiro:
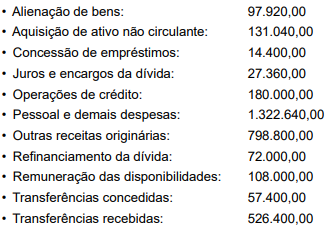
Considerando as informações apresentadas, o fluxo de caixa líquido das atividades operacionais dessa entidade corresponde, em R$, ao seguinte valor:
Considerando as informações apresentadas, o fluxo de caixa líquido das atividades operacionais dessa entidade corresponde, em R$, ao seguinte valor:
Q3391002
Contabilidade Pública
Considere as seguintes informações, extraídas da contabilidade de uma entidade pública, relativas ao último exercício
financeiro:
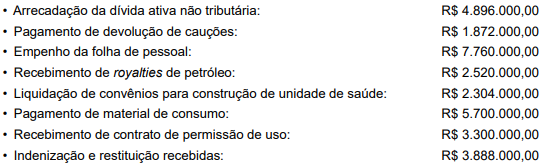
Sabendo que as receitas e despesas orçamentárias seguiram criteriosamente os seus estágios, no período, o montante das despesas correntes equivale, em R$, a
Sabendo que as receitas e despesas orçamentárias seguiram criteriosamente os seus estágios, no período, o montante das despesas correntes equivale, em R$, a
Q3391001
Contabilidade Pública
As duas últimas classes de contas do Plano de Contas Aplicado ao Setor Público (PCASP) têm a natureza da informação
com função específica
Q3391000
Contabilidade Pública
Considere as informações a seguir, relativas à execução orçamentária do ano de 2024, de determinada entidade pública:
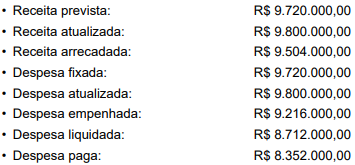
Durante o exercício, o ente público reconheceu a depreciação dos bens móveis e imóveis no valor de R$ 108.000,00. Com base nessas informações, o resultado da execução orçamentária, em R$, foi de
Durante o exercício, o ente público reconheceu a depreciação dos bens móveis e imóveis no valor de R$ 108.000,00. Com base nessas informações, o resultado da execução orçamentária, em R$, foi de

 Conheça nossos planos