Questões de Concurso
Para ciências contábeis
Foram encontradas 92.809 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Em determinada entidade do setor público, foi adquirido material de consumo para uso nas atividades operacionais, tendo todas as transações ocorrido dentro de um exercício financeiro já encerrado: no mês de agosto, foi emitida a nota de empenho; em setembro, o material foi recebido e estocado pelo setor de almoxarifado; o pagamento ao fornecedor foi realizado no mês de outubro; e o material foi totalmente consumido no mês de novembro.
Com base nessa situação hipotética, julgue o item seguinte.
Ocorreu uma variação patrimonial diminutiva no mês de setembro, quando o material foi estocado.
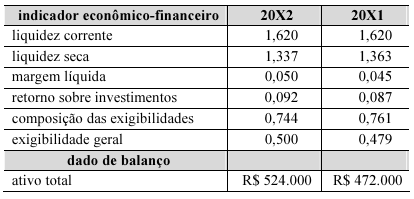
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue o item a seguir.
A receita líquida cresceu menos de 8% no período analisado.
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue o item a seguir.
O uso de capitais de terceiros de curto prazo cresceu mais de 15% ao longo do período em análise.
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue o item a seguir.
Os estoques cresceram mais de 12% entre os exercícios 20X1 e 20X2.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue o item subsequente.
Caso uma indústria utilize um maquinário composto por diversas partes de valor expressivo em relação ao valor total da máquina, é recomendável que se apure a depreciação da máquina e a contabilize, considerando-se o equipamento como um todo.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue o item subsequente.
Além de poder sofrer amortização, um ativo intangível deve ter seu valor recuperável reavaliado ao menos anualmente, ou quando houver indícios de que essa recuperação de valor possa estar comprometida.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue o item subsequente.
A taxa utilizada para que o valor de um ativo ou passivo retorne ao seu valor presente deve isolar os impactos fiscais e ser aplicada líquida desses efeitos.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue o item subsequente.
A obsolescência pode ser um fator de desclassificação de um ativo como estoque.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue o item subsequente.
Classificam-se como equivalentes de caixa os ativos circulantes cujo valor esteja sujeito a baixo risco de oscilação e que sejam facilmente conversíveis em um montante conhecido de caixa.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue o item subsequente.
Para a mensuração do valor justo, podem ser utilizadas técnicas baseadas em diferentes abordagens, tais como a de mercado, a de custo e a de receita, admitindo-se a utilização de mais de uma dessas abordagens para um mesmo item patrimonial.
Considerando a normatização contábil no Brasil, julgue o item que se segue.
Impossibilidade de mensuração confiável é um fator que pode levar ao não reconhecimento de uma obrigação presente resultante de eventos passados.
Considerando a normatização contábil no Brasil, julgue o item que se segue.
A identificação da pessoa que realizou o registro é requisito mínimo da escrituração contábil.
Considerando a normatização contábil no Brasil, julgue o item que se segue.
Ter potencial de gerar benefícios econômicos futuros é condição para reconhecimento de um ativo.
Em relação às notas explicativas às demonstrações contábeis, julgue o item seguinte.
As notas explicativas devem ser apresentadas da forma mais sistemática possível e a organização deve considerar os efeitos sobre a compreensibilidade e a comparabilidade das suas demonstrações contábeis.
Em relação às notas explicativas às demonstrações contábeis, julgue o item seguinte.
Caso haja duas metodologias aceitas para a mensuração de determinado item patrimonial, uma nota explicativa deve ser elaborada para explicitar a metodologia adotada.
Em relação às notas explicativas às demonstrações contábeis, julgue o item seguinte.
As notas explicativas são informações complementares e sua adoção é opcional, exceto para as sociedades por ações e grandes empresas.
Em relação às notas explicativas às demonstrações contábeis, julgue o item seguinte.
A referência cruzada entre os itens das demonstrações contábeis e as respectivas notas explicativas é uma opção da gestão da entidade e do contador, podendo contribuir para uma melhor compreensão do que se evidencia.
Acerca da demonstração do valor adicionado, julgue o item que se segue.
Valor adicionado é a riqueza gerada pela entidade, incluído o valor adicionado produzido por terceiro e transferido para a entidade.
Julgue o item subsequente, relativo à demonstração dos fluxos de caixa (DFC).
O método indireto de construção da DFC concilia o lucro líquido e o caixa gerado pelas operações.
Julgue o item subsequente, relativo à demonstração dos fluxos de caixa (DFC).
Uma vantagem da DFC elaborada pelo método direto é que o usuário da informação contábil pode identificar quanto do lucro do período efetivamente se transformou em caixa.

 Conheça nossos planos