Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.808 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Contador |
Q3496861
Contabilidade Pública
Os elementos patrimoniais que adotam o ajuste ao valor presente como critério de avaliação são os a seguir indicados:
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Contador |
Q3496860
Contabilidade Geral
A Lei nº 6404/76 estabelece os critérios de avaliação dos componentes patrimoniais, entre os quais consta o critério conhecido como valor justo, que é aplicado para os seguintes componentes:
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Contador |
Q3496859
Contabilidade Geral
Os empréstimos concedidos a empresas controladas integram o grupo de contas do balanço patrimonial conhecido como:
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Contador |
Q3496858
Contabilidade Geral
Considere as seguintes informações sobre o patrimônio da empresa, extraídos do balanço patrimonial:
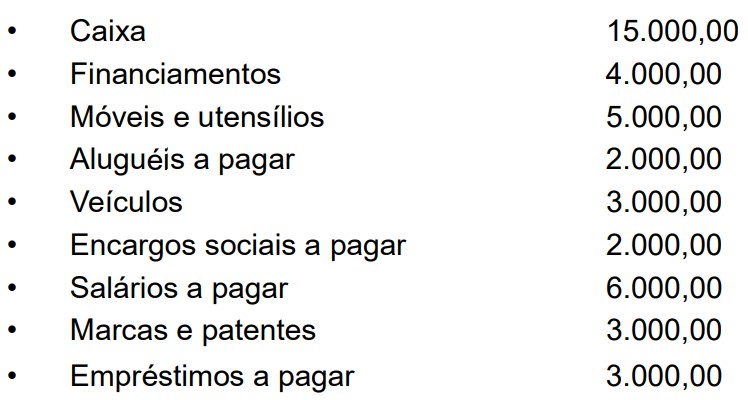
As informações revelam que o patrimônio líquido da empresa equivale ao valor de:
Ano: 2025
Banca:
WE DO Concursos
Órgão:
Câmara de Xanxerê - SC
Prova:
WE DO Concursos - 2025 - Câmara de Xanxerê - SC - Contador |
Q3496583
Contabilidade Pública
O ato de encerrar obrigações financeiras de exercícios
anteriores, restabelecendo a disponibilidade
comprometida por receitas já arrecadadas (e não por
novas receitas), é tecnicamente denominado como:
Ano: 2025
Banca:
WE DO Concursos
Órgão:
Câmara de Xanxerê - SC
Prova:
WE DO Concursos - 2025 - Câmara de Xanxerê - SC - Contador |
Q3496581
Contabilidade Geral
Sobre os regimes contábeis de caixa e competência,
analise as afirmativas abaixo:
I - O regime de competência é o principal método para elaboração do Demonstrativo de Fluxo de Caixa (DFC), mostrando a situação financeira imediata da empresa.
II - Diferentemente do regime de caixa, o regime de competência oferece uma visão precisa do saldo disponível no caixa da empresa em tempo real.
III - O regime de competência é o padrão recomendado pelo CPC para demonstrações contábeis, sendo obrigatório para Sociedades Anônimas e na declaração do Imposto de Renda de PJ, conforme normas contábeis brasileiras.
Assinale a alternativa correta:
Ano: 2025
Banca:
WE DO Concursos
Órgão:
Câmara de Xanxerê - SC
Prova:
WE DO Concursos - 2025 - Câmara de Xanxerê - SC - Contador |
Q3496578
Contabilidade Pública
Considerando as normas estabelecidas pela Lei nº
4.320/1964 e os procedimentos contábeis aplicáveis ao
setor público, quais são os dois estágios essenciais da
receita orçamentária que envolvem, respectivamente, o
ato formal de constituição do crédito tributário e o efetivo
ingresso dos recursos nos cofres públicos?
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Analista de Recursos Humanos |
Q3496439
Auditoria
Durante uma fiscalização de rotina realizada na unidade
administrativa de um órgão público, a equipe de auditoria interna
identificou inconsistências graves no sistema de ponto eletrônico
utilizado para o controle de frequência dos colaboradores. As
falhas observadas incluíam a perda de registros de entrada
e de saída, divergências entre o horário registrado e o horário
efetivamente praticado, além de instabilidades que impediam o
acesso ao sistema em horários de pico. Nesse caso, deve-se:
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Técnico em Contabilidade |
Q3494727
Contabilidade Pública
O demonstrativo da contabilidade pública no qual é apurado
o resultado patrimonial do exercício é denominado:
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Técnico em Contabilidade |
Q3494726
Contabilidade Pública
Os créditos adicionais que se incorporam ao orçamento
público para complementar os valores inicialmente programados
são conhecidos como:
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Técnico em Contabilidade |
Q3494723
Contabilidade Geral
Na demonstração do resultado do exercício, os valores que
são deduzidos das vendas para apuração da receita líquida são
os a seguir indicados:
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Técnico em Contabilidade |
Q3494722
Contabilidade Geral
O componente patrimonial que é demonstrado no balanço
patrimonial no grupo de contas dos investimentos é o designado:
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Técnico em Contabilidade |
Q3494721
Contabilidade Geral
A conta contábil que tem seu saldo aumentado com um
lançamento efetuado a crédito é a indicada a seguir:
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Técnico em Contabilidade |
Q3494720
Contabilidade Geral
O histórico de uma operação comercial é um componente
que se insere no livro contábil denominado:
Ano: 2025
Banca:
SELECON
Órgão:
ION de Niterói - RJ
Prova:
SELECON - 2025 - ION de Niterói - RJ - Técnico em Contabilidade |
Q3494719
Contabilidade Geral
A operação comercial relativa à venda de um produto a
prazo, com pagamento em 6 parcelas mensais, será escriturada
de acordo com o seguinte critério:
Ano: 2025
Banca:
AMEOSC
Órgão:
Prefeitura de Barra Bonita - SC
Prova:
AMEOSC - 2025 - Prefeitura de Barra Bonita - SC - Oficial Administrativo |
Q3494567
Contabilidade Pública
Analise as afirmativas abaixo sobre o inventário de bens
no âmbito da administração pública. Marque V para
verdadeiro e F para falso:
(__)O inventário patrimonial é essencial para assegurar o controle dos bens permanentes, permitindo identificar sua localização, estado de conservação e necessidade de substituição ou desfazimento.
(__)O inventário só deve ser realizado ao final da gestão administrativa, não sendo necessário em outras situações.
(__)A existência de um sistema informatizado de controle patrimonial dispensa a realização de inventário físico periódico.
(__)A responsabilidade pela guarda e uso correto dos bens públicos deve ser atribuída formalmente a servidores, por meio de termos de responsabilidade.
(__)A realização periódica do inventário físico contribui para a acurácia dos registros contábeis e patrimoniais, além de atender a exigências legais e dos órgãos de controle.
Assinale a alternativa que apresenta a sequência correta:
Ano: 2025
Banca:
CONSULPAM
Órgão:
CONAB
Prova:
CONSULPAM - 2025 - CONAB - Assistente - Contabilidade |
Q3494358
Contabilidade Geral
A elaboração do balancete de verificação exige rigor
técnico quanto à consistência e à integridade dos
lançamentos. Assinale a alternativa que expressa
CORRETAMENTE um dos objetivos fundamentais
dessa demonstração.
Ano: 2025
Banca:
CONSULPAM
Órgão:
CONAB
Prova:
CONSULPAM - 2025 - CONAB - Assistente - Contabilidade |
Q3494357
Análise de Balanços
O índice de rentabilidade do patrimônio líquido mede
o retorno auferido pelos acionistas. Assinale a
alternativa que apresenta CORRETAMENTE essa
relação.
Ano: 2025
Banca:
CONSULPAM
Órgão:
CONAB
Prova:
CONSULPAM - 2025 - CONAB - Assistente - Contabilidade |
Q3494356
Análise de Balanços
A rentabilidade do ativo é um indicador crucial para
avaliar a eficácia do capital total empregado.
Assinale a alternativa que apresenta
CORRETAMENTE essa métrica.
Ano: 2025
Banca:
CONSULPAM
Órgão:
CONAB
Prova:
CONSULPAM - 2025 - CONAB - Assistente - Contabilidade |
Q3494355
Contabilidade Geral
A rotação de contas representa a eficiência no uso de
recursos operacionais. Dessa forma, assinale a
alternativa que expressa CORRETAMENTE o
quociente de rotação de estoques.

 Conheça nossos planos