Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.808 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
PUBLICONSULT
Órgão:
Câmara de Piedade - SP
Prova:
PUBLICONSULT - 2025 - Câmara de Piedade - SP - Contador Legislativo |
Q3499944
Contabilidade Pública
Sobre o empenho da despesa assinale a alternativa INCORRETA:
(Lei 4.320/1964, arts. 59-60)
Ano: 2025
Banca:
FRONTE
Órgão:
Prefeitura de Santa Bárbara - MG
Prova:
FRONTE - 2025 - Prefeitura de Santa Bárbara - MG - Médico Auditor |
Q3499208
Auditoria Governamental
O processo de glosa é uma das ferramentas de
controle utilizadas na auditoria em saúde para garantir que
apenas os serviços efetivamente prestados e dentro dos
critérios técnicos sejam pagos. Sobre esse tema, é correto
afirmar:
Ano: 2025
Banca:
FRONTE
Órgão:
Prefeitura de Santa Bárbara - MG
Prova:
FRONTE - 2025 - Prefeitura de Santa Bárbara - MG - Médico Auditor |
Q3499205
Auditoria Governamental
O Decreto nº 1651/95 regulamenta o Sistema
Nacional de Auditoria (SNA) no âmbito do SUS. Com base
nesse decreto, qual das alternativas representa corretamente
uma função do SNA?
Ano: 2025
Banca:
FUNDATEC
Órgão:
GHC-RS
Prova:
FUNDATEC - 2025 - GHC-RS - Enfermeiro (Auditoria Interna) |
Q3498884
Auditoria Governamental
Sistema que compreende atividades de avaliação do cumprimento das metas do
plano plurianual, da execução dos programas de governo e dos orçamentos da União, bem como da
gestão dos administradores públicos federais, utilizando como instrumentos a auditoria e a
fiscalização. Com base na Instrução Normativa Conjunta nº 1/2016, assinale a alternativa que
apresenta o sistema ao qual o trecho se refere.
Ano: 2025
Banca:
FUNDATEC
Órgão:
GHC-RS
Prova:
FUNDATEC - 2025 - GHC-RS - Enfermeiro (Auditoria Interna) |
Q3498883
Auditoria
O Modelo das Três Linhas, do Instituto dos Auditores Internos (IIA), orienta a
estruturação de funções para fortalecer a governança, melhorar a gestão de riscos e apoiar o alcance
dos objetivos organizacionais, com aplicação flexível a diferentes contextos. Sobre esse modelo,
analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) Recomenda a adoção de princípios ajustáveis aos objetivos e à realidade de cada organização.
( ) Seu foco está no gerenciamento de riscos e na proteção de valor, considerando os objetivos do controle de processos.
( ) A clareza sobre papéis e responsabilidades representados e a relação entre eles são essenciais para sua otimização.
( ) Pretende-se garantir que as atividades e os objetivos estejam alinhados com os interesses reduzidos dos stakeholders.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2025
Banca:
FUNDATEC
Órgão:
GHC-RS
Prova:
FUNDATEC - 2025 - GHC-RS - Enfermeiro (Auditoria Interna) |
Q3498880
Auditoria
No contexto da auditoria interna do SUS, o controle e a avaliação dos custos
assistenciais em enfermagem dependem de diversos fatores estruturais e operacionais. Assinale a
alternativa que apresenta uma ação essencial para garantir a efetividade desse controle.
Ano: 2025
Banca:
FUNDATEC
Órgão:
GHC-RS
Prova:
FUNDATEC - 2025 - GHC-RS - Enfermeiro (Auditoria Interna) |
Q3498878
Auditoria
Em auditoria hospitalar, há um procedimento utilizado pela fonte pagadora que
consiste no cancelamento parcial ou total dos valores cobrados por uma instituição de saúde após a
prestação de seus serviços, quando tais cobranças são consideradas ilegais, indevidas ou
incompatíveis com as normas vigentes, especialmente quando há dúvidas quanto à conformidade da
prática adotada pela instituição auditada. Esse procedimento é denominado:
Ano: 2025
Banca:
FUNDATEC
Órgão:
GHC-RS
Prova:
FUNDATEC - 2025 - GHC-RS - Enfermeiro (Auditoria Interna) |
Q3498877
Auditoria Governamental
Considerando que uma das atividades do enfermeiro auditor no Grupo Hospitalar
Conceição (GHC) é elaborar, auxiliar na elaboração, acompanhar e monitorar as ações do Plano Anual
de Auditoria Interna (PAINT), assinale a alternativa que melhor descreve ações fundamentais a serem
tomadas para a elaboração do PAINT, conforme as boas práticas de auditoria interna no setor público.
Ano: 2025
Banca:
FUNDATEC
Órgão:
GHC-RS
Prova:
FUNDATEC - 2025 - GHC-RS - Enfermeiro (Auditoria Interna) |
Q3498875
Auditoria
Com base no caderno do Ministério da Saúde “Auditoria Interna do Sistema Único de
Saúde: Conceitos e Pressupostos” (2018), a auditoria interna:
Ano: 2025
Banca:
FUNDATEC
Órgão:
GHC-RS
Prova:
FUNDATEC - 2025 - GHC-RS - Engenheiro (Engenharia Clínica) |
Q3498451
Contabilidade Pública
A avaliação de obsolescência e desativação de um equipamento para a saúde no
setor público requer o cumprimento de requisitos legais e administrativos para garantir a
rastreabilidade, a regularidade contábil e a responsabilidade fiscal. Com base nas normas aplicáveis,
Decreto nº 9.373/2018 e NBR 15943:2011, assinale a alternativa correta sobre os critérios e
procedimentos para desativação e baixa patrimonial desses bens.
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Barra do Garças - MT
Prova:
SELECON - 2025 - Prefeitura de Barra do Garças - MT - Controlador Interno |
Q3498365
Contabilidade Pública
Durante a análise dos demonstrativos contábeis da prefeitura,
um servidor identificou a movimentação de recursos relacionados
a cauções, a fianças e a consignações. Tais recursos não
estavam previstos no orçamento anual aprovado, mas constavam
registrados no:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Barra do Garças - MT
Prova:
SELECON - 2025 - Prefeitura de Barra do Garças - MT - Controlador Interno |
Q3498364
Auditoria Governamental
A NBC TSP 16.8 – Controle Interno no Setor Público – define
diretrizes para o funcionamento do controle interno nos órgãos e
entidades públicas, com a finalidade de:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Barra do Garças - MT
Prova:
SELECON - 2025 - Prefeitura de Barra do Garças - MT - Controlador Interno |
Q3498363
Contabilidade Pública
O município de Barra do Garças possui duas entidades
dependentes: a Fundação Municipal de Saúde e o Instituto
de Previdência Municipal. A seguir, são apresentados dados
extraídos de seus balanços patrimoniais:
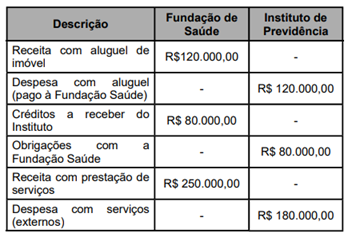
Após as eliminações de transações recíprocas, o valor da receita líquida total será:
Após as eliminações de transações recíprocas, o valor da receita líquida total será:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Barra do Garças - MT
Prova:
SELECON - 2025 - Prefeitura de Barra do Garças - MT - Controlador Interno |
Q3498361
Contabilidade Pública
A Demonstração de Variação Patrimonial (DVP) é uma peça
contábil essencial para a transparência da gestão pública, pois
evidencia todas as alterações quantitativas e qualitativas do
patrimônio público no exercício, incluindo:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Barra do Garças - MT
Prova:
SELECON - 2025 - Prefeitura de Barra do Garças - MT - Controlador Interno |
Q3498360
Contabilidade Pública
O resultado operacional na contabilidade pública representa
a diferença entre receitas e despesas que afetam diretamente o
patrimônio público. Sobre a composição desse resultado:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Barra do Garças - MT
Prova:
SELECON - 2025 - Prefeitura de Barra do Garças - MT - Controlador Interno |
Q3498354
Contabilidade Pública
De acordo com os princípios da Contabilidade Aplicada ao
Setor Público e com base na NBC TSP 07 – Ativo Imobilizado, um
ente público reconheceu contabilmente uma jazida de calcário no
valor de R$ 500.000,00, cuja capacidade total de extração é de
250.000 toneladas. No mês de apuração, foram extraídas 20.000
toneladas de calcário. Considerando o regime de competência
e os critérios de mensuração para ativos exauríveis, o valor da
exaustão a ser reconhecido como redução do valor contábil do
ativo no período é de:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Barra do Garças - MT
Prova:
SELECON - 2025 - Prefeitura de Barra do Garças - MT - Controlador Interno |
Q3498353
Contabilidade Pública
A contabilidade da prefeitura de Barra do Garças apresentou
os seguintes saldos ao final do exercício financeiro:
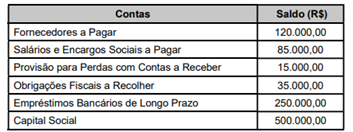
Com base nos dados acima, o valor total do Passivo Exigível é:
Com base nos dados acima, o valor total do Passivo Exigível é:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Barra do Garças - MT
Prova:
SELECON - 2025 - Prefeitura de Barra do Garças - MT - Controlador Interno |
Q3498352
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP)
adota uma codificação padronizada e uma estrutura conceitual
que diferencia os tipos de informação contábil, organizando-os
por classes e grupos contábeis. Nesse contexto, as contas de
compensação são classificadas pela classe:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Barra do Garças - MT
Prova:
SELECON - 2025 - Prefeitura de Barra do Garças - MT - Controlador Interno |
Q3498349
Contabilidade Pública
A contabilidade pública é aplicada:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Barra do Garças - MT
Prova:
SELECON - 2025 - Prefeitura de Barra do Garças - MT - Controlador Interno |
Q3498348
Contabilidade Pública
Dentre os princípios fundamentais da contabilidade, aquele
que impede o registro de ativos, cujo valor não possa ser
mensurado com confiabilidade, e que veda o reconhecimento de
expectativas ou intenções futuras que não sejam suportadas por
eventos mensuráveis, está diretamente relacionado ao princípio
da:

 Conheça nossos planos