Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.807 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3505644
Contabilidade Pública
Uma entidade pública apresentou, ao final de determinado exercício social, as seguintes variações
patrimoniais:
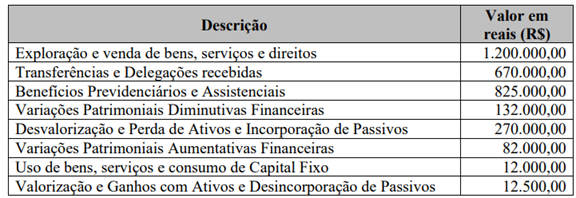
Os valores das Variações Patrimoniais Aumentativas, das Variações Patrimoniais Diminutivas e do resultado patrimonial do exercício, respectivamente, são:
Os valores das Variações Patrimoniais Aumentativas, das Variações Patrimoniais Diminutivas e do resultado patrimonial do exercício, respectivamente, são:
Q3505643
Contabilidade Pública
Uma entidade do setor público apresentou no Balanço Orçamentário os seguintes saldos:
• Receita corrente prevista.....................R$ 1.800.000,00
• Receita de capital prevista.................. R$ 600.000,00
• Receita corrente realizada.................. R$ 1.250.000,00
• Receita de capital realizada.................R$ 230.000,00
A entidade apresentou um déficit orçamentário de R$ 267.000,00 e um déficit de capital de R$ 20.000,00. Os valores da despesa de capital e da despesa corrente empenhados no exercício, respectivamente, são:
Q3505642
Contabilidade Pública
Um Consórcio Público apresentou as seguintes transações registradas no razão contábil das contas que
integram o subgrupo patrimonial Caixa e Equivalentes de Caixa:
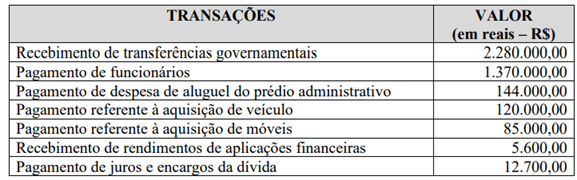
Os valores do Caixa Líquido das Atividades Operacionais, do Caixa Líquido das Atividades de Investimentos e do Caixa Líquido das Atividades de Financiamento correspondem, em reais, respectivamente, a:
Os valores do Caixa Líquido das Atividades Operacionais, do Caixa Líquido das Atividades de Investimentos e do Caixa Líquido das Atividades de Financiamento correspondem, em reais, respectivamente, a:
Q3505641
Contabilidade Pública
A Instrução de Procedimentos Contábeis (IPC n.º
10) dispõe que
“Na data de elaboração das demonstrações contábeis, os entes consorciados reconhecem no ativo suas parcelas correspondentes ao patrimônio líquido do consórcio, utilizando a apropriação proporcional patrimonial”.
Considerando as disposições da IPC n.º 10 sobre a apropriação proporcional patrimonial, analise as afirmativas.
I. A participação dos entes consorciados no consórcio será efetuada por meio de cotas de participação, valoradas conforme a relação “Patrimônio Líquido/Número Total de Cotas”.
II. Sempre que houver alteração no patrimônio líquido do Consórcio ou no número total de cotas, a valoração da participação deve ser revista.
III. Se o Patrimônio Líquido do consórcio apresentar saldo negativo, os consorciados zerarão o saldo de participações em Consórcios Públicos.
IV. Caso o consórcio tenha incorrido em obrigações legais, contratuais e assunção de dívidas e esteja com o Patrimônio Líquido Negativo, os consorciados reconhecerão um passivo.
Estão corretas as afirmativas
Q3505640
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público informa que “A Demonstração das Variações
Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da
execução orçamentária, e indicará o resultado patrimonial do exercício”. Sobre a DVP, analise as
afirmativas.
I. O resultado patrimonial do exercício afeta o patrimônio público porque o valor apurado de resultado patrimonial passa a compor o saldo patrimonial do Balanço Patrimonial do exercício.
II. É elaborada utilizando-se as classes 3 - Variações Patrimoniais Diminutivas e 4 - Variações Patrimoniais Aumentativas do Plano de Contas Aplicado ao Setor Público – PCASP.
III. Deverá ser acompanhada de notas explicativas, que divulguem separadamente a natureza e valores dos itens relevantes que compõem as Variações Patrimoniais Aumentativas e Variações Patrimoniais Diminutivas.
IV. A Desvalorização e Perda de Ativos e Incorporação de Passivos é uma variação patrimonial aumentativa.
Estão corretas as afirmativas
Q3505639
Contabilidade Pública
Acerca da estrutura e elementos que integram o Balanço Orçamentário, analise as afirmativas.
I. O quadro principal apresenta as receitas e despesas previstas em confronto com as realizadas.
II. As receitas são detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo.
III. As despesas são apresentadas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
IV. Além do quadro principal, devem ser apresentados o Quadro da Execução dos Restos a Pagar Não Processados e o Quadro da Execução dos Restos a Pagar em Liquidação.
Estão corretas as afirmativas
Q3505638
Contabilidade Pública
Uma entidade pública apresentou as seguintes transações no decorrer do exercício de 2024:
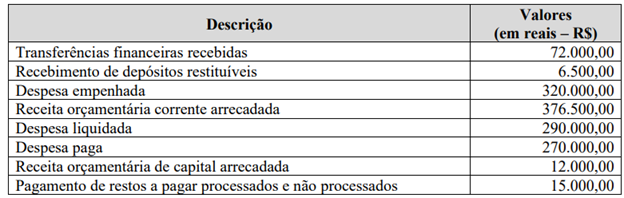
O resultado financeiro do exercício foi de
O resultado financeiro do exercício foi de
Q3505637
Contabilidade Pública
Numere as características das despesas públicas, da coluna da direita, de acordo com as suas fases, da coluna
da esquerda.
1. Empenho
2. Liquidação
3. Em liquidação
4. Pagamento
( ) O direito adquirido pelo credor já ocorreu porque o a entrega do bem ou serviço foi realizada, porém a Administração Pública ainda não realizou a liquidação.
( ) Entrega do numerário ao credor. Essa etapa somente pode ocorrer após a regular liquidação da despesa.
( ) Consiste na reserva de dotação orçamentária para uma finalidade específica.
( ) Estágio em que se verifica o direito adquirido pelo credor e se houve a entrega do bem ou serviço à administração.
Marque a sequência correta.
Q3505636
Contabilidade Pública
A execução orçamentária de um Consórcio Público ao final de um exercício social apresentou as seguintes
informações e valores (Valores em reais – R$):
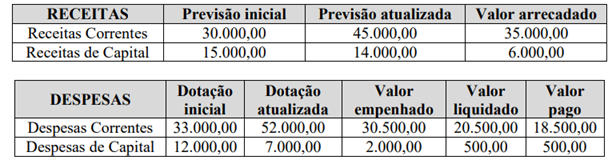
O resultado orçamentário foi de
O resultado orçamentário foi de
Q3505635
Contabilidade Pública
Na execução orçamentária de um Consórcio Público, foi identificado que o total da despesa programada
para uma determinada dotação seria insuficiente, o que levou o Diretor Presidente a solicitar abertura de
crédito adicional. A respeito do crédito adicional aberto, analise as afirmativas.
I. O crédito foi aberto visando reforçar uma dotação orçamentária já existente.
II. O crédito foi aberto para contemplar uma dotação orçamentária que, inicialmente, não havia sido prevista no orçamento.
III. O crédito foi aberto para atender uma situação urgente e imprevista.
IV. A vigência do crédito é restrita ao exercício financeiro em que foi aberto.
V. A despesa para a qual o crédito foi aberto pode ser corrente ou de capital.
Estão corretas as afirmativas
Q3505634
Contabilidade Geral
Analise o Balanço Patrimonial a seguir.
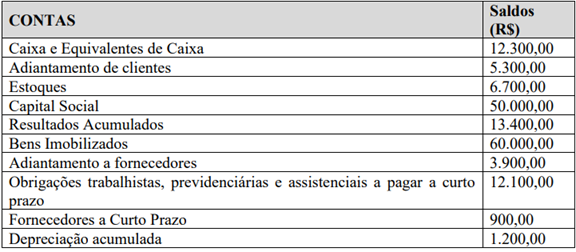
A partir dos elementos integrantes do Balanço Patrimonial, quais os totais do Ativo, do Passivo Exigível e do Patrimônio Líquido, respectivamente?
A partir dos elementos integrantes do Balanço Patrimonial, quais os totais do Ativo, do Passivo Exigível e do Patrimônio Líquido, respectivamente?
Q3505633
Contabilidade Pública
No contrato de rateio firmado entre um Consórcio Público e seus consorciados, há uma cláusula que
especifica que o consórcio receberá os recursos da transferência anual em doze parcelas mensais.
Considerando as disposições da Instrução de Procedimentos Contábeis – IPC n.o
10, a contabilização do
direito a receber referente à transferência dos recursos por parte do ente consorciado será registrada no
Consórcio Público de acordo com
Q3505632
Contabilidade Pública
O Plano de Contas, segundo o Manual de Contabilidade Aplicada ao Setor Público (STN, 2024) é
conceituado como
“...a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração dos relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários”.
É objetivo do Plano de Contas Aplicado ao Setor Público:
Q3505631
Contabilidade Pública
O Consórcio Público XYZ adquiriu cinco computadores para uso do seu Departamento Administrativo pelo
valor total de R$ 15.000,00. Os bens foram entregues em 15 de janeiro de 2022 e, após a conclusão de uma
reforma no prédio administrativo, em 31/maio/2023, os computadores foram instalados e, a partir de então,
passaram a ser utilizados pelos servidores do setor. Os computadores possuem vida útil estimada de cinco
anos e o valor residual estimado é de 12% do preço de aquisição.
Como o setor contábil do Consórcio optou por utilizar o método de depreciação linear para contabilizar o desgaste e a obsolescência dos computadores, qual o valor da depreciação acumulada a constar no Balanço Patrimonial a ser elaborado em 31 de dezembro de 2024?
Como o setor contábil do Consórcio optou por utilizar o método de depreciação linear para contabilizar o desgaste e a obsolescência dos computadores, qual o valor da depreciação acumulada a constar no Balanço Patrimonial a ser elaborado em 31 de dezembro de 2024?
Q3505629
Contabilidade Pública
O Quadro do Superávit/Déficit Financeiro, anexo integrante do Balanço Patrimonial da Agência Reguladora
Intermunicipal de Saneamento de Mato Grosso – ARIS/MT ao final do exercício de 2023, apresentou as
seguintes informações (Valores em reais R$):
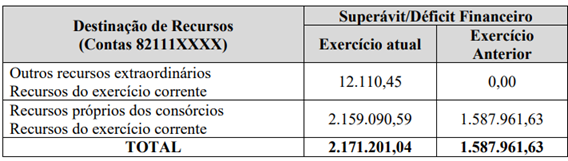
Considerando exclusivamente as informações apresentadas, é correto afirmar:
Considerando exclusivamente as informações apresentadas, é correto afirmar:
Q3505628
Contabilidade Pública
A Demonstração dos Fluxos de Caixa apresenta as entradas e saídas de Caixa e Equivalentes de Caixa nos
fluxos operacional, de investimento e de financiamento, o saldo anterior e atual do Caixa e Equivalentes de
Caixa e a variação (aumento/redução) ocorrida no período.
Ao final do exercício de 2023, a Demonstração dos Fluxos de Caixa da Agência Reguladora Intermunicipal de Saneamento de Mato Grosso – ARIS/MT apresentou os seguintes saldos líquidos (valores em reais - R$):
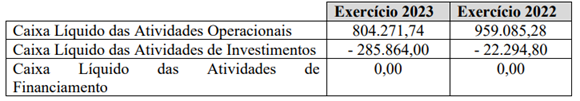
A partir dos totais dos saldos líquidos de Caixa apresentados, é correto afirmar:
Ao final do exercício de 2023, a Demonstração dos Fluxos de Caixa da Agência Reguladora Intermunicipal de Saneamento de Mato Grosso – ARIS/MT apresentou os seguintes saldos líquidos (valores em reais - R$):
A partir dos totais dos saldos líquidos de Caixa apresentados, é correto afirmar:
Q3505627
Contabilidade Pública
As notas explicativas apresentam informações adicionais e complementares às Demonstrações Contábeis.
Sobre o conteúdo mínimo a ser apresentado em notas explicativas, segundo o Manual de Contabilidade
Aplicada ao Setor Público (STN, 2024), considere:
I. Informações gerais quanto à natureza jurídica da entidade, seu domicílio, natureza das operações, principais atividades e declaração de conformidade com a legislação e com as normas de contabilidade aplicáveis.
II. Resumo das políticas contábeis significativas, tais como bases de mensuração utilizadas, novas normas e políticas contábeis alteradas e julgamentos pela aplicação das políticas contábeis.
III. Outras informações relevantes, por exemplo, passivos contingentes e compromissos contratuais não reconhecidos e ajustes decorrentes de omissões e erros de registro.
IV. Justificativa da aplicação de políticas contábeis incorretas utilizadas para a mensuração de determinados itens das Demonstrações Contábeis.
Compõem o conteúdo dessas notas:
Q3505626
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (STN, 2024) denomina o processo de inclusão ou
incorporação de um item numa demonstração contábil como reconhecimento contábil. As exigências que
devem ser cumpridas para o reconhecimento dos ativos são:
Q3505422
Contabilidade de Custos
Considerando a administração financeira, julgue o item a seguir.
O ROI é um dos principais indicadores de desempenho utilizados no meio financeiro, sendo aplicado para mensurar o retorno obtido sobre os investimentos realizados pela organização.
Q3505421
Contabilidade de Custos
Considerando a administração financeira, julgue o item a seguir.
O indicador EBITDA corresponde ao lucro gerado após a dedução de juros, impostos, depreciação e amortização, sendo uma medida que revela a capacidade líquida de geração de caixa da organização.

 Conheça nossos planos