Foram encontradas 92.807 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Julgue o item seguinte, relativos à escrituração contábil de fatos administrativos.
O regime de escrituração no qual se considera o conjunto completo de eventos que afetam o resultado da entidade em dado exercício social é denominado regime de caixa.
Em relação a patrimônio e atos e fatos administrativos, julgue o próximo item.
O lançamento a seguir espelha um fato administrativo permutativo, que não afeta a situação patrimonial líquida da entidade.
debite: fornecedores
credite: caixa e equivalentes de caixa
Em relação a patrimônio e atos e fatos administrativos, julgue o próximo item.
O lançamento que se segue representa um fato administrativo modificativo diminutivo, pois, além de um lançamento de igual valor no ativo e no passivo, envolve uma conta de resultado credora.
debite: imobilizado
debite: juros passivos a transcorrer
credite: financiamentos bancários
I. salário-base bruto R$ 10.000,00;
II. horas extras R$ 800,00;
III. desconto de INSS R$ 1.100,00;
IV. imposto de Renda Retido na Fonte R$ 700,00;
V. adiantamento de salários concedido R$ 400,00.
O montante a ser debitado na conta “Despesas de Salários” será de
O custo corrente de um ativo corresponde ao valor presente dos fluxos de caixa futuros que a entidade espera obter a partir do uso contínuo do ativo.
A relevância da informação contábil está associada à sua capacidade de influenciar as decisões econômicas de seus usuários.
A relevância e a compreensibilidade são as características fundamentais da informação contábil.
A respeito da contabilização de operações contábeis, julgue o item que se segue.
De acordo com o Pronunciamento n.º 27 do CPC, a depreciação de um ativo deve cessar quando o bem estiver totalmente depreciado ou quando este for classificado como disponível para venda.
A respeito da contabilização de operações contábeis, julgue o item que se segue.
A provisão para férias representa um passivo para a empresa e deve ser reconhecida como despesa por ocasião do gozo de férias pelo empregado.
A respeito da contabilização de operações contábeis, julgue o item que se segue.
A provisão para contingência deve ser reconhecida no passivo sempre que a perda for considerada possível, independentemente do trânsito em julgado da ação judicial que a motivou.
A respeito da contabilização de operações contábeis, julgue o item que se segue.
Um ativo temporariamente retirado de uso deve continuar sendo depreciado, exceto se já estiver totalmente depreciado ou se o método de depreciação adotado estiver diretamente vinculado ao seu uso.
Na demonstração de resultados do exercício, a receita líquida corresponde à receita bruta menos as deduções, tais como devoluções de venda, impostos sobre vendas e descontos comerciais.
De acordo com o Pronunciamento n.º 26 (R1) do Comitê de Pronunciamentos Contábeis (CPC), os impostos diferidos devem ser classificados no balanço patrimonial como ativo ou passivo não circulante.
O balancete de verificação permite que se identifiquem lançamentos que, embora estejam com débito e crédito equilibrados, tenham sido registrados equivocadamente em contas indevidas.
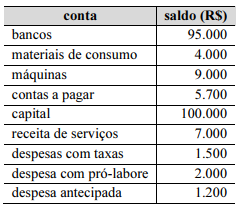
O lucro apurado no exercício é de R$ 3.500.
O ativo soma R$ 109.200.
O passivo circulante resulta no valor de R$ 5.700.

 Conheça nossos planos