Questões de Concurso
Para ciências contábeis
Foram encontradas 92.812 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3661524
Contabilidade Geral
Assinale a alternativa INCORRETA.
Q3661523
Contabilidade Pública
As normas estabelecidas no MCASP aplicam-se, obrigatoriamente, às entidades do setor público. Estão
compreendidos no conceito de entidades do setor público, EXCETO,
Q3661522
Análise de Balanços
Das demonstrações financeiras da Cia ABC foram extraídos os seguintes dados:
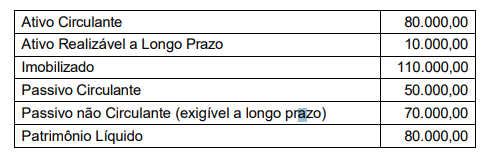
Considerando os dados apresentados acima, pode-se afirmar que:
Q3661521
Contabilidade Geral
O CPC 18 (R2) define Coligada como a entidade sobre a qual o investidor tem influência significativa.
Caracteriza a existência de influência significativa, EXCETO,
Q3661520
Contabilidade Geral
De acordo com o que dispõe a Lei 6.404/76 e alterações posteriores, considera-se valor justo:
Q3661519
Contabilidade Geral
Ao elaborar suas demonstrações financeiras, a Cia ABC apurou ganhos e perdas derivados de conversão
de demonstrações contábeis de operações no exterior. De acordo com os pronunciamentos do CPC,
esse ganho deve ser evidenciado:
Q3661518
Contabilidade Geral
Texto associado
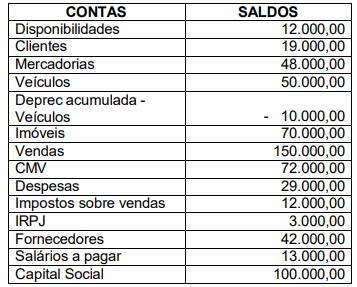
Considere o saldo das contas relacionadas a seguir e responda à questão.
Após a apuração do resultado e a elaboração do Balanço Patrimonial e a Demonstração do Resultado do
Exercício, pode-se afirmar que:
Q3661517
Contabilidade Geral
Texto associado
Considere o saldo das contas relacionadas a seguir e responda à questão.
Após a apuração do resultado e a elaboração do Balanço Patrimonial e a Demonstração do Resultado do
Exercício, pode-se afirmar que:
Q3661516
Contabilidade Geral
De acordo com o que disciplina o CPC 03 (R2), a demonstração dos fluxos de caixa deve apresentar os
fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento,
assinale a alternativa INCORRETA.
Q3661515
Contabilidade Geral
Assinale a alternativa INCORRETA de acordo com o CPC 26 (R1).
Q3661514
Contabilidade Geral
Assinale a alternativa INCORRETA de acordo com o pronunciamento contábil CPC 00 (R2).
Q3661513
Contabilidade Geral
A Lei 6.404/76 atualizada pela lei 11.638/2007 relaciona as demonstrações financeiras que devem ser
elaboradas ao fim de cada exercício social, dentre as quais, uma de obrigatoriedade apenas para as
companhias de capital aberto, essa demonstração é a
Q3661265
Contabilidade de Custos
O cálculo do preço de venda de uma obra é feito aplicando-se o
BDI ao custo direto da obra.
Dentre as alternativas a seguir, aquela na qual todos os itens podem ser utilizados para compor o BDI é:
Dentre as alternativas a seguir, aquela na qual todos os itens podem ser utilizados para compor o BDI é:
Q3660595
Análise de Balanços
Um analista deseja avaliar os seguintes pontos. Com base na
Demonstração do Resultado de uma sociedade empresária,
I. Identificação dos itens que mais contribuíram para a formação do resultado do período.
II. Comportamento de cada conta do resultado ao longo do tempo.
III. Representatividade de cada componente patrimonial no saldo total.
A análise vertical da Demonstração do Resultado, poderá ser utilizada pelo analista para avaliar o que se afirma em
Q3660594
Análise de Balanços
Uma sociedade empresária apresentava os seguintes saldos em
seu Balanço Patrimonial, em 31/12/2024:
• Disponibilidades: R$ 20.000.
• Estoque: R$ 30.000.
• Capital Social: R$ 50.000.
Em janeiro de 2025, a sociedade empresária vendeu todo o estoque por R$ 60.000, com recebimento previsto para 90 dias. A inadimplência era estimada em 4%.
Ainda, a sociedade empresária reconheceu despesa de salários de R$ 15.000 e de aluguel, de R$ 5.000. O pagamento das despesas era previsto para o mês seguinte.
Assinale a opção que indica o índice de liquidez corrente da sociedade empresária, em 31/01/2025.
Q3660593
Contabilidade Geral
Em 01/01/2024, uma sociedade empresária adquiriu móveis para
serem utilizados em seu escritório por R$ 40.000. A sociedade
empresária pretendia utilizar os móveis durante 12 anos,
enquanto a legislação fiscal permitia a depreciação em 10 anos. A
sociedade empresária definiu que o período de depreciação na
contabilidade, seria de 12 anos.
Em 31/12/2024, no Balanço Patrimonial, a sociedade empresária reconheceu um imposto de renda diferido no ativo circulante, por conta da diferença no processo de reconhecimento da depreciação anual, de acordo com as vidas úteis contábil e fiscal.
O procedimento está
Em 31/12/2024, no Balanço Patrimonial, a sociedade empresária reconheceu um imposto de renda diferido no ativo circulante, por conta da diferença no processo de reconhecimento da depreciação anual, de acordo com as vidas úteis contábil e fiscal.
O procedimento está
Q3660592
Contabilidade Geral
Em 31/12/2024, a Cia Z apresentava os seguintes saldos em seu
Balanço Patrimonial:
• Disponibilidades: R$ 50.000.
• Capital Social: R$60.000.
• Prejuízos Acumulados: -R$ 10.000.
Já a Cia W apresentava os seguintes saldos: Disponibilidades: R$ 15.000; Capital Social: R$ 20.000; Prejuízos Acumulados: -R$ 5.000.
Em 01/01/2025, a Cia Z adquiriu 100% de participação na Cia W por R$ 15.000, à vista.
Ao elaborar o Balanço Patrimonial Consolidado, após a compra, o patrimônio líquido apresentado era de
Q3660591
Contabilidade Geral
No exercício de 2025, uma sociedade empresária realizou duas
mudanças em políticas contábeis. A primeira (i) ocorreu na adoção
inicial de um Pronunciamento que não incluía disposições
transitórias específicas que se aplicassem para a mudança. Já a
segunda (ii), ocorreu de modo voluntário.
De acordo com a CPC 23 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, a sociedade empresária deve aplicar a mudança em (i) e (ii), respectivamente, de modo
De acordo com a CPC 23 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, a sociedade empresária deve aplicar a mudança em (i) e (ii), respectivamente, de modo
Q3660590
Contabilidade Geral
Em 01/06/2023, uma sociedade empresária adquiriu
computadores para utilizar em sua atividade-fim por R$ 18.000. A
vida útil foi estimada em 5 anos, e não foi considerado valor
residual.
Em 31/12/2024, a sociedade empresária decidiu colocar os computadores à venda. Os computadores foram reconhecidos como ativo não circulante mantido para a venda, uma vez que todos os critérios estabelecidos no Pronunciamento Técnico CPC 31- Ativo Não Circulante Mantido para Venda e Operação Descontinuada foram obedecidos.
Na data, o valor justo dos computadores foi estimado em R$ 14.000. Já as despesas necessárias para concretizar a venda eram estimadas em R$ 1.500.
Em 31/12/2024, os computadores foram avaliados, no Balanço Patrimonial, por
Q3660589
Contabilidade Geral
Uma sociedade empresária presta serviços de consultoria
tributária. Além disso, ela possui um edifício que é mantido para
auferir aluguel de terceiros.
A sociedade empresária proporciona serviços de apoio aos ocupantes do edifício.
O edifício será apresentado no Balanço Patrimonial como Propriedade para Investimento, se os serviços forem considerados
A sociedade empresária proporciona serviços de apoio aos ocupantes do edifício.
O edifício será apresentado no Balanço Patrimonial como Propriedade para Investimento, se os serviços forem considerados

 Conheça nossos planos