Questões de Concurso Para ciências contábeis

Foram encontradas 92.812 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3672840 Contabilidade Pública
A prestação de contas no setor público é obrigação constitucional, vinculada ao dever de transparência e accountability. Nesse contexto, assinale a alternativa CORRETA.
Alternativas
Q3672839 Contabilidade Pública
De acordo com a Lei n.º 4.320/1964 e com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), assinale a alternativa CORRETA: 
Alternativas
Q3672838 Contabilidade Pública
Assinale a alternativa CORRETA, em relação às informações produzidas pela CASP:
Alternativas
Q3672837 Contabilidade Pública
Considerando a primazia da essência econômica sobre a forma jurídica na Contabilidade Aplicada ao Setor Público (CASP), é CORRETO afirmar que: 
Alternativas
Q3671946 Contabilidade Pública

Durante a elaboração do Balanço Orçamentário de um município no exercício de 2024, foram identificadas as seguintes situações: 
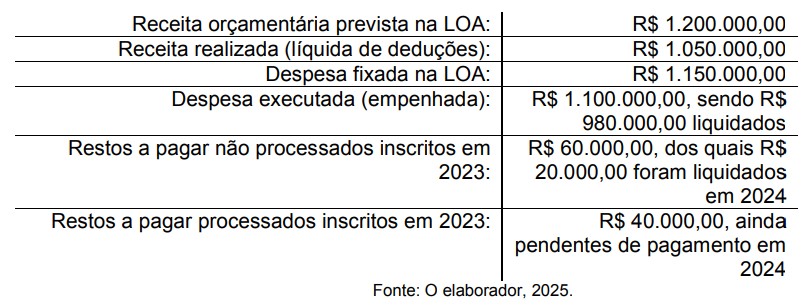


Imagem associada para resolução da questão


Com base no MCASP e na estrutura do Balanço Orçamentário, assinale a alternativa CORRETA.  

Alternativas
Q3671945 Contabilidade Pública

Um ente público apresentou as seguintes informações em seu Balanço Financeiro referente ao exercício de 2024:  
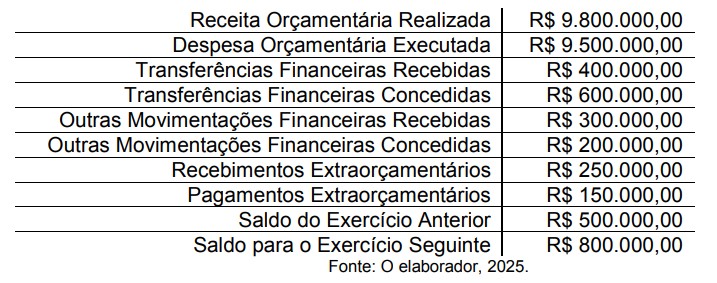


Imagem associada para resolução da questão


Com base nessas informações, o Resultado Financeiro do Exercício de 2024 foi de  

Alternativas
Q3671944 Contabilidade Pública

O município de Chocolate apresentou, em seu Balanço Orçamentário de 2024, os seguintes dados:  
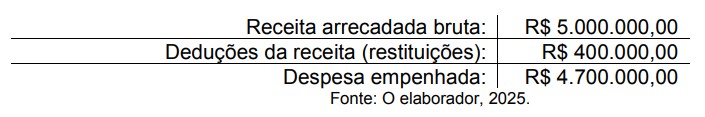


Imagem associada para resolução da questão


Com base no MCASP, o resultado orçamentário foi  

Alternativas
Q3671943 Contabilidade Pública
Um município recebeu, em 2024, R$ 200.000,00 de convênio federal. No mesmo ano, verificou-se que R$ 60.000,00 deveriam ser devolvidos, por erro de cálculo. Considerando o MCASP, qual é o procedimento CORRETO?
Alternativas
Q3671942 Contabilidade Pública

Analise as afirmativas a seguir, relativas aos princípios orçamentários previstos na Constituição da República Federativa do Brasil (1988) e na Lei n.º 4.320/1964.


I- O princípio da unidade, previsto no art. 2º da Lei n.º 4.320/1964, determina que cada ente federativo deve aprovar apenas uma LOA, que englobe o orçamento fiscal, o da seguridade social e o de investimentos das estatais, sendo vedada a aprovação de mais de uma LOA na mesma esfera de governo.


II- O princípio da anualidade, estabelecido no art. 34 da Lei n.º 4.320/1964, define que o exercício financeiro tem início em 1º de janeiro e término em 31 de dezembro, podendo, no entanto, a LOA prever a execução de receitas e despesas referentes a mais de um exercício, desde que autorizado pelo Legislativo.


III- O princípio da não vinculação, previsto no art. 167, IV, da Constituição da República Federativa do Brasil (1988), veda a destinação de receita de impostos a órgão, fundo ou despesa específica, mas admite exceções constitucionais.


Está(ão) CORRETA(S) a(s) afirmativa(s) 

Alternativas
Q3671939 Contabilidade Pública
Assinale a alternativa CORRETA sobre a aplicação obrigatória da contabilidade pública às empresas estatais.  
Alternativas
Q3671938 Contabilidade Pública
Um município foi acionado judicialmente por um servidor que cobra R$ 15.000,00 referentes a horas extras supostamente não pagas. A assessoria jurídica da entidade entende que a chance de perda é possível, mas não provável. Segundo a NBC TSP 03 e o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 2024), o tratamento contábil adequado para esse caso é: 
Alternativas
Q3671937 Contabilidade Pública
De acordo com a Estrutura Conceitual da Contabilidade Aplicada ao Setor Público (NBC TSP – Estrutura Conceitual), as características qualitativas da informação contábil nos Relatórios Contábeis de Propósito Geral (RCPG) incluem atributos fundamentais e de melhoria, os quais devem ser considerados de forma integrada. Assinale a alternativa CORRETA sobre esse assunto. 
Alternativas
Q3671876 Auditoria
O relatório é o documento formal que apresenta os resultados de uma auditoria. Um dos atributos de qualidade essenciais desse documento é a Oportunidade, que significa que o relatório deve ser:
Alternativas
Q3671875 Auditoria
Durante a condução de uma auditoria, a primeira fase operacional envolve uma reunião entre a equipe e a direção da área a ser auditada. A principal finalidade dessa reunião de abertura é:
Alternativas
Q3671874 Auditoria Governamental
O Manual de Normas de Auditoria SUS estabelece princípios básicos relativos à pessoa do auditor. Dentre eles, o princípio que trata da obrigatoriedade de não revelar dados e informações obtidas durante o trabalho é o de:
Alternativas
Q3671873 Auditoria Governamental
O Manual de Normas de Auditoria do SUS classifica as auditorias em duas categorias principais. Aquela realizada para apurar denúncias ou indícios de irregularidades é classificada como:
Alternativas
Q3671866 Auditoria Governamental
Assinale a alternativa que expressa corretamente os conceitos de suficiência e de evidência apropriada e uma hierarquia de confiabilidade de evidências, segundo o manual:
Alternativas
Q3671865 Auditoria Governamental
Assinale a conduta alinhada aos requisitos de independência e ética do auditor, incluindo a proteção do sigilo das informações:
Alternativas
Q3671864 Auditoria
Assinale a alternativa que relaciona corretamente os conceitos de eficiência, eficácia e efetividade em auditorias de serviços de saúde:
Alternativas
Q3671863 Auditoria
Assinale a alternativa que apresenta corretamente a composição de um achado de auditoria operacional, conforme o manual:
Alternativas
Respostas
9081: A
9082: C
9083: E
9084: D
9085: D
9086: E
9087: A
9088: E
9089: C
9090: B
9091: A
9092: C
9093: E
9094: D
9095: C
9096: A
9097: E
9098: B
9099: B
9100: D